
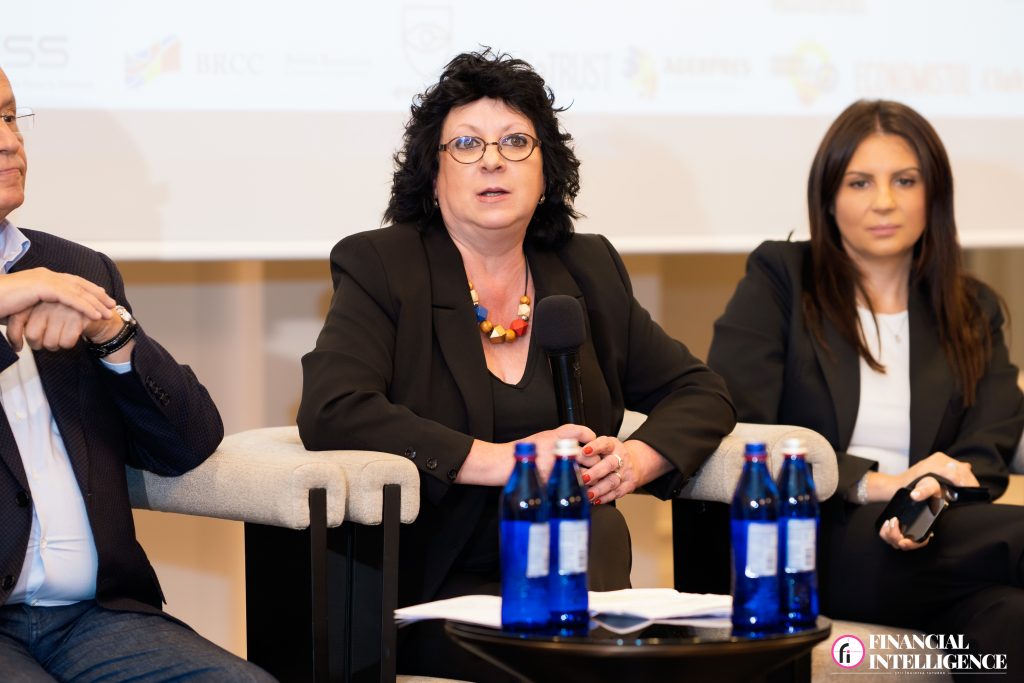
Autoritatea Națională pentru Protecția Consumatorilor (ANPC) își propune să consolideze cooperarea cu instituțiile financiare și să adopte o abordare proactivă în activitatea de supraveghere, inclusiv prin realizarea unor analize de risc înaintea controalelor tematice și operative, a declarat Angela Oprea, șef serviciu în cadrul Direcției Generale Control și Supraveghere Piață a ANPC, la Banking Forum, organizat de Financial Intelligence.
Reprezentanta ANPC a atras atenția asupra riscurilor asociate digitalizării serviciilor financiare, în special asupra fraudelor tot mai sofisticate, dificultăților întâmpinate de consumatorii vulnerabili și necesității ca băncile să asigure accesul la un operator uman, inclusiv atunci când utilizează asistenți virtuali.
-
ANPC pregătește analize de risc înaintea controalelor și o cooperare mai strânsă cu băncile
Angela Oprea a explicat că actuala conducere a ANPC urmărește dezvoltarea unui dialog mai apropiat cu mediul de afaceri, asociațiile de consumatori și celelalte entități implicate în protecția consumatorilor.
„Conducerea ANPC are această paradigmă schimbată de a avea o relație extrem de apropiată cu partenerii, cu toate entitățile, cu asociațiile de consumatori, cu mediul de afaceri. Are o abordare proactivă.”
Potrivit acesteia, autoritatea intenționează să realizeze analize de risc înaintea desfășurării anumitor acțiuni de control: „Vor urma analize de risc înainte de a efectua anumite controale tematice, operative.”
Reprezentanta ANPC a subliniat că o cooperare mai strânsă cu sectorul bancar este necesară în special pentru soluționarea problemelor generate de digitalizarea serviciilor financiare: „Relația cu mediul de afaceri a fost bună întotdeauna, dar acum sperăm că ne vom apropia, mai ales în ideea în care există anumite probleme referitoare la digitalizarea serviciilor financiare, în care efectiv acestea pot fi rezolvate doar printr-o cooperare între toate entitățile implicate.”
-
Digitalizarea nu trebuie să excludă consumatorii vulnerabili
Angela Oprea a evidențiat avantajele digitalizării serviciilor bancare, care le permite consumatorilor să efectueze operațiuni financiare fără deplasarea la sucursale și în afara programului de lucru al acestora.
Printre beneficiile menționate se numără plățile instant, verificarea soldului și accesul rapid la alte servicii bancare.
În același timp, reprezentanta ANPC a avertizat că digitalizarea poate contribui la creșterea incluziunii financiare numai dacă soluțiile tehnologice sunt proiectate și implementate ținând cont de nevoile tuturor categoriilor de consumatori.
O atenție specială trebuie acordată persoanelor vulnerabile, inclusiv celor din mediul rural, care nu au acces la internet sau dispun de conexiuni slabe și nu au competențele digitale necesare utilizării serviciilor bancare online.
Pentru aceste categorii, Angela Oprea consideră necesară menținerea unor modalități alternative de acces la serviciile financiare esențiale. Acestea trebuie să le permită consumatorilor să efectueze plăți și să își încaseze salariile sau pensiile, chiar dacă nu pot utiliza aplicațiile și platformele digitale.
-
ANPC: Nu toată responsabilitatea pentru fraude trebuie transferată automat consumatorului
Unul dintre principalele riscuri asociate dezvoltării serviciilor financiare digitale îl reprezintă fraudele, ale căror metode devin tot mai complexe și se modifică frecvent.
Angela Oprea a explicat că, din reclamațiile și discuțiile cu consumatorii, ANPC constată că persoanele fraudate sunt adesea manipulate prin metode dificil de identificat.
„Fraudatorii sunt atât de specializați și schimbă atât de des metodele acestea de fraudare, încât, practic, consumatorii sunt prinși într-o capcană, sunt manipulați și, bineînțeles, cad în această capcană.”
În aceste condiții, reprezentanta ANPC consideră că responsabilitatea pentru producerea fraudelor nu ar trebui atribuită automat și integral consumatorilor: „Poate aici ar trebui ca nu în mod automat toată vina să se mute către consumator, având în vedere aceste metode extraordinar de sofisticate de fraudă.”
Declarația pune în discuție necesitatea unor măsuri suplimentare de prevenție și intervenție din partea instituțiilor financiare, în contextul în care metodele de fraudare devin tot mai greu de recunoscut.
-
Băncile ar trebui să detecteze mai rapid tranzacțiile suspecte și să faciliteze blocarea operațiunilor frauduloase
Angela Oprea a propus dezvoltarea unor mecanisme mai eficiente pentru raportarea fraudelor și blocarea operațiunilor suspecte.
„Poate că ar trebui puse la dispoziție canale mult mai sofisticate de raportare a acestor fraude, de blocare automată a operațiunilor supuse fraudării.”
De asemenea, reprezentanta ANPC consideră că instituțiile financiare ar trebui să își îmbunătățească sistemele de monitorizare a comportamentelor neobișnuite în conturile clienților: „Mediul de afaceri poate că ar trebui să dezvolte niște mecanisme mai sofisticate de detectare a acestor activități neobișnuite în conturile diverșilor consumatori, astfel încât să se reducă, în măsura posibilităților, aceste fraude.”
În cadrul discuțiilor de la Banking Forum a fost ridicată și problema riscurilor suplimentare asociate dezvoltării inteligenței artificiale, fiind subliniată importanța educației financiare a consumatorilor și a unei vigilențe sporite din partea instituțiilor statului.
-
Angela Oprea: Chatbot-urile trebuie să aibă întotdeauna alternativa unui operator uman
O altă problemă semnalată de reprezentanta ANPC privește utilizarea asistenților virtuali și a chatbot-urilor în relația dintre bănci și clienți.
Angela Oprea consideră că, indiferent de nivelul de automatizare a serviciilor, consumatorii trebuie să aibă posibilitatea de a discuta cu o persoană atunci când au nevoie de sprijin: „O altă problemă pe care aș vrea să o ridic este aceea a discuțiilor cu asistenți virtuali, cu chatbot-urile care, în orice situație, ar trebui să aibă o alternativă, adică un operator uman.”
Aceasta a arătat că asistenții virtuali pot oferi răspunsuri la întrebări simple, dar nu pot înlocui în toate situațiile intervenția unei persoane: „De multe ori, consumatorii încearcă să ia legătura cu banca. Li se răspunde în felul acesta, cu un chatbot, care într-adevăr poate răspunde la întrebări simple, însă niciodată aceste sisteme virtuale nu vor putea să înlocuiască un operator uman care realmente să dea un ajutor consumatorilor.”
 | Știri BVB