
Autori: Mihai Căruntu, vicepreședinte AAFBR, Sandra Petculescu, analist
Volatilitatea indicelui BET a devenit cea mai ridicată între principalii indici regionali, în urma variațiilor mai ample ale cotațiilor la bursa din București, în special în ultimul an de zile, stimulate de fluxurile de capital tot mai substanțiale dinspre investitorii de retail. Paradoxal, această postură este una relativ nouă pentru BVB, care pentru mai mult de zece ani a înregistrat o volatilitate semnificativ mai redusă raportat la multe dintre bursele mai dezvoltate din regiune, precum cele din Viena, Budapesta sau Varșovia. Aceasta este una dintre concluziile analizei, pentru un orizont de timp de peste 15 ani, a valorilor indicatorului deviația standard, ca măsură a volatilității indicilor bursieri și deci a riscului asociat investiției în acțiuni. Concluzia principală este că atât timp cât fondurile de pensii obligatorii au adoptat o poziție de acumulare progresivă în principalii emitenți de la BVB, acest fapt a stimulat o creștere semnificativă a prețurilor acțiunilor și mai ales au indus o stabilitate ridicată a cotațiilor. Cum din 2026 fondurile pilon II și-au redus substanțial achizițiile la BVB, iar principalii jucători au devenit investitorii de retail atât direct, cât și prin intermediul fondurilor deschise, acest fapt a ajuns să impulsioneze semnificativ amplitudinea fluctuațiilor la bursa din București. Astfel, investitorii vor trebui să se acomodeze cu noua realitate, care înseamnă pentru BVB volatilitate mai ridicată și deci riscuri asociate mai mari pentru expunerea pe acțiunile locale.
BVB a traversat cea mai “fericită” perioadă din istoria sa după aderarea României la Uniunea Europeană la 1 ianuarie 2007. Intrările de capital la bursa din București, în anii ce au urmat crizei financiare globale, au determinat un trend de apreciere a cotațiilor pe termen lung. Dincolo de capitalul străin semnificativ care a fost investit în emitenții locali, gradual, un rol tot mai important în creșterea capitalizării emitenților de la București a fost jucat de fondurile de pensii obligatorii. Acestea au început să funcționeze efectiv în 2008 și au acumulat acțiuni beneficiind de un timing ideal, respectiv după ce prețurile acțiunilor s-au prăbușit în urma crizei bursiere și financiare globale.
Treptat, fondurile de pilon II au ajuns să acumuleze participații semnificative în emitenții locali, astfel încât în 2026 sunt principalii investitori instituționali de la BVB, cu participații cuprinse între 40% și 60% din free-float-ul majorității companiilor incluse în indicele BET. Fără îndoială că apariția acestor investitori instituționali a fost cel mai bun lucru care putea să se întâmple bursei locale. Pe de o parte, fondurile de pensii au susținut aprecierea capitalizării emitenților listați și au încurajat întărirea guvernanței corporative a companiilor. În plus, fondurile de pensii au reprezentat un factor de atractivitate pentru BVB prin faptul că pentru investitorii străini este esențial ca pe o bursă să fie activi investitori instituționali locali puternici.
Însă un efect mult mai puțin palpabil, dar foarte important, al fondurilor de pensii obligatorii asupra BVB, s-a referit la faptul că prezența lor la cumpărare a stimulat un nivel mai redus al volatilității cotațiilor bursiere. Astfel, din Grafic 1, care prezintă volatilitatea indicelui BET raportat la alți indici reprezentativi regionali cu care ne place să ne comparăm (BUX-Budapesta, PX-Praga, ATX-Viena, WIG20-Varșovia), aflăm un lucru pe care nici nu l-am bănuit în legătură cu bursa noastră. Și anume că, pentru perioade lungi de timp între ianuarie 2011 și septembrie 2026, indicele BET a fost mai puțin volatil decât BUX, WIG20 sau chiar ATX, al bursei din Viena, cea mai matură piață din regiune. Acest fapt apare desigur foarte surprinzător pentru că așteptarea naturală ar fi fost ca o bursă mai subdezvoltată și mai mică precum cea de la București să fie și mai volatilă. Din păcate, însă, această așteptare a devenit o realitate de facto în 2026. Dar, pentru a privi corect întregul context și a găsi explicații rezonabile pentru postura actuală a BVB se cuvine să diseminăm istoria recentă a bursei noastre.
BET a fost chiar “liniștit” timp de 15 ani
Pentru a analiza volatilitatea indicelui BET împreună cu a celor mai reprezentativi indici regionali (BUX, PX, WIG20, ATX) și a unor indici ai piețelor mature (Euronext 100, DAX, S&P 500) am folosit cotațiile de închidere lunare ale indicilor bursieri selectați, disponibile în statisticile Federation of European Securities Exchanges (FESE), cu excepția datelor pentru S&P 500, preluate de pe Investing.com. Perioada considerată pentru selecția valorilor indicilor bursieri a fost ianuarie 2009-septembrie 2026, iar în baza acestora au fost construite seriile de date cu variațiile lunare ale acestor indici. În baza variațiilor lunare ale indicilor a fost calculat indicatorul deviația standard pe ferestre mobile de 24 de luni, prima valoare a seriei de date fiind deviația standard calculată la 31 ianuarie 2011, iar ultima la 30 septembrie 2026.
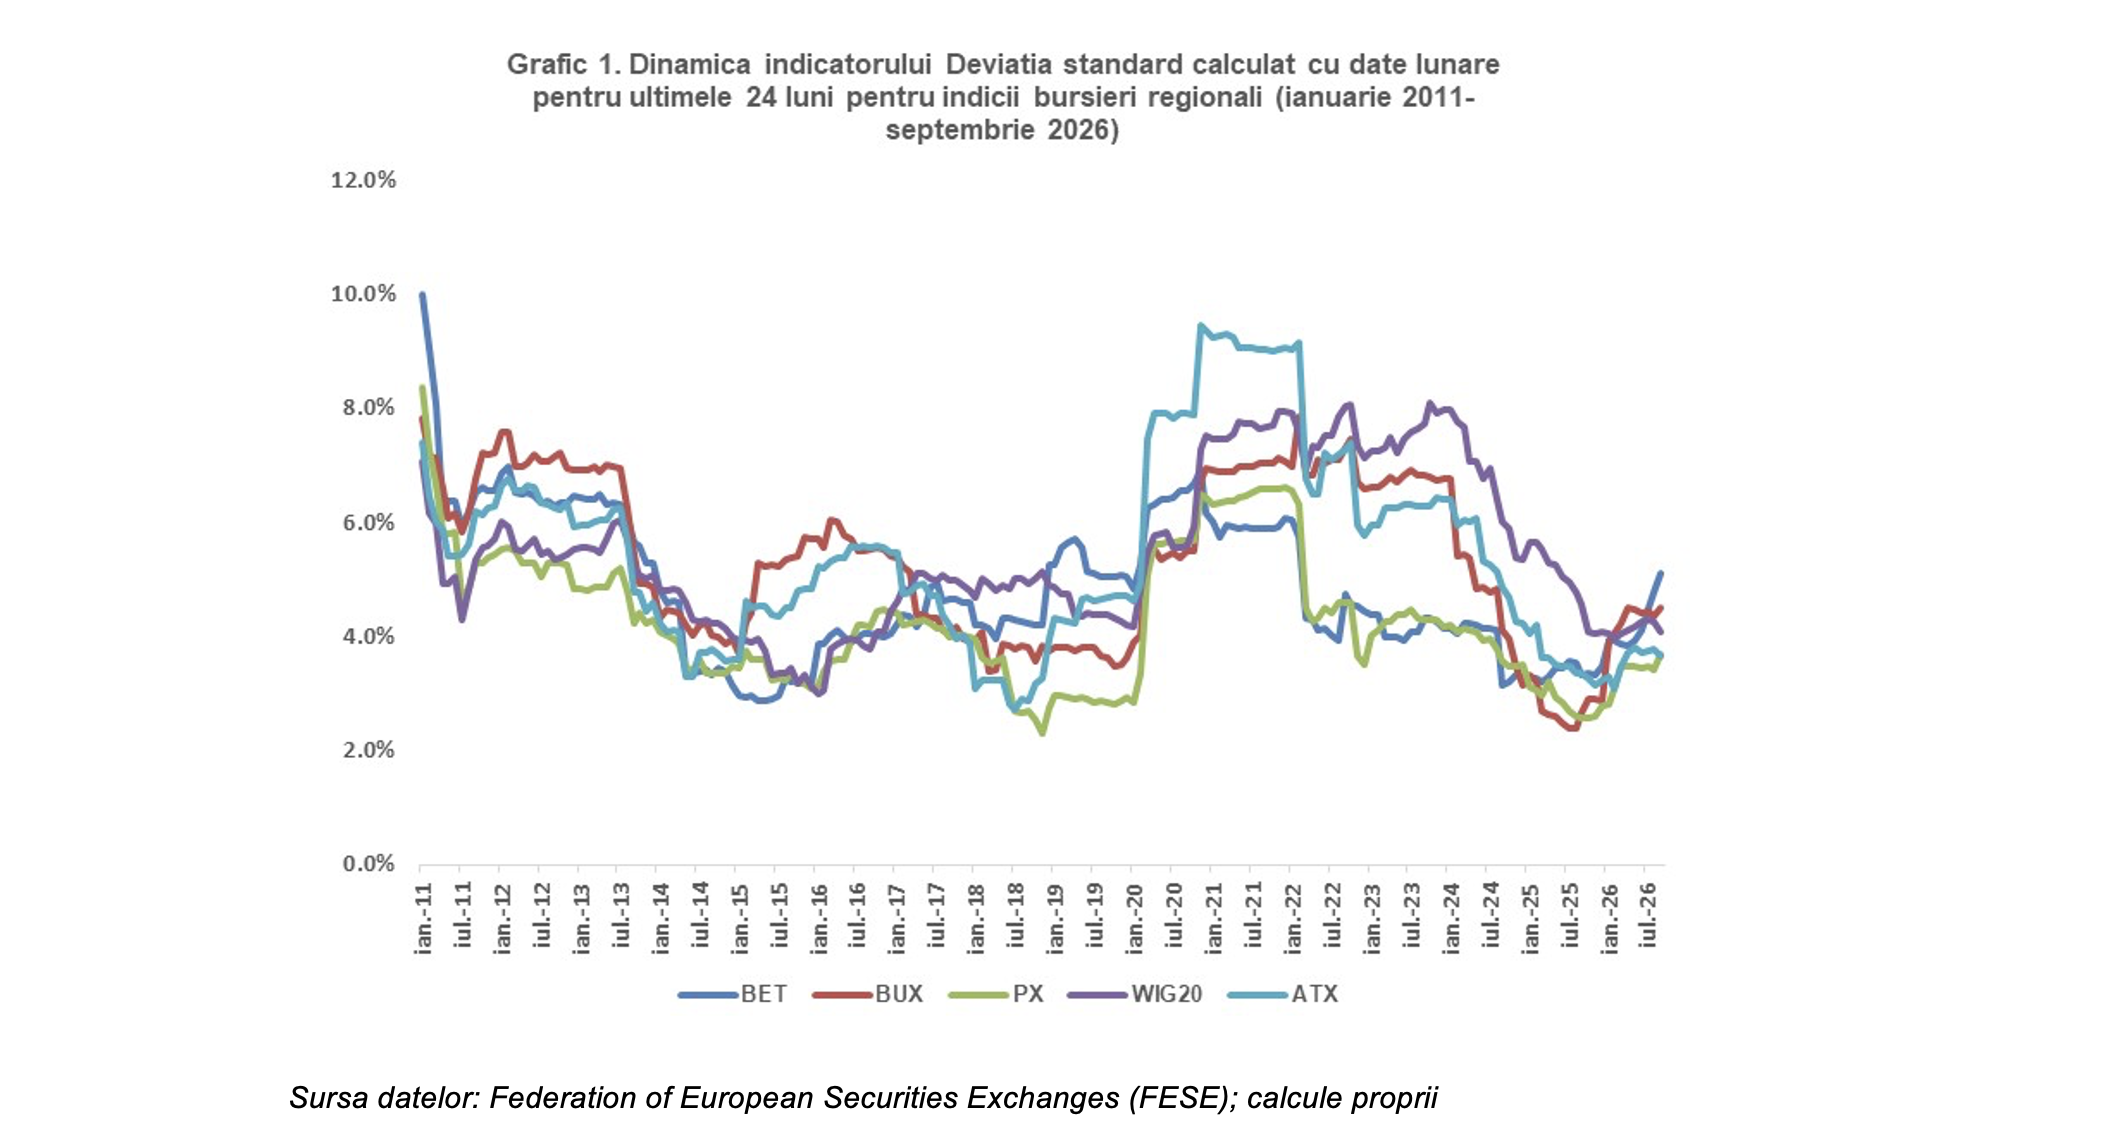
Astfel, în graficul prezentat pentru perioada ianuarie 2011-septembrie 2026, fiecare punct reprezintă valoarea indicatorului statistic deviația standard calculată pe baza variațiilor lunare ale indicelui în cauză din ultimele 24 de luni. Lungimea seriei de date de 24 de luni pentru calculul deviației standard a fost aleasă din două motive: i) să fie în mod minimal reprezentativă din punct de vedere statistic și ii) să includă un interval de timp potrivit ca lungime pentru captarea unor trenduri de schimbare ale amplitudinii variațiilor indicilor bursieri.
Deviația standard (Standard Deviation) este un indicator statistic care măsoară gradul de variabilitate pentru valorile unei variabile în raport cu media lor. Cu cât deviația standard este mai mare, cu atât variabila respectivă este mai volatilă și deci mai puțin predictibilă. În finanțe și investiții, deviația standard este cea mai utilizată măsură a volatilității, fiind și ușor de cuantificat. În consecință, riscul asociat unui activ financiar este cu atât mai mare cu cât deviația standard este mai mare și reciproc.
În Grafic 1, observăm că pentru o bună perioadă de timp, în ultimii 15 ani, volatilitatea indicelui BET a fost sensibil inferioară celei asociate unor indici bursieri din regiune precum BUX- Budapesta, WIG20-Varșovia sau ATX-Viena. Astfel, nu greșim dacă afimăm că volatilitatea BET a fost în mod sistematic sub majoritatea indicilor regionali, cu excepția unei perioade relativ scurte care captează variația indicilor bursieri în anii 2009 și 2010. Acest interval de timp include perioada în care piețele de acțiuni și-au atins minimele în martie 2009 și primele luni ale îndelungatei piețe de creștere pentru bursele de valori. Prima explicație a volatilității mai mari a BET se referă la faptul că o bursă mică precum BVB este mai afectată comparativ cu piețele dezvoltate de acțiuni, de crizele de încredere precum cele din perioada crizei financiare și bursiere globale (2007-2009). Cu cât o piață de acțiuni este mai mică, cu atât ajustările și volatilitatea cotațiilor acțiunilor de pe respectiva piață tind să fie mai ridicate pe parcursul unei piețe de scădere („bear market”). A doua explicație se referă la faptul că, în perioada crizei financiare globale și primii ani care au urmat, la BVB nu se manifesta un segment al investitorilor instituționali locali relevant în tranzacțiile de a București, fondurile de pensii obligatorii parcurgând prima perioadă de acumulare după geneza lor care a avut loc în anul 2008.
Așa cum arată și graficul prezentat, începând însă din 2012, amplitudinea volatilității indicelui BET a început să scadă astfel încât a ajuns să se situeze sistematic sub cea a indicilor din regiune. O excepție notabilă este reprezentată de intervalul decembrie 2018 – februarie 2020, când BET a fost cel mai volatil dintre indicii analizați, pe fondul scăderilor cotațiilor în decembrie 2018, după adoptarea OUG 114/2018. De asemenea, o evoluție foarte interesantă se poate observa în perioada crizei pandemiei COVID-19, declanșate în lunile februarie-martie 2020. Într-o primă etapă de timp relativ scurtă volatilitatea indicelui BET a fost într-adevăr mai ridicată față de alți indici regionali. Insă, ulterior, valorile indicatorului deviația standard pentru BET s-au poziționat sub cele asociate indicilor din regiune, înregistrând o volatilitate pe palierul cel mai redus, la concurență cu indicele PX-Praga, și mult sub indicele ATX-Viena.
După cum am explicat, fondurile pilon II au jucat fără îndoială un rol major în dinamica unei astfel de volatilități mai reduse în peisajul regional a indicelui BET după 2012, dar mai ales după criza COVID-19 ce a debutat în februarie-martie 2020. Motivul l-a reprezentat faptul că fondurile de pensii obligatorii dispuneau deja de disponibilități reprezentative din contribuții spre a fi orientate spre acțiunile BVB, tranzacționate la discount-uri semnificative după colapsul cotațiilor în luna martie 2020.
BVB devine mai riscantă din 2026
Însă, tocmai abundența infuziilor de capital înspre BVB din ultimii doi ani, dar mai ales în 2026, a determinat o creștere substanțială a volatilității acțiunilor locale vizibilă în acest an. Variațiile mai ridicate, comparativ cu trecutul recent, ale cotațiilor acțiunilor de la BVB reprezintă o realitate deja evidentă, chiar și fără a apela la instrumente statistice, precum indicatorul deviația standard.
Potrivit calculelor noastre, fondurile deschise din categoria OPCVM au avut disponibile în 2026 pentru investiții la bursă sume comparabile cu fondurile pilon II, respectiv echivalentul a circa două treimi din fluxurile ce ar fi putut teoretic fi plasate la BVB de fondurile pilon II, exclusiv din contribuțiile colectate în contul membrilor. Însă, din două motive, fondurile de pensii obligatorii au fost mult mai reținute în acest an în a face plasamente semnificative în acțiuni la BVB și chiar și-au mai redus din participații. Primul motiv este legat de necesitatea menținerii gradului de risc asociat fondurilor conform normelor ASF, în condițiile în care ponderea acțiunilor în activele lor totale a crescut în mod pasiv. Aprecierea prețurilor acțiunilor de la BVB și creșterea randamentelor obligațiunilor guvernului României care a determinat scăderea prețurilor obligațiunilor au impulsionat în mod pasiv ponderea acțiunilor în portofoliile de active ale fondurilor de pensii spre 30% din active sau chiar mai mult. Ca atare, din punct de vedere tehnic, fondurile de pensii obligatorii nu prea au mai avut spațiu să investească semnificativ în acțiuni la BVB. Al doilea motiv, la fel de important, se referă la faptul că pilonul II deține deja minim 50% din free-float-ul principalilor emitenți de la BVB și ar fi un non-sens să continue să acumuleze acțiuni locale, fie și numai din rațiuni de management al riscului de lichiditate. Din această perspectivă, managerii fondurilor pilon II vor aborda inevitabil tot mai mult investiții pe piețele bursiere dezvoltate din Europa, forțați de oferta foarte limitată de emitenți adecvați de la BVB.
Astfel, începând în special din acest an, locul fondurilor de pensii obligatorii în tranzacționarea la BVB a fost luat de fondurile deschise care au plasat lichidități comparabile cu cele investite până în 2025 de pilonul II la bursa locală. De notat că, mai mult de jumătate din capitalurile proaspete investite de români în fondurile deschise s-au făcut în fondurile deschise pe indici bursieri, în special ETF-urile locale, care astfel au pus presiune tot mai mare pe cotații. Alături de fondurile mutuale, desigur că prezența directă a retailului la BVB a devenit semnificativă, în prezent fiind probabil active peste 150.000 conturi ale persoanelor fizice, din cele peste 325.000 de conturi deschise la societățile de brokeraj, ceea ce reprezintă un salt remarcabil față de „audiența” din urmă cu câțiva ani.
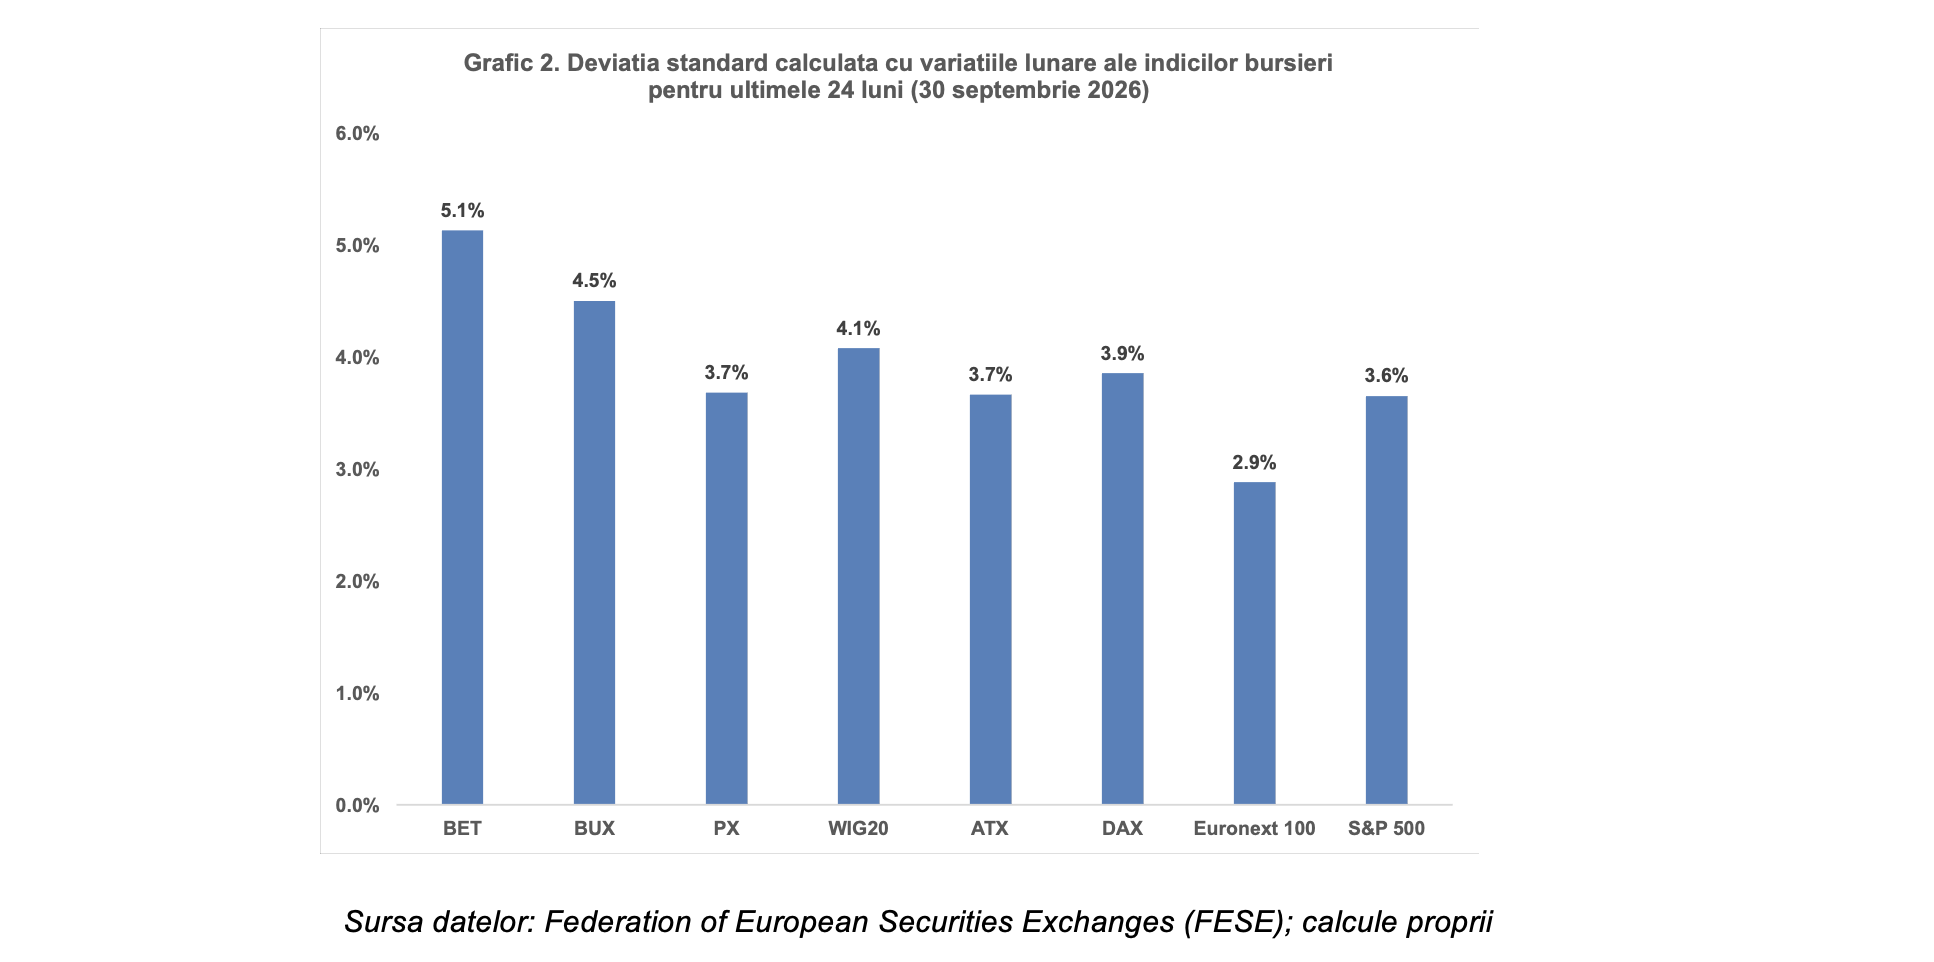
Înlocuirea graduală a fondurilor de pensii obligatorii cu fondurile deschise pe acțiuni și diversificate, în special pe indici bursieri (inclusiv ETF-uri), precum și cu investitorii de retail, ca principali jucători în tranzacțiile la BVB, se observă a fi avut drept consecință evidentă creșterea volatilității cotațiilor acțiunilor locale. Astfel, indicatorul deviația standard calculat pentru BET s-a înscris pe un trend pronunțat ascendent în ultimele șase luni, astfel încât valoarea sa la nivelul lunii septembrie 2026 era cea mai ridicată în rândul indicilor principali ai burselor din regiune, precum și ai unor burse dezvoltate: 5,1% pentru BET, față de 4,5% pentru BUX, 4,1% pentru WIG20 și 3,7% pentru PX și ATX (vezi Grafic 2). BET a urcat pe primul loc ca amplitudine a volatilității abia din iulie 2026.
Deși noua realitate a intervenit într-un interval scurt de timp, aceasta este inevitabil una durabilă. Pentru BVB va fi de acum înainte realmente imposibil să mai se poată întoarce la statutul de până în 2025. Nivelul sensibil mai ridicat al volatilității indicelui BET, peste cel al indicilor burselor din regiune, va fi foarte probabil regula și nu excepția pentru bursa locală.
Pentru investitorii români este important de conștientizat și de asumat faptul că o bursă de dimensiuni mici precum BVB, care a beneficiat de intrări de capitaluri foarte ridicate raportat la oferta foarte redusă de emitenți eligibili, a favorizat mirajul accesului facil la “prosperitate” prin intermediul performanțelor foarte atractive ale prețurilor acțiunilor listate.
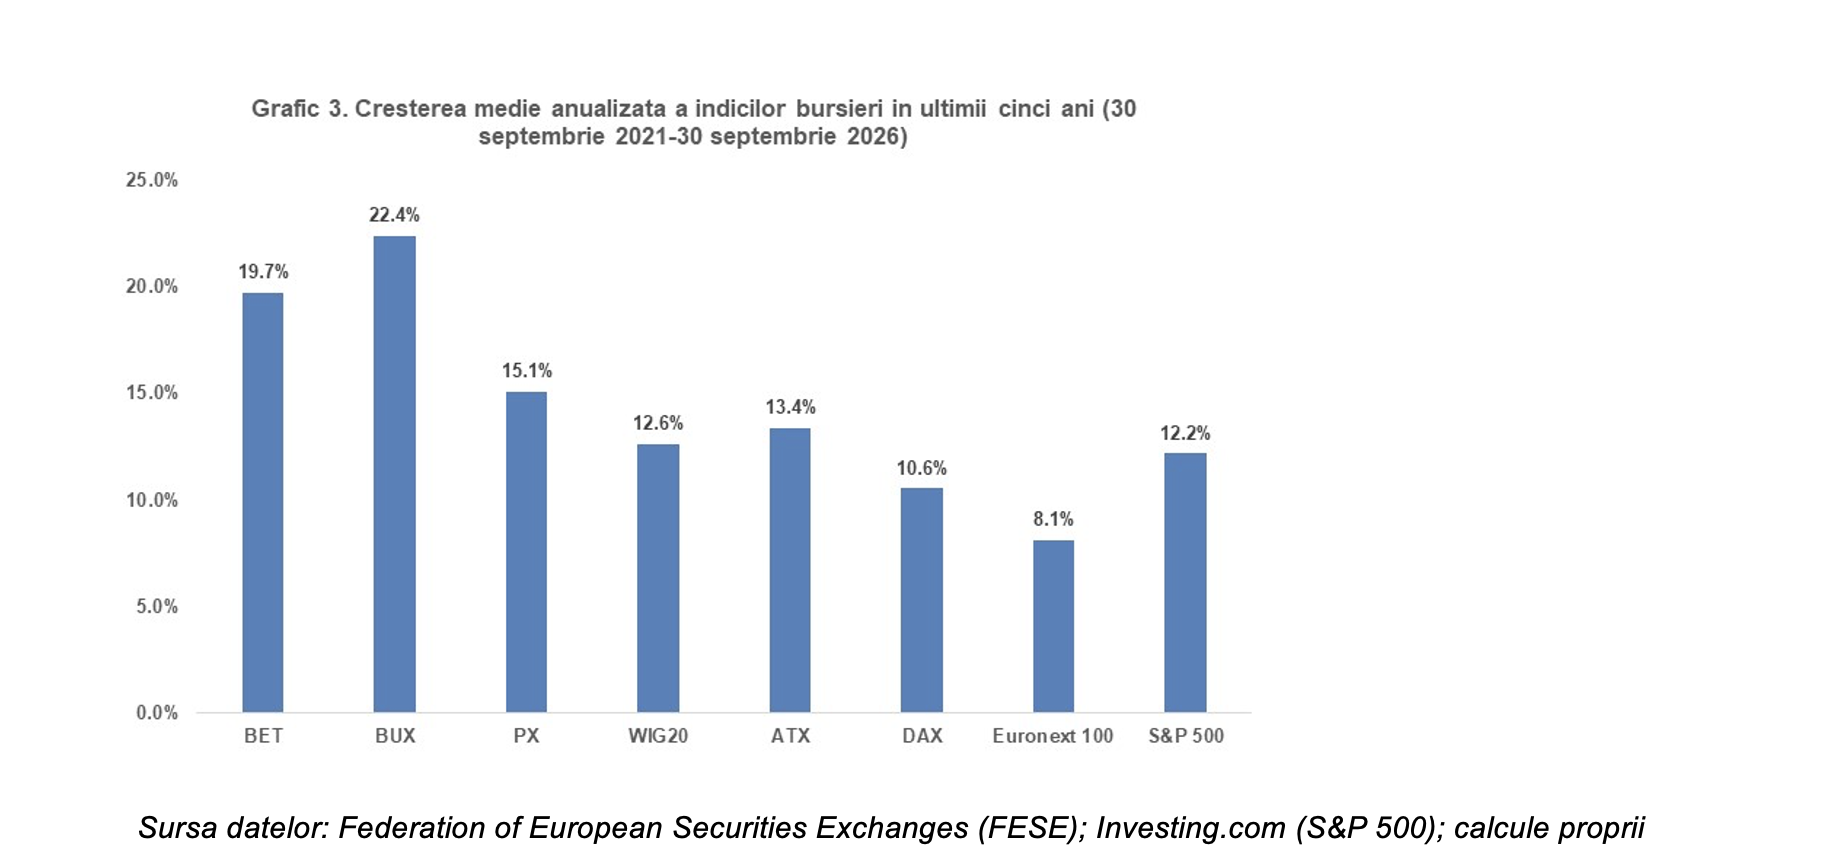
Însă aceste performanțe vor veni la „pachet” cu riscuri mai ridicate de acum înainte. Volatilitate mai mare înseamnă riscuri mai mari care implicit sunt opozabile investitorilor. Astfel, așa cum piețele de acțiuni la nivel global au parcurs perioade lungi de creștere și au facilitat accesul investitorilor la randamente atractive (vezi Grafic 3), este de așteptat și faptul că în contextul unor piețe viitoare de scădere (“bear market”), BVB va fi mai volatilă și foarte probabil va avea scăderi mai ample raportat la indicii din regiune și cei ai piețelor dezvoltate. Spre exemplu, perioadele emoționale mai intense, așa cum a fost criza COVID-19 în 2020, ar putea fi parcurse mult mai dureros de către BVB în viitor. Pentru că nu este deloc același lucru ca în locul fondurilor de pensii stabile la cumpărare, principalii actori la bursă să fie reprezentați de investitorii de retail, atât direct, cât și indirect prin fondurile mutuale pe acțiuni și diversificate.
 | Știri BVB