
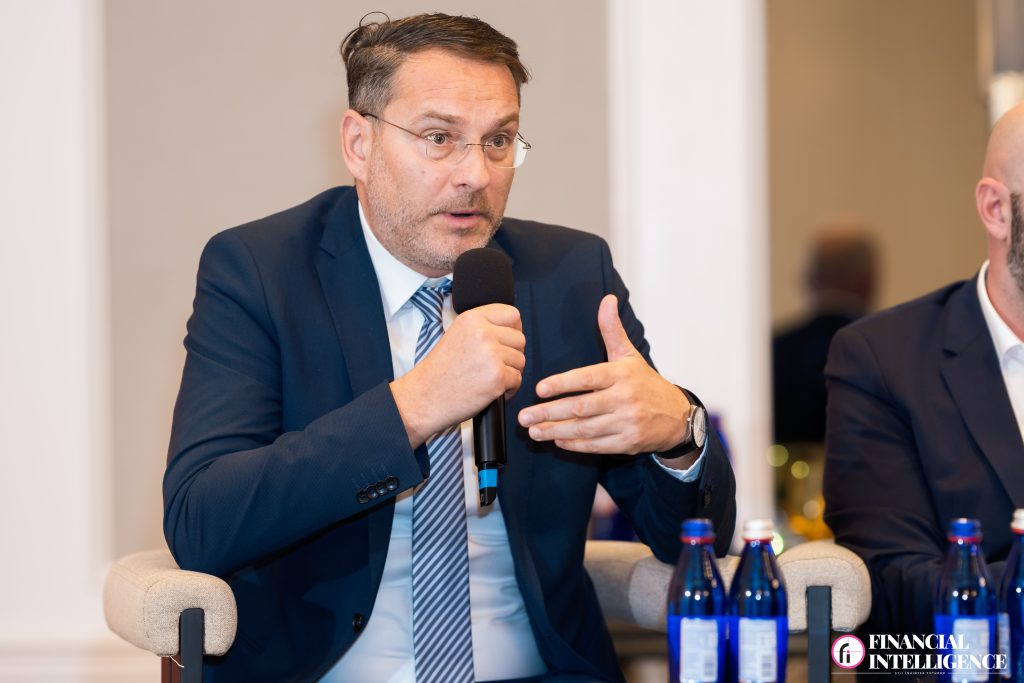
Dan Manolescu, președintele Camerei Consultanților Fiscali (CCF), consideră că în perioada următoare ar putea avea loc noi modificări ale fiscalității veniturilor din investiții, inclusiv majorarea impozitului pe dobânzi, în contextul diferențelor dintre cotele aplicate în prezent. Acesta susține, totodată, că reducerea impozitului pe dividende ar putea sprijini antreprenorii români și chiar ar putea genera venituri suplimentare la buget, prin stimularea distribuirii profiturilor.
„Mă aștept ca în perioada următoare să vedem o serie de corecții în sensul creșterii acestor cote către cota de 16%”, a declarat Dan Manolescu, la Banking Forum, organizat de Financial Intelligence, referindu-se la diferențele de impozitare existente între diverse categorii de venituri.
- Impozitarea câștigurilor de pe piața de capital ar putea fi modificată în urma procedurii de infringement
Președintele Camerei Consultanților Fiscali a explicat că regimul fiscal aplicabil câștigurilor de pe piața de capital ar putea suferi modificări în contextul procedurii de infringement declanșate de Comisia Europeană.
Dan Manolescu a explicat că, începând din 2026, impozitul aplicat câștigurilor obținute din vânzarea acțiunilor prin intermediari români a crescut de la 1% la 3%, pentru titlurile deținute mai mult de un an, și de la 3% la 6%, pentru cele deținute mai puțin de un an.
Potrivit președintelui Camerei Consultanților Fiscali, procedura de infringement declanșată de Comisia Europeană nu vizează nivelul acestor impozite, ci faptul că regimul fiscal special se aplică numai tranzacțiilor realizate prin intermediari români, nu și celor efectuate prin intermediari străini. Pentru soluționarea acestei probleme, Ministerul Finanțelor ar putea fie să extindă mecanismul și asupra intermediarilor străini, ceea ce ar presupune proceduri administrative suplimentare, fie să elimine regimul diferențiat și să aplice impozitul standard de 16% asupra câștigurilor de capital, a explicat Dan Manolescu.
Prima variantă ar presupune, potrivit acestuia, înregistrarea intermediarilor străini și implementarea unor proceduri administrative complexe.
„Rămâne de văzut care va fi opțiunea ministrului de Finanțe de a rezolva această problemă, dacă va încerca să extindă mecanismul și către intermediari străini, ceea ce va presupune înregistrarea acestora și o procedură complexă, sau va opta pentru varianta simplă de a elimina acest mecanism și de a veni cu cota standard de 16% pentru câștigurile de capital.”
- Dan Manolescu anticipează posibile majorări ale impozitelor pe dobânzi și alte venituri
Președintele CCF a atras atenția că fiscalitatea veniturilor din investiții prezintă în prezent diferențe semnificative între cotele aplicabile.
El a menționat impozitul de 10% pe dobânzi, impozitarea câștigurilor din lichidare și regimul aplicabil veniturilor din chirii, unde cota efectivă este de 8%, ca urmare a aplicării impozitului de 10% asupra unei baze diminuate cu cheltuieli forfetare de 20%.
„E o perioadă în care probabil vom vedea o serie de reașezări în zona fiscală, pentru că, cel puțin la zona de venituri din investiții, avem o serie de diferențieri de cote.”
În opinia sa, aceste diferențe ar putea determina autoritățile să analizeze o apropiere a nivelurilor de impozitare de cota de 16%.
- „Antreprenorul român este sancționat dacă își riscă banii în propria afacere”
Dan Manolescu consideră că actualul regim de impozitare a dividendelor creează un tratament fiscal nefavorabil antreprenorilor români în raport cu alte forme de plasare a capitalului.
El a explicat că, în timp ce antreprenorii români suportă impozitul de 16% pe dividende, numeroase companii-mamă din Uniunea Europeană beneficiază de scutiri în condițiile prevăzute de legislația care transpune directivele europene.
„Principalul suportator al acestui impozit pe dividende este antreprenorul român, care plătește 16% pe niște dividende pe care le obține investind din banii proprii în afacerea pe care o gestionează, în timp ce dacă ar ține banii la bancă, plătește 10% impozit, luând dobândă. Sau dacă finanțează statul, nu plătește impozit deloc.”
În opinia sa, această diferență transmite un mesaj descurajator pentru investițiile antreprenoriale: „Mesajul pe care fiscalitatea îl dă antreprenorului este acela că este sancționat cumva dacă își riscă banii în afacerea proprie.”
Președintele CCF a avansat posibilitatea reducerii impozitului pe dividende la 10%, concomitent cu o eventuală reașezare a impozitării altor venituri din investiții.
Acesta consideră că o cotă mai redusă ar putea încuraja distribuirea dividendelor și ar putea avea chiar un efect pozitiv asupra încasărilor bugetare: „Mă aștept ca o scădere a impozitului pe dividende la 10%, să spunem, […] să genereze de fapt un plus de bani, pentru că altfel, cu o cotă de 16%, probabil că, în această lipsă de finanțare, s-ar putea ca multe firme să nu distribuie dividende.”
- CCF speră ca impozitele pe construcții și cifra de afaceri să nu fie prelungite după 2026
Dan Manolescu a abordat și perspectiva menținerii unor impozite suplimentare aplicate anumitor sectoare economice.
Acesta și-a exprimat speranța că taxele care au ca termen de expirare 31 decembrie 2026 nu vor fi prelungite.
„Sincer, mi-aș dori să nu văd modificări în ceea ce privește impozitul pe construcții și impozitul pe cifra de afaceri, care sunt prevăzute a expira, adică și impozitul din zona petrol și gaze, pentru că ele au un termen de expirare 31 decembrie 2026.”
Președintele CCF a criticat tendința de a introduce sau prelungi sarcini fiscale suplimentare în sectoarele economice care înregistrează rezultate bune.
„Pare că sectoarelor cărora le merge bine statul vine și le mai pune ceva în cârcă și le spune: OK, ați rezistat, vă mai punem ceva?”
În opinia sa, o asemenea abordare poate afecta stimularea investițiilor și încrederea mediului de afaceri.
- Veniturile fiscale au crescut cu aproximativ 14%, dar cheltuielile continuă să pună presiune pe deficit
Referindu-se la situația bugetară, Dan Manolescu a arătat că veniturile fiscale încasate au crescut cu aproximativ 14% până în luna septembrie, însă ritmul cheltuielilor a continuat să exercite presiune asupra deficitului.
„Dacă ne uităm pe evoluția încasărilor, vedem că în acest an, ca și în anii anteriori, veniturile fiscale au tot crescut. Anul acesta avem o creștere de vreo 14% în venituri fiscale încasate până la septembrie.”
Potrivit acestuia, problema majoră rămâne dinamica cheltuielilor publice: „Din păcate, ritmul de creștere a cheltuielilor a fost tot timpul mai mare și din acest motiv avem în continuare o presiune mare pe deficit.”
Dan Manolescu a atras atenția și asupra costurilor ridicate ale datoriei publice, apreciind că acestea limitează semnificativ spațiul bugetar disponibil.
El a indicat costuri cu dobânzile echivalente cu aproximativ 2,5% din PIB până în septembrie și a anticipat că acestea ar putea depăși 3% din PIB până la sfârșitul anului. În aceste condiții, președintele CCF consideră că revenirea la un deficit bugetar de 3% din PIB devine foarte dificilă, mai ales în perspectiva majorării cheltuielilor pentru apărare.
- Manolescu pune sub semnul întrebării efectele economice pe termen lung ale creșterii cheltuielilor militare
Președintele Camerei Consultanților Fiscali a exprimat rezerve față de ideea că majorarea cheltuielilor pentru apărare ar putea constitui, pe termen lung, un motor de dezvoltare economică pentru Europa.
El a arătat că producția de echipamente militare poate genera valoare adăugată în anumite sectoare, însă consideră că efectele economice ulterioare sunt diferite de cele ale investițiilor în infrastructură.
„Această perspectivă a salvării economice a Europei prin creșterea cheltuielilor militare nu mi se pare că e pe termen lung valabilă”, a afirmat Dan Manolescu.
- Camera Consultanților Fiscali pregătește un summit dedicat fiscalității și tehnologiei
Dan Manolescu a anunțat și organizarea celei de-a doua ediții a unui summit dedicat fiscalității și tehnologiei, programat pentru 10-11 noiembrie, la Romexpo.
Evenimentul își propune să reunească reprezentanți ai autorităților fiscale, furnizori de tehnologie și contribuabili, pentru a discuta dezvoltarea și utilizarea instrumentelor digitale din domeniul fiscal.
Președintele CCF a amintit sistemele RO e-Factura și RO e-Transport, precum și adaptarea sistemelor informatice ale contribuabililor la noile obligații de raportare.
„Sunt o serie întreagă de instrumente digitale pe care autoritatea le folosește, pe care contribuabilii le folosesc și suntem cumva, la acest eveniment, la masă și furnizori, și beneficiari, și autorități fiscale pentru a discuta și încerca să construim împreună acest ecosistem digital la care suntem participanți cu toții.”
 | Știri BVB