
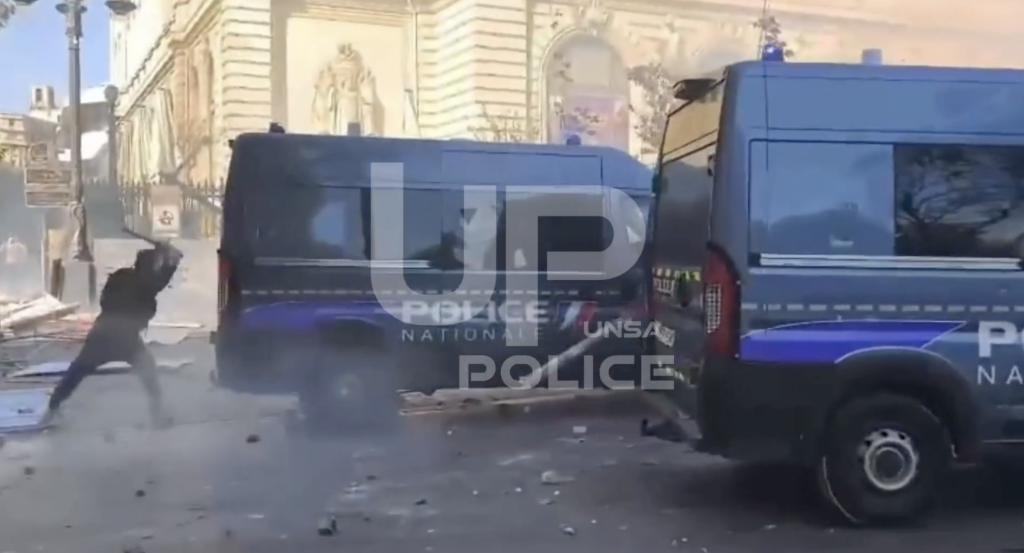
Randamentele obligațiunilor guvernamentale franceze au crescut luni, după ce protestele și violențele din weekend au amplificat îngrijorările investitorilor privind perspectivele fiscale și politice ale țării. Euro s-a depreciat, iar indicele CAC 40 a scăzut, în timp ce prima de randament cerută pentru datoria Franței față de obligațiunile germane a rămas în apropierea nivelurilor întâlnite ultima dată în timpul crizei datoriilor suverane din zona euro, potrivit CNBC.
Instabilitatea socială, incertitudinea politică și creșterea datoriei publice au pus presiune luni asupra activelor franceze, atât obligațiunile guvernamentale, cât și acțiunile listate la Paris fiind afectate.
Euro era în scădere cu 0,28% față de dolarul american și cu 0,24% față de lira sterlină.
Randamentul obligațiunilor franceze pe 10 ani a urcat cu peste 10 puncte de bază și s-a menținut în apropierea celui mai ridicat nivel din ultimele decenii, în pofida unei ușoare relaxări recente. Randamentele mai ridicate înseamnă costuri mai mari de finanțare pentru guvern.
Randamentele titlurilor franceze pe doi ani au crescut cu 6 puncte de bază, iar cele ale obligațiunilor pe 30 de ani, cu 8 puncte de bază.
Presiunea s-a resimțit și pe piața de acțiuni. Indicele CAC 40 a scăzut cu 1,34% în tranzacțiile de luni dimineață.
Piața bursieră franceză a avut în ultimii ani o performanță semnificativ mai slabă decât alte piețe europene, pe fondul creșterii volatilității politice, deși numai aproximativ 15% din veniturile companiilor din indice provin din Franța. Acțiunile băncilor s-au aflat printre cele mai afectate.
Piața franceză de acțiuni este, în mod tradițional, sensibilă la creșterea așa-numitului spread OAT-Bund – diferența dintre randamentul cerut de investitori pentru obligațiunile Franței și cel aferent titlurilor Germaniei.
Această diferență a ajuns la cel mai ridicat nivel de după criza datoriilor suverane europene de la începutul anilor 2010.
Randamentele obligațiunilor franceze le depășesc acum inclusiv pe cele ale Italiei și Greciei, ceea ce indică o percepție mai ridicată a riscului.
Creșterea spread-urilor obligațiunilor generează îngrijorări și în privința costurilor la care companiile franceze se pot finanța și alimentează temerile privind taxe mai mari și reglementări mai stricte.
Bursa franceză a fost afectată și de ponderea importantă a companiilor din industria luxului, care resimt scăderea consumului de produse premium în China.
Sute de mii de persoane au participat în weekend la manifestații împotriva paraliziei politice, costului vieții și situației serviciilor publice, inclusiv a școlilor și sistemului de sănătate.
Protestele din orașe precum Paris, Lyon și Marsilia au degenerat în scene violente, cu clădiri și mașini incendiate, confruntări cu poliția și peste 2.000 de arestări.
Mike Bell, head of market strategy la RBC BlueBay Asset Management, a declarat pentru CNBC: „Dacă ești un investitor internațional și te gândești dacă vrei să investești în obligațiuni franceze, situația nu ajută deloc.”
El a adăugat: „Pare că ori se revoltă piețele de obligațiuni, ori se revoltă oamenii, ori ambele.”
Investitorii străini dețin o proporție tot mai mare din datoria Franței. Ponderea acestora a crescut de la aproximativ 48% la începutul anului 2022 la aproape 60% la începutul lui 2026, ceea ce poate amplifica volatilitatea pieței obligațiunilor în perioadele în care investitorii evită riscul.
Bell consideră că Franța trebuie să își corecteze situația fiscală, inclusiv prin creșterea vârstei de pensionare.
„Trebuie să își pună în ordine situația fiscală, trebuie să crească vârsta de pensionare – nu te poți pensiona la 62 de ani dacă persoana medie trăiește până la 84 de ani –, dar dacă toate acestea se întâmplă înainte ca ei să înceapă măcar să discute despre acest lucru, imaginați-vă ce s-ar întâmpla pe străzile Franței dacă s-ar încerca majorarea vârstei de pensionare”, a spus el.
„Țara nu pare foarte ușor de guvernat într-un moment în care trebuie luate decizii dificile”, a adăugat strategul.
Marea problemă: bugetul
Costurile de finanțare de referință ale Franței au ajuns la cele mai ridicate niveluri din 2002, investitorii solicitând randamente mai mari pentru a împrumuta guvernul francez.
Printre principalele motive de îngrijorare se numără incertitudinea legată de viitoarele alegeri prezidențiale și capacitatea guvernului minoritar condus de premierul Sébastien Lecornu de a adopta bugetul pentru 2027, aflat în prezent în negociere.
Negocierile bugetare sunt tot mai dificile în Franța și au dus deja la căderea a doi dintre predecesorii recenți ai lui Lecornu.
Analiștii spun că investitorii vor să vadă un plan credibil de consolidare fiscală, pentru ca Franța să evite intrarea într-o spirală a datoriei.
Creșterea economică slabă și deficitul bugetar persistent ridicat împing în sus randamentele obligațiunilor. Acest lucru majorează costurile guvernului cu serviciul datoriei și poate adânci și mai mult deficitul, ceea ce, la rândul său, poate determina noi creșteri ale costurilor de finanțare.
Sharon Bell, senior European equity strategist la Goldman Sachs, a declarat pentru CNBC că va fi dificil ca deficitul bugetar să scadă fără măsuri dureroase.
„Taxele pentru companiile franceze ar putea foarte bine să crească. Cred că taxele ar putea crește în general în Franța. Consolidarea fiscală înseamnă că trebuie fie să cheltuiești mai puțin, fie să taxezi mai mult. Ambele variante sunt foarte dificile.”
Ea a adăugat că unul dintre motivele pentru care spread-ul dintre obligațiunile franceze și cele germane nu scade este scepticismul investitorilor că Franța va reuși să realizeze o consolidare fiscală și să reducă deficitul bugetar.
Există însă în continuare cerere pentru datoria franceză.
Ken Egan, senior director pentru datorii suverane la agenția de rating KBRA, a remarcat că licitațiile desfășurate săptămâna trecută au arătat că există încă „o cerere de bază foarte solidă pentru datoria franceză”.
Există riscul unei crize a datoriei?
Sharon Bell, de la Goldman Sachs, a spus că actualele condiții nu justifică deocamdată o intervenție de urgență din partea Băncii Centrale Europene, care nu dorește să recurgă la instrumente precum Transmission Protection Instrument.
Dacă spread-urile ar începe însă să afecteze lichiditatea pieței, BCE ar putea utiliza acest mecanism.
O asemenea intervenție ar fi sensibilă din punct de vedere politic și ar putea presupune ca Franța să adopte reforme fiscale mai dure pe o perioadă îndelungată, similare celor implementate de Grecia, Portugalia și Irlanda în timpul crizei din zona euro.
„Uneori este nevoie de presiunea pieței, iar asta am văzut anul acesta”, a spus Bell.
Mike Bell, de la RBC BlueBay Asset Management, este mai îngrijorat și consideră că Franța se confruntă cu un „risc foarte real” al unei crize a datoriei suverane.
„În cele din urmă, trebuie să își pună finanțele publice în ordine. Dacă ai sugera măcar ceea ce este cu adevărat necesar pentru asta, nu ai fi ales, iar dacă ai încerca să implementezi măsurile fără să fi primit un mandat electoral pentru ele, ai avea revolte în stradă”, a spus acesta.
În opinia sa, înaintea unei eventuale intervenții ar putea exista o confruntare majoră între câștigătorul viitoarelor alegeri și BCE.
Banca centrală este puțin probabil să intervină dacă țările nu respectă procedura privind deficitul excesiv, potrivit căreia deficitul bugetar al administrației publice nu trebuie să depășească 3% din PIB.
Deficitul Franței este în prezent de aproximativ 5% din PIB.
Guvernatorul Banque de France, Emmanuel Moulin, declara săptămâna trecută pentru CNBC că majorarea randamentelor obligațiunilor franceze este determinată de incertitudinea politică, dar considera că este „posibilă revenirea la un deficit de 3% în 2029, acesta fiind obiectivul guvernului”.
 | Știri BVB