
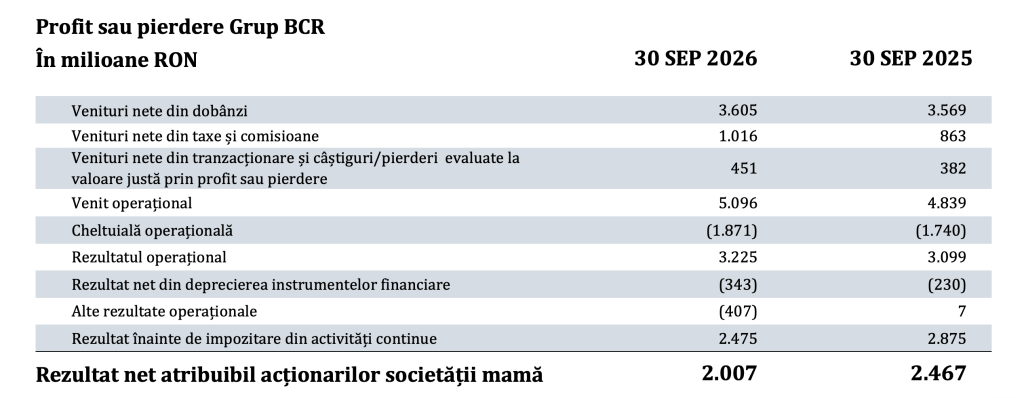
BCR a raportat un profit net de 2.007 milioane de lei (388 milioane de euro), în primele nouă luni, potrivit unui comunicat. Rezultatul a fost susținut de creșterea continuă a volumelor de afaceri cu clienții pe principalele segmente cheie, în pofida unui mediu concurențial intens și a provocărilor macroeconomice persistente, potrivit băncii.
Rezultatul operațional a crescut cu 4,1% an pe an, până la 3.225 milioane de lei (623 milioane de euro) în perioada 1-9 2026, susținut de majorarea veniturilor operaționale, parțial erodate de creșterea cheltuielilor operaționale.
Sergiu Manea, CEO Banca Comercială Română, a declarat: “Următoarea etapă de creștere a României va depinde de cât de bine transformăm cunoașterea în inovație și produse finite, gândite și create aici. Într-o lume în care tehnologia și geopolitica reconfigurează lanțurile globale de valoare, diferența o face cât de repede înțelegem unde ne aflăm. Rolul nostru este să le fim clienților un ghid de încredere, să le oferim instrumentele și expertiza cu care să transforme datele în decizii și să îi însoțim pe tot parcursul, astfel încât să aibă control și claritate.
Astăzi, peste 12.000 dintre cele mai solide companii din România, dintre cele cu o cifră de afaceri de peste un milion de euro, au ales George Business pentru a-și administra operațiunile financiare. Antreprenorii își văd în timp real ratingul și indicatorii financiari ai companiei, își negociază cursul valutar direct în platformă și obțin scrisori de garanție integral online. În George, clienții persoane fizice au acces la un portofoliu complet de produse și servicii, de la investiții la pensii și asigurări, iar prin serviciul de Coaching Financiar își fac un plan financiar personalizat și își formează obiceiuri sănătoase pe termen lung.
Mai presus de toate, România are nevoie de încredere în propria capacitate de a construi. De aceea finanțăm infrastructura și investițiile care cresc productivitatea și dezvoltă capitalul uman, pentru ca economia noastră să devină un motor de creștere al regiunii. Pentru noi, această încredere începe cu oameni și companii care fac alegeri bune pentru ei înșiși și, împreună, pentru România.”
Veniturile nete din dobânzi au crescut ușor, cu 1,0% an pe an, până la 3.605 milioane de lei (696 milioane de euro) în perioada 1-9 2026, reflectând volume de business mai ridicate și o structură optimizată a bilanțului, care au compensat impactul unui mediu concurențial foarte intens.
Veniturile nete din comisioane au crescut cu 17,8% an pe an, până la 1.016 milioane de lei (196 milioane de euro) în perioada 1-9 2026, reflectând o activitate mai intensă a clienților în zona produselor tranzacționale, de asigurare și investiții, susținută de extinderea bazei de clienți și de creșterea gradului de utilizare a produselor și serviciilor băncii. Această evoluție evidențiază relevanța continuă a surselor diversificate de venit.
Rezultatul net din tranzacționare și din instrumente financiare evaluate la valoare justă a crescut cu 17,8% an pe an, până la 451 milioane de lei (87 milioane de euro) în perioada 1-9 2026.
Ca urmare, veniturile operaționale au crescut cu 5,3% an pe an, ajungând la 5.096 milioane de lei (984 milioane de euro) în perioada 1-9 2026, susținute de creșterea tuturor principalelor surse de venit.
Cheltuielile administrative generale au crescut cu 7,5%, până la 1.871 milioane de lei (361 milioane de euro) în perioada 1-9 2026 față de perioada 1-9 2025, reflectând impactul inflației, al majorării TVA și al deprecierii monedei locale, precum și continuarea investițiilor în inițiative strategice. Aceste efecte au fost parțial compensate de măsurile continue de optimizare și de absența contribuțiilor la Fondul de Garantare a Depozitelor în 2026.
În consecință, raportul cost/venit a rămas la un nivel solid de 36,7% în perioada 1-9 2026, evidențiind menținerea unui accent puternic pe eficiența operațională.
Costurile de risc și calitatea activelor
Rezultatul net din deprecierea instrumentelor financiare s-a situat la 343 milioane lei (66 milioane euro) în perioada 1-9 2026, comparativ cu o alocare de provizioane de 230 milioane lei (46 milioane euro) în perioada 1-9 2025, reflectând în principal recalibrarea periodică a parametrilor de risc de credit pe fondul intensificării incertitudinilor macroeconomice și geopolitice. Cu toate acestea, costul riscului s-a îmbunătățit în T3 2026, înregistrând o reluare netă de provizioane susținută de recuperări semnificative din credite neperformante (NPL), inclusiv venituri din vânzarea unui subportofoliu de credite negarantate.
Rata creditelor neperformante (NPL) la nivelul Grupului BCR, calculată conform metodologiei Erste Group, s-a menținut relativ stabilă de la începutul anului, la 2,8% la septembrie 2026, ca urmare a măsurilor țintite de gestionare a creditelor neperformante. Gradul de acoperire cu provizioane a creditelor neperformante s-a situat la un nivel confortabil de 128% la septembrie 2026.
Capitalizare și finanțare
Rata capitalului de Rang 1+2 a Grupului BCR s-a situat la 22,6% în septembrie 2026 (nivel preliminar, fondurile proprii includ profitul), semnificativ peste cerințele Băncii Naționale a României și reflectând în mod clar pozițiile solide de capital și de finanțare ale BCR.
Creditele și avansurile nete acordate clienților au crescut cu 3,4% față de 31 decembrie 2025, ajungând la 75.418 milioane de lei (14.287 milioane de euro) la 30 septembrie 2026. Această evoluție reflectă creșterile atât pe segmentul corporate, cât și pe cel retail, parțial contrabalansate de scadența unui credit pe termen scurt de valoare mare, înregistrat anterior în categoria Alte segmente.
Depozitele de la clienți au crescut cu 4,1% față de 31 decembrie 2025, ajungând la 96.873 milioane de lei (18.351 milioane de euro) la data de 30 septembrie 2026, determinat de creșterea depozitelor pe ambele segmente retail și corporate.
Impactul BCR în economie și societate
În activitatea de creditare retail, BCR a acordat credite noi pentru persoane fizice și microîntreprinderi de 10,8 miliarde de lei în perioada 1-9 2026. Stocul de credite ipotecare a crescut cu 15,1% an pe an, din care creditele ipotecare standard (Casa Mea) au crescut cu 29,2% an pe an, parțial contrabalansate de rambursările de credite Prima Casă.
În activitatea de creditare corporate, BCR a aprobat credite noi pentru companii în valoare de aproximativ 11,9 miliarde de lei în perioada 1-9 2026. Stocul de credite corporate a crescut cu 14,2% an pe an. Din totalul finanțărilor acordate, 6,5 miliarde de lei au fost direcționate către sectoare strategice ale economiei (energie, agricultură, real estate, infrastructură și construcții), reconfirmând rolul BCR în susținerea economiei reale și a proiectelor cu impact structural pe termen lung.
BCR și-a consolidat poziția de lider pe piața finanțărilor sindicalizate, cu o participare totală de aproximativ 2,1 miliarde de lei (400 milioane de euro) în 1-9 2026. Totodată, banca a alocat în primele nouă luni peste 1 miliard de lei pentru proiecte de infrastructură publică și locală, contribuind la dezvoltarea unor comunități mai conectate și a unei economii mai competitive.
 | Știri BVB