
-
“Succesul infrastructurii de încărcare nu se va măsura doar în numărul de puncte instalate. Se va măsura în momentul în care un șofer va pleca de la București la Cluj, Timișoara sau Iași fără să mai simtă nevoia să își planifice călătoria în jurul încărcării”.
-
“Cuvântul ce va caracteriza evoluția tarifelor de încărcare este „dinamic”. Nu va fi o evoluție liniară, ci o piață în care prețurile vor fi influențate de locul, viteza, dar și momentul în care se va încărca”.
-
“Politicile legate de dezvoltarea electromobilității trebuie să se învârtă în jurul unui singur cuvânt: predictibilitate”.
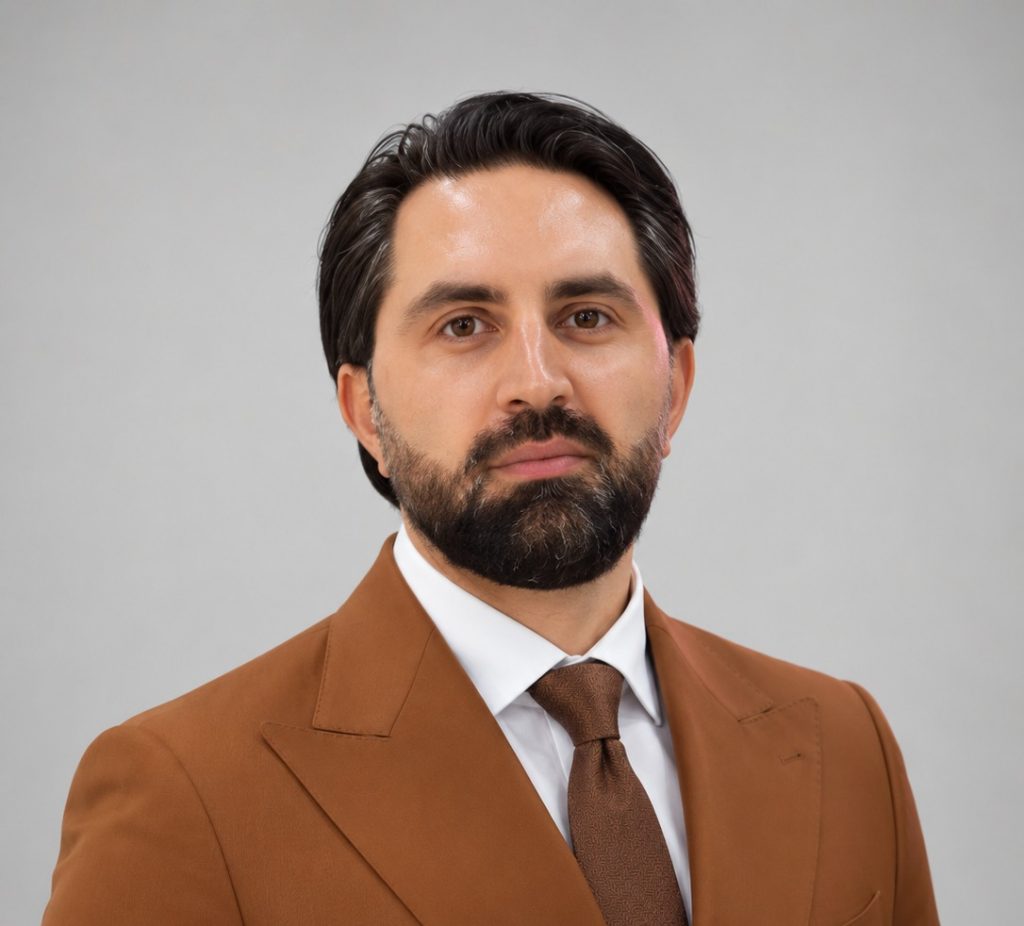
Silviu Tiron este inginer energetician de profesie, are peste 10 ani de experiență în domeniul energiei, iar din 2021 este implicat activ și în zona de electromobilitate. În prezent, lucrează în cadrul unei companii care dezvoltă și operează una dintre cele mai mari rețele de încărcare pentru mașini electrice, atât la nivel local, cât și european. Din 2019 face parte din comunitatea Future Energy Leaders (FEL), programul de leadership al CNR-CME, unde pe lângă cei doi ani ca Membru al Boardului, s-a implicat în numeroase proiecte, workshopuri și evenimente dedicate sectorului energetic, fiind un membru activ al comunității.
…………….
Cum evaluați stadiul dezvoltării pieței de e-mobility din România și cum ne comparăm cu alte state din Uniunea Europeană?
Silviu Tiron: Acum câțiva ani, o călătorie cu mașina electrică începea înainte să te urci la volan. Îți verificai traseul, ce stații ai în drum, de ce putere sunt, ce aplicații mai trebuie să descarci pentru a putea începe încărcarea și îți puneai la punct și un plan B. Astăzi, pentru din ce în ce mai mulți oameni, începe ca orice altă călătorie: te urci și pleci.
România se află într-un punct interesant al dezvoltării electromobilității. Am demonstrat că aceasta este posibilă, dar încă nu a devenit o alegere firească pentru majoritatea oamenilor.
Dacă privim către piețele europene mai mature, vedem cum arată câteva capitole din viitorul nostru. Acolo, mașina electrică nu mai este privită neapărat ca o declarație despre tehnologie sau sustenabilitate, ci tot mai mult ca o opțiune normală de mobilitate. În România, suntem încă în etapa în care decizia de cumpărare este influențată puternic de preț, de existența programelor de finanțare și de încrederea că infrastructura va fi acolo unde ai nevoie de ea.
Datele susțin aceste lucruri: în 2026 au fost înregistrate cu aproximativ 46% mai multe mașini electrice pentru perioada ianuarie–iunie, comparativ cu aceeași perioadă a anului trecut. Totuși, mașinile electrice reprezintă sub 5% din numărul mașinilor înregistrate anul acesta (conform datelor publicate de Direcția Generală Permise de Conducere și Înmatriculări). Comparativ, media europeană se situează în jurul a 20%.
Semnale pozitive arată și infrastructura de încărcare. Dacă în anii anteriori aceasta reprezenta una dintre principalele temeri ale celor care voiau să facă tranziția la o mașină electrică, astăzi poți ajunge în orice colț al țării și vei găsi o stație de încărcare. La sfârșitul lunii iunie 2026, rețeaua națională are cu aproximativ 60% mai multe puncte de încărcare decât în iunie 2025. Foarte puternic s-a dezvoltat infrastructura rapidă de încărcare (stații cu puteri de peste 50 kW), numărul punctelor de încărcare crescând cu 80% (iunie 2026 vs. iunie 2025).
Următorul capitol nu va mai fi despre a convinge oamenii că o mașină electrică poate funcționa în România. Va fi despre a face experiența suficient de simplă, accesibilă și predictibilă încât întrebarea „de ce electric?” să fie înlocuită, treptat, de una mult mai pragmatică: „de ce nu?”.
Dezvoltarea infrastructurii de încărcare ține pasul cu creșterea numărului de vehicule electrice? Care sunt principalele decalaje?
Silviu Tiron: În primii ani de dezvoltare a electromobilității în România, întrebarea era dacă avem suficiente puncte de încărcare. Astăzi, întrebarea corectă este dacă aceste puncte de încărcare sunt acolo unde avem nevoie, când avem nevoie și suficient de repede.
Dezvoltarea puternică din ultimii doi ani face ca infrastructura de reîncărcare să fie mai mult decât suficientă pentru numărul de mașini electrice actual. Raportul de vehicule electrice față de punctele de încărcare rapidă (peste 50 kW) în România este mai favorabil decât media europeană (13 mașini/punct de încărcare vs. 37).
Următoarea etapă de maturizare trebuie să includă: coridoare rapide bine acoperite, hub-uri cu mai multe puncte de încărcare de mare putere și o infrastructură mai bine distribuită și în orașele mici sau în zonele mai puțin atractive comercial.
Decalajele sunt mai degrabă geografice, majoritatea stațiilor fiind amplasate în București și marile centre urbane din țară. De asemenea, România suferă când vine vorba despre existența stațiilor de reîncărcare amplasate pe autostradă. Dezvoltarea infrastructurii rutiere nu a ținut cont de expansiunea vehiculelor electrice, iar acum se vede nevoită să prindă din urmă prin investiții majore.
Mai există însă un decalaj despre care se vorbește mai puțin: cel dintre instalarea unei stații și integrarea ei în sistemul energetic. Pe măsură ce crește puterea de încărcare și apar hub-uri mai mari, capacitatea rețelei electrice, racordarea, managementul inteligent al energiei și, în anumite cazuri, stocarea devin la fel de importante ca stația în sine.
În fond, succesul infrastructurii de încărcare nu se va măsura doar în numărul de puncte instalate. Se va măsura în momentul în care un șofer va pleca de la București la Cluj, Timișoara sau Iași fără să mai simtă nevoia să își planifice călătoria în jurul încărcării.
Ce impact are extinderea mobilității electrice asupra sistemului energetic național și asupra rețelelor de distribuție a energiei electrice? Sunt acestea pregătite pentru o cerere în creștere?
Silviu Tiron: La prima vedere, ecuația pare destul de simplă: cu cât adunăm mai multe mașini electrice, cu atât crește consumul de energie și cu atât mai multă presiune este pusă pe sistemul energetic. În realitate, această piața este mai complexă.
Este vorba și de când această energie este consumată. Cel mai convenabil este ca, în momentul în care ai ajuns seara acasă, să pui mașina la încărcat. Iar în momentul în care vom avea milioane de mașini electrice, presiunea asupra rețelelor de distribuție electrică va fi semnificativă. Același lucru este valabil și pentru hub-urile mari de încărcare, concentrate într-un singur punct.
Întrebarea este dacă putem dezvolta suficient de inteligent sistemul energetic românesc pentru a duce următorul val de electrificare. România are nevoie clar de investiții puternice, dar acest lucru nu poate fi rezolvat construind pur și simplu mai multă infrastructură, ci prin modul în care o folosim.
Un lucru interesant este faptul că mașina în sine poate deveni o parte din soluție. O mașină stă parcată, de regulă, mult mai mult timp decât are nevoie efectiv pentru a se încărca. Dacă încărcarea poate fi mutată automat către orele în care rețeaua este mai puțin solicitată sau către perioadele în care există producție abundentă din surse regenerabile, automobilul electric încetează să mai fie doar o sarcină suplimentară pentru sistem și începe să ofere flexibilitate.
De asemenea, trebuie ținut cont că, odată cu montarea stațiilor de reîncărcare de mare putere sau a hub-urilor, operatorul nu se limitează doar la montajul lor. Odată cu acestea, sunt realizate și investiții conexe în posturi de transformare, extinderi de rețea și chiar implementarea sistemelor de stocare în baterii.
Așadar, sunt rețelele pregătite? Pentru nivelul actual de adopție, presiunea este gestionabilă. Pentru nivelul de electrificare pe care ni-l propunem în următorul deceniu, însă, pregătirea trebuie făcută de acum. Iar aceasta înseamnă nu doar cabluri și transformatoare mai puternice, ci rețele mai inteligente, investiții anticipate și mult mai multă flexibilitate.
Cum apreciați eficiența programelor de sprijin, precum Rabla Plus și finanțările pentru stațiile de încărcare? Sunt suficiente pentru a susține dezvoltarea pieței?
Silviu Tiron: Programele de sprijin au avut, fără îndoială, un rol important în primii kilometri electrici. Programul Rabla Plus, în momentul lui de glorie, când finanțarea putea ajunge și la 11 mii de euro, a avut un impact semnificativ în vânzările de mașini electrice. În anul 2023, se înregistrau vânzări record, având în vedere că prețul unei mașini noi putea ajunge și sub 10 mii de euro. Dar, odată micșorat, apetitul s-a redus.
De asemenea, și finanțările pentru stațiile de încărcare au încurajat companiile să facă pașii spre dezvoltarea unei infrastructuri care, în urmă cu 10 ani, era inexistentă.
Dar orice mecanism de sprijin trebuie judecat nu doar prin prisma banilor pe care îi pune în piață, ci și prin încrederea pe care reușește să o creeze.
Pentru un cumpărător, o companie care își electrifică flota sau un investitor care construiește infrastructură de încărcare, predictibilitatea este aproape la fel de importantă ca valoarea finanțării. Dacă regulile, bugetele sau calendarul se schimbă frecvent, piața începe să aștepte. Consumatorul amână achiziția, compania amână investiția, iar dezvoltatorul devine mai prudent.
Lecția ultimilor ani ne-a arătat că nu avem neapărat nevoie de finanțări mai mari, ci de politici mai stabile și de o tranziție predictibilă de la o piață stimulată către una care se poate susține tot mai mult singură.
Sprijinul pentru infrastructură trebuie să devină mai strategic. Scheme precum e-Mobility RO, orientată către infrastructura de încărcare de pe autostrăzi, drumuri expres și drumuri naționale, sau e-MOVE RO, destinată dezvoltării infrastructurii pentru întreprinderi și comunități, merg în această direcție. Nu avem nevoie doar de mai multe stații, ci de stații acolo unde mecanismele pur comerciale nu reușesc încă să justifice investiția.
Dar vedem cum, în 2026, impulsionat probabil și de creșterile vertiginoase ale prețurilor combustibililor fosili, bugetul alocat prin Rabla Plus pentru mașini electrice a fost primul epuizat. Dincolo de cifre, acest lucru spune ceva important despre piață – interesul există, iar atunci când mecanismul de sprijin este atractiv și accesibil, el se transformă rapid în cerere.
Ce rol vor avea încărcarea inteligentă (smart charging) și tehnologia Vehicle-to-Grid (V2G) în echilibrarea sistemului energetic și integrarea surselor regenerabile?
Silviu Tiron: Aceasta este, probabil, una dintre cele mai interesante schimbări de perspectivă: mașina electrică a intrat în această poveste ca un consumator de energie. În viitor, bateria ei poate deveni parte din soluția prin care echilibrăm sistemul energetic.
Să ne imaginăm o zi obișnuită dintr-un viitor nu foarte îndepărtat, poate chiar actual. La prânz, producția fotovoltaică este ridicată, dar multe dintre mașini sunt parcate ore întregi. Seara, când oamenii ajung acasă, consumul sistemului crește, în timp ce producția solară dispare. Dacă toate vehiculele încep să se încarce simultan, ele amplifică vârful de consum. Dacă însă încărcarea este inteligentă, exact aceeași flotă poate deveni parte din soluție.
Smart charging permite mutarea încărcării către momentele în care energia este mai abundentă, mai ieftină sau rețeaua este mai puțin solicitată. Pentru utilizator, mașina este în continuare încărcată atunci când are nevoie de ea. Pentru sistemul energetic însă, diferența poate fi semnificativă: cererea devine flexibilă și poate urmări mai bine producția din surse regenerabile.
Vehicle-to-Grid (V2G) duce această logică încă un pas mai departe. Energia nu mai circulă doar din rețea către automobil, ci, atunci când condițiile o permit, și în sens invers. O singură baterie poate părea nesemnificativă la scara unui sistem energetic. Zeci sau sute de mii de baterii conectate și coordonate inteligent încep însă să semene cu o capacitate distribuită de stocare.
Desigur, V2G nu va deveni realitate la scară largă doar pentru că tehnologia există. Va fi nevoie de vehicule și infrastructură compatibile, standarde, digitalizare, tarife dinamice și mecanisme prin care utilizatorul să fie remunerat pentru flexibilitatea pe care o oferă sistemului. Și, foarte important, experiența trebuie să rămână simplă pentru șofer. Nu putem transforma fiecare proprietar de mașină electrică într-un „trader de energie”.
Și poate că acesta este paradoxul e-mobility: am început prin a ne întreba dacă rețeaua va putea susține milioane de mașini electrice. S-ar putea ca, la maturitate, să descoperim că milioanele de mașini electrice pot ajuta la susținerea rețelei.
Care sunt principalele provocări pentru operatorii de stații de încărcare și furnizorii de energie în dezvoltarea unei rețele naționale eficiente și profitabile?
Silviu Tiron: Încărcarea unei mașini electrice ar trebui să fie la fel de simplă ca încărcarea telefonului mobil: conectezi cablul și încărcarea începe. De fapt, în spate stă o ecuație economică și energetică destul de complexă.
Precum vechea dilemă a oului și găinii, operatorii de stații se confruntă cu un paradox specific acestei etape de dezvoltare. Pentru ca oamenii să aibă încredere să plece cu mașina electrică la drum, infrastructura trebuie să existe. Dar, pentru ca o stație să fie profitabilă, are nevoie de suficient trafic.
Această ecuație devine și mai dificilă în cazul încărcării rapide și ultrarapide. Investiția nu înseamnă doar echipamentul de încărcare. Înseamnă racordare la rețea, putere disponibilă, eventual extinderea sau modernizarea infrastructurii electrice locale, costuri de operare și mentenanță, software, sisteme de plată și, tot mai mult, soluții de management al energiei sau stocare.
Iar racordarea la rețea este, în sine, una dintre provocările importante. Pentru locațiile cu puteri mari, procesul poate fi de durată și presupune costuri semnificative, mai ales acolo unde rețeaua existentă nu dispune de capacitatea necesară și sunt necesare lucrări suplimentare de întărire sau extindere. Din perspectiva unui investitor, aceasta înseamnă nu doar un cost mai mare, ci și un interval mai lung între identificarea unei locații bune și momentul în care aceasta poate deveni operațională. Uneori, o locație excelentă din punct de vedere al traficului nu este neapărat și o locație simplă din punct de vedere energetic.
Cu alte cuvinte, trebuie să construim astăzi o parte din rețeaua de care vom avea nevoie mâine.
O altă provocare o reprezintă geografia. Cele mai atractive locații din punct de vedere comercial nu sunt neapărat singurele locații de care are nevoie o rețea națională. Un operator va găsi mai ușor un model de business într-un oraș mare sau într-o zonă cu trafic intens decât într-o regiune în care astăzi circulă puține vehicule electrice. Pentru șofer însă, exact acea stație poate face diferența dintre o călătorie pe care o face fără ezitare și una pe care preferă să nu o facă electric. Aici are un rol important finanțarea publică: să ajute la acoperirea acelor puncte unde infrastructura este necesară pentru dezvoltarea mobilității electrice, dar unde modelul economic nu este încă suficient de atractiv.
Mai există însă ceva ce nu trebuie pierdut din vedere: experiența clientului. O rețea națională eficientă nu este doar cea care apare pe hartă. Stația trebuie să funcționeze, să fie disponibilă, ușor de găsit, plata să fie simplă, prețul transparent, iar șoferul să poată avea încredere că oprirea va dura cât se așteaptă.
Adevărata maturizare a acestei industrii va veni atunci când vom reuși să împăcăm trei lucruri care astăzi par uneori în tensiune: acoperirea națională, experiența foarte bună pentru utilizator și profitabilitatea pentru operator.
Cum vedeți evoluția tarifelor de încărcare în următorii ani și ce factori vor influența costul utilizării vehiculelor electrice?
Silviu Tiron: Cuvântul ce va caracteriza evoluția tarifelor de încărcare este „dinamic”. Nu va fi o evoluție liniară, ci o piață în care prețurile vor fi influențate de locul, viteza, dar și momentul în care se va încărca.
Vom vedea o diferențiere tot mai clară între tipurile de încărcare. Încărcarea acasă sau la locul de muncă va avea o logică economică diferită de încărcarea rapidă pe autostradă. Este firesc: la un hub ultrarapid nu cumpărăm doar energia, ci și posibilitatea de a primi foarte multă energie într-un timp foarte scurt, într-o locație în care avem nevoie de ea.
De asemenea, smart charging va juca un rol important în ecuația prețului. Pe măsură ce apar tarife dinamice și sisteme capabile să răspundă la condițiile din piața de energie și din rețea, întrebarea nu va mai fi doar „cât costă un kWh?”, ci și „când aleg să îl consum?”. Un automobil care stă conectat opt ore peste noapte nu trebuie neapărat să se încarce în toate acele ore. Încărcarea poate fi mutată către intervalele mai favorabile din punct de vedere al prețului și al solicitării rețelei.
O provocare va consta și în transparența prețurilor. Pentru utilizator, acesta este un pas important: înainte de a conecta mașina, trebuie să fie cât mai simplu să înțeleagă cât va plăti.
Pe măsură ce piața se maturizează, vom trece de la ideea unui simplu „tarif de încărcare” la un ecosistem de prețuri mult mai flexibil. Și poate că aici apare următoarea schimbare importantă pentru șoferul electric: nu va mai conta doar câtă energie consumă mașina, ci cât de inteligent alege să o încarce.
Care sunt perspectivele pieței de e-mobility în România până în 2030 și ce politici considerați esențiale pentru ca tranziția către mobilitatea electrică să fie sustenabilă din punct de vedere economic și energetic?
Silviu Tiron: Cred că până în 2030 România va parcurge poate cea mai importantă parte a tranziției către mobilitatea electrică: trecerea de la o piață încă dependentă de stimulente și de deciziile early adopters la una în care automobilul electric devine o opțiune normală pentru un segment mult mai larg de clienți.
În același timp, infrastructura de încărcare avansează într-un ritm puternic: numai în 2026, numărul punctelor publice de încărcare rapidă din România a crescut cu aproape 80%. Iar investițiile aflate deja în derulare ne arată că piața se pregătește pentru un nivel de adopție semnificativ mai mare decât cel de astăzi.
Politicile legate de dezvoltarea electromobilității trebuie să se învârtă în jurul unui singur cuvânt: predictibilitate.
Avem nevoie de o strategie dedicată care să cuprindă o perspectivă multianuală asupra programelor de stimulare și a implementării regulamentului european AFIR. Pentru utilizator, rezultatul ar trebui să fie foarte concret: să poată traversa România cu un vehicul electric cu aceeași încredere cu care o face astăzi cu unul convențional.
De altfel, nu putem separa dezvoltarea electromobilității de dezvoltarea sistemului energetic. Până în 2030 vom avea simultan mai multe vehicule electrice, mai multă producție din surse regenerabile și o nevoie mai mare de flexibilitate. În acest context, investițiile în rețele, digitalizare, stocare și smart charging nu mai sunt proiecte separate de e-mobility; ele fac parte din aceeași tranziție.
Este nevoie să trecem de la politici construite separat – pentru automobile, pentru stații, pentru energie regenerabilă sau pentru rețele – la o politică integrată de electrificare. Mașina, stația de încărcare, bateria, producția fotovoltaică și rețeaua electrică vor deveni tot mai mult componente ale aceluiași ecosistem.
Din acest motiv, nu aș măsura succesul anului 2030 doar în numărul de automobile electrice sau în numărul de stații instalate. L-aș măsura prin cât de puține motive mai are un consumator să ezite: dacă automobilul este accesibil, dacă poate încărca simplu și predictibil, dacă infrastructura există și dincolo de marile orașe și dacă sistemul energetic poate integra această cerere eficient.
Poate că acesta este, de fapt, punctul în care se încheie prima etapă a poveștii e-mobility: când nu mai avem nevoie să convingem oamenii să aleagă electric. Trebuie doar să le oferim condițiile în care această alegere are sens.
 | Știri BVB