
-
Propunere: Un vehicul public care să investească alături de capitalul privat
-
Companiile de stat ridică probleme suplimentare privind ajutorul de stat
-
Băncile pot restructura creditele, dar nu pot justifica întotdeauna o expunere nouă
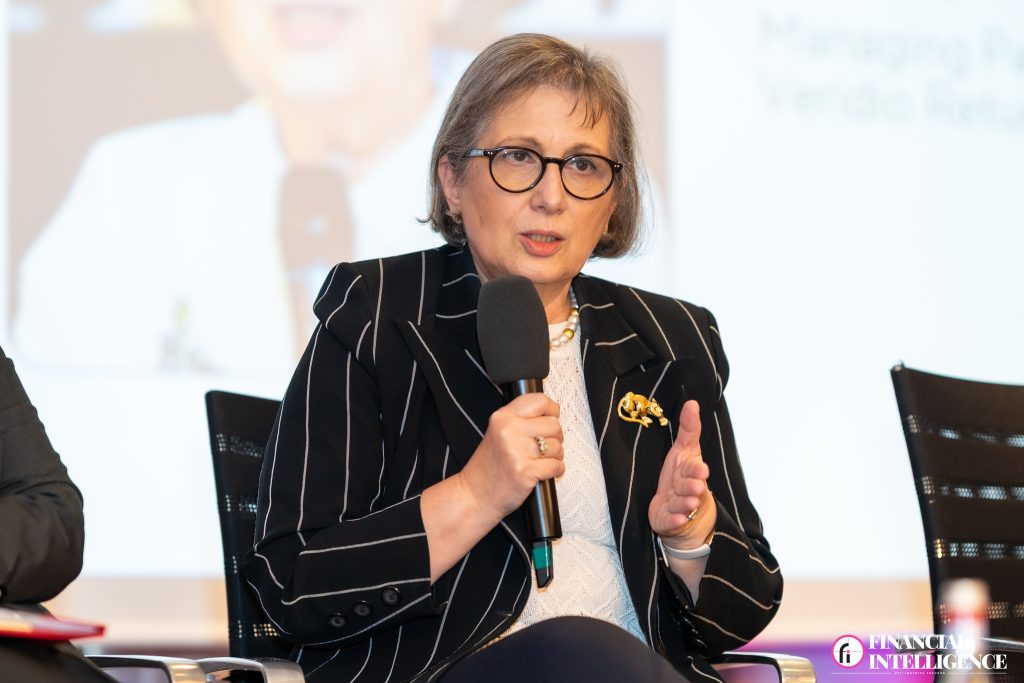
Un vehicul public care să investească alături de capitalul privat, în condiții comparabile și cu o împărțire transparentă a riscurilor, ar putea contribui la dezvoltarea finanțării companiilor în dificultate, consideră Speranța Munteanu, Managing Partner VERIDIO Return.
România dispune de instrumente juridice pentru protejarea finanțărilor noi acordate companiilor aflate în restructurare sau insolvență, însă nu are încă o piață dezvoltată a finanțatorilor specializați care să își asume riscurile redresării acestor afaceri, a declarat Speranța Munteanu, Managing Partner VERIDIO Return, la Banking Forum, organizat de Financial Intelligence, pe 2 noiembrie.
În cadrul panelului dedicat finanțării companiilor aflate în dificultate, aceasta a atras atenția asupra unui gol existent între finanțarea bancară tradițională și nevoile de capital ale companiilor care mai au perspective de redresare, dar pentru care băncile nu mai pot justifica majorarea expunerii.
„Cine finanțează o companie după ce banca nu mai poate sau nu mai dorește să-și mărească expunerea, dar înainte ca valoarea afacerii să se piardă?”, a întrebat Speranța Munteanu.
Potrivit acesteia, legislația oferă deja o parte din soluție, însă piața nu a dezvoltat suficient categoria investitorilor dispuși să acorde finanțări noi în asemenea situații.
„Legea are deja un răspuns parțial. Protejează finanțarea nouă și intermediară acordată în procedurile de restructurare preventivă și prevede un rang prioritar pentru anumite finanțări acordate în perioada de observație. Piața nu a construit însă un actor care să intre sistematic în acest spațiu: un finanțator de situații speciale, dispus să pună bani noi într-o companie aflată în dificultate și să accepte un risc ridicat, în schimbul unei poziții de plată protejate de lege.”
Speranța Munteanu a numit acest potențial investitor „finanțatorul incognito”, pentru a evidenția diferența dintre posibilitățile oferite de legislație și realitatea pieței. „Există în lege, dar nu este încă vizibil ca actor de piață.”
-
Băncile pot restructura creditele, dar nu pot justifica întotdeauna o expunere nouă
Speranța Munteanu a explicat că dificultățile unei companii sunt evaluate diferit în funcție de cadrul juridic, contabil sau prudențial aplicabil.
Astfel, regulile privind ajutorul de stat, evaluarea continuității activității de către auditori, procedurile de restructurare preventivă și insolvență, precum și clasificarea prudențială a creditelor identifică riscurile în momente diferite.
Această diferență este importantă pentru stabilirea momentului în care poate interveni un finanțator.
„Banca poate continua să participe prin restructurarea creditului. Dar când restructurarea nu mai oferă o perspectivă credibilă de rambursare, o expunere nouă devine greu de justificat prudențial și economic — nu pentru că legea i-ar interzice să finanțeze, ci pentru că profilul de risc și costul capitalului nu mai permit. Atunci apare spațiul pentru un alt tip de finanțator.”
Potrivit acesteia, finanțatorii specializați în situații dificile ar putea interveni tocmai în intervalul în care compania are încă perspective de redresare, dar accesul la finanțarea bancară suplimentară este limitat.
-
Acționarii trebuie să participe efectiv la riscul redresării
Un element esențial pentru atragerea capitalului nou îl reprezintă contribuția acționarilor existenți și modul în care riscurile sunt împărțite între aceștia, creditori și noii finanțatori.
„Întrebarea finanțatorului de situații speciale este simplă: cine mai contribuie și cum se împarte riscul? În limbajul finanțatorilor, cine are skin in the game — cine are ceva real de pierdut dacă redresarea nu reușește?”
Speranța Munteanu a explicat că, în cazul acționarilor privați, trebuie analizate atât comportamentul financiar anterior, cât și natura contribuției oferite pentru redresare.
Aceasta a menționat situațiile în care au fost retrase resurse din companie, prin dividende, împrumuturi către afiliați sau alte mecanisme, înainte ca societatea să solicite finanțare suplimentară.
De asemenea, a subliniat diferența dintre acordarea unui împrumut de către acționar și participarea efectivă la capitalul societății: „Un aport de capital, acceptarea diluției sau subordonarea expresă a unor creanțe transmit mai clar că acționarul participă la riscul redresării.”
În opinia sa, valoarea pe care o poate păstra acționarul existent trebuie evaluată în raport cu obligațiile companiei și cu scenariile reale de recuperare: „Valoarea întreprinderii în funcțiune nu este valoarea capitalului acționarului: din valoarea afacerii se scad creanțele, se ține cont de rangurile de plată, reducerile acceptate de creditori și finanțarea nouă necesară redresării — iar ce rămâne, dacă rămâne, este participația lui.”
-
Companiile de stat ridică probleme suplimentare privind ajutorul de stat
În cazul companiilor cu acționariat public, finanțarea restructurării implică și respectarea regulilor europene privind ajutorul de stat.
Speranța Munteanu a arătat că trebuie analizat dacă statul intervine în condiții comparabile cu cele în care ar investi un operator privat.
Participarea unor investitori privați în condiții similare poate susține o asemenea evaluare, fără a demonstra automat că orice intervenție publică este compatibilă cu regulile europene.
În cazul ajutoarelor de restructurare, orientările Comisiei Europene prevăd, ca regulă, o contribuție proprie reală, lipsită de ajutor de stat, de cel puțin 50% din costul restructurării pentru întreprinderile mari, cu praguri mai reduse pentru companiile mijlocii și mici.
Speranța Munteanu a subliniat că forma contribuției acționarului public poate fi la fel de importantă ca suma alocată.
„Nu era vorba despre suma pusă la dispoziție, ci despre ce semnal transmitea contribuția și cum era împărțit riscul”, a explicat aceasta, referindu-se la experiența unei reorganizări pe care o cunoaște.
-
Legea insolvenței permite acordarea de finanțări cu prioritate la restituire
În cazul companiilor intrate în insolvență, Speranța Munteanu a evidențiat posibilitățile oferite de Legea nr. 85/2014 pentru atragerea finanțărilor noi.
Potrivit acesteia, articolul 87 alineatul (4) prevede un regim de prioritate la restituire pentru anumite finanțări intermediare aprobate de adunarea creditorilor: „Este o protecție importantă, nu o garanție de recuperare integrală: depinde de aprobări, de active și de creditorii garantați. Avem, așadar, un cadru care poate proteja finanțarea nouă. Nu avem o piață care să îl folosească sistematic.”
Redresarea unei companii poate fi susținută și prin participarea unor parteneri industriali, conversia creanțelor în capital sau valorificarea anumitor active.
Totuși, aceste mecanisme au efecte diferite asupra structurii financiare și asupra riscului asumat de participanți. Un finanțator specializat ar avea un rol distinct, prin furnizarea de lichiditate nouă pentru continuarea activității, în condițiile și cu protecțiile prevăzute de lege.
-
Propunere: Un vehicul public care să investească alături de capitalul privat
Pentru dezvoltarea pieței finanțărilor destinate companiilor în dificultate, Speranța Munteanu a avansat ideea creării unui vehicul public de investiții care să participe alături de investitori privați.
Ea a precizat că este vorba despre o ipoteză de politică publică, nu despre un mecanism deja proiectat: „O posibilă direcție de deblocare — o formulez ca ipoteză de politică publică, nu ca instrument deja proiectat — ar fi un vehicul public care să investească alături de capital privat, în condiții comparabile și cu o împărțire transparentă a riscului.”
Potrivit acesteia, un asemenea instrument ar trebui să aibă un mandat clar, să selecteze companiile pe baza viabilității economice, nu a formei de proprietate, și să fie testat inițial printr-un proiect-pilot.
Succesul mecanismului ar putea fi evaluat inclusiv în funcție de capacitatea de a atrage capital privat.
Speranța Munteanu a menționat și oportunitățile care ar putea apărea în contextul transpunerii Directivei (UE) 2026/799, inclusiv prin introducerea procedurilor de tip pre-pack, care permit pregătirea vânzării unei afaceri înainte de finalizarea anumitor etape ale procedurii de insolvență.
Într-o asemenea structură, finanțatorul ar putea interveni alături de un cumpărător și pe baza unui plan operațional deja conturat.
* „Finanțarea nu creează viabilitatea, dar poate oferi timpul necesar redresării”
Speranța Munteanu a atras atenția asupra unui paradox al finanțării companiilor în dificultate: pe măsură ce problemele se agravează, nevoia de capital crește, în timp ce numărul investitorilor dispuși să își asume riscul scade.
Băncile întâmpină constrângeri prudențiale și economice, fondurile specializate sunt descurajate de dimensiunea redusă a pieței și de lipsa unor tranzacții comparabile, iar intervențiile publice trebuie să respecte regulile privind ajutorul de stat.
În aceste condiții, problema nu este doar existența unor instrumente juridice, ci dezvoltarea unei piețe capabile să le utilizeze.
„Viabilitatea se judecă în afacere; finanțarea nu o creează. Dar finanțarea poate da unei afaceri viabile timpul și resursele necesare pentru ca redresarea să fie încercată”, spune Speranța Munteanu.
În opinia sa, acesta este spațiul în care ar putea apărea finanțatorul alternativ, un actor încă insuficient reprezentat pe piața românească, deși legislația oferă deja o parte dintre mecanismele necesare pentru intervenția sa.
 | Știri BVB