
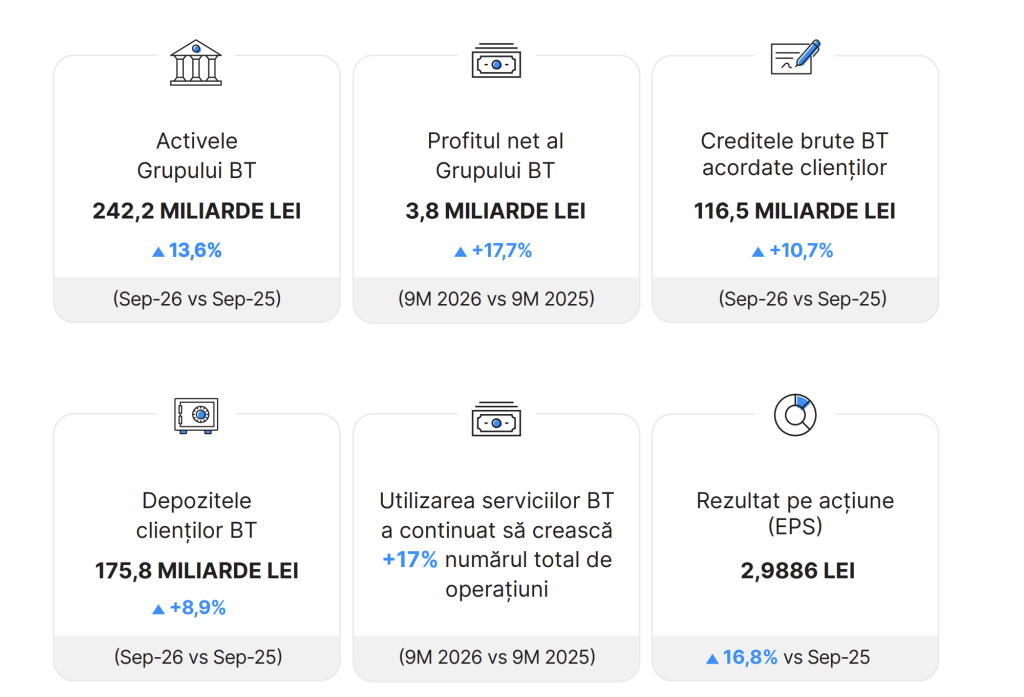
Grupul Financiar Banca Transilvania a raportat un profit net consolidat de 3,85 miliarde de lei în primele nouă luni din 2026, în creștere cu 17,7% față de perioada similară a anului trecut, în timp ce profitul net individual al băncii a avansat cu 12,8%, la 3,3 miliarde de lei. Activele totale ale grupului au ajuns la 242,2 miliarde de lei, iar creditele și creanțele nete din leasing au crescut cu 14,2% față de septembrie 2025, la 119 miliarde de lei, potrivit unui raport transmis Bursei de Valori București.
„Au fost nouă luni pline și complicate pentru populație, economia națională și pentru sistemul bancar, însă am reușit să le traversăm cu o creștere susținută a operațiunilor și a creditării. Economia națională este într-o perioadă de ajustare, iar sectorul bancar și-a dovedit încă o dată poziția de cel mai rezistent pilon al economiei și populației, fiind în același timp și un element esențial în finanțarea statului și susținerea ratingului și stabilității țării. În ceea ce ne privește, continuăm să demonstrăm ritmuri de creștere peste media pieței și o dinamică comercială foarte bună, investind în continuare în creșterea Grupului BT și a României”, declară Omer Tetik, Director General BT.
Potrivit raportului, veniturile nete din dobânzi au crescut cu 8,8% peste nivelul din aceeași perioadă a anului precedent, pe fondul unei activități de creditare mai accelerate comparativ cu anul trecut, în timp ce veniturile nete din comisioane au fost cu 19,7% mai mari datorită numărului mai mare de clienți, a operațiunilor derulate de aceștia și a gradului sporit de utilizare a platformelor și produselor bancare.
Doar în trimestrul al treilea, cheltuielile cu taxe pe cifra de afaceri, la nivelul Grupului, au fost în sumă de 197 milioane lei, cu 17,2% mai mari comparativ cu perioada similară din 2025.
Activele totale au ajuns la 242,2 miliarde lei la 30 septembrie 2026, în creștere cu 7,9% față de 31 decembrie 2025 și cu 13,6% față de 30 septembrie 2025.
Creditele și creanțele nete din leasing la nivelul Grupului Banca Transilvania au ajuns la 119 miliarde lei, în creștere cu 11,5% față de 31 decembrie 2025 și cu 14,2% față de 30 septembrie 2025.
În trimestrul al treilea din 2026, profitul net al Băncii Transilvania a fost de 1,15 miliarde lei, cu 0,6% peste nivelul trimestrului al treilea al anului precedent.
Evoluția trimestrială a reflectat impactul majorării taxei bancare, în contextul creșterii activității, precum și nivelul mai ridicat al cheltuielilor cu ajustările pentru depreciere. În primele nouă luni ale anului, taxa pe cifra de afaceri a fost cu 68,9% peste nivelul perioadei similare din 2025.
Banca a plătit, de la începutul anului, 2,2 miliarde lei în impozite și contribuții, ceea ce corespunde unei rate efective de impozitare de aproximativ 40%, incluzând impozitul pe profit de 16% și alte contribuții.
Depozitele clienților au ajuns la 175,8 miliarde lei, în creștere cu 4,1% față de sfârșitul anului trecut și cu 8,9% față de aceeași perioadă a anului anterior.
Portofoliul de credite brute acordate clienților a atins valoarea de 116,5 miliarde lei, în creștere cu 10,3% față de sfârșitul anului 2025 și cu 10,7% comparativ cu 30 septembrie 2025, pe fondul ameliorării cererii de finanțare din partea populației și a companiilor.
La finalul lunii septembrie 2026, BT avea peste 5,17 milioane de clienți activi, cu 5,5% mai mulți față de aceeași perioadă a anului trecut, iar peste 5 milioane de clienți utilizau cel puțin una dintre soluțiile digitale ale băncii. În primele nouă luni ale anului 2026, Banca Transilvania a menținut un ritm solid de atragere a clienților noi, peste 360.000 de persoane devenind clienți ai băncii.
BT a acordat companiilor, în primele nouă luni ale anului, finanțări în valoare de 23,1 miliarde lei, iar pentru populație a acordat 10,1 miliarde lei, din care 32% au fost credite imobiliare/ipotecare, iar 65% credite pentru nevoi curente.
Alte informații financiare
- Raportul credite brute/depozite la nivel de bancă a atins pragul de 66,3%, +3,7 pp (puncte procentuale) peste valoarea din decembrie 2025, indicând un profil solid de finanțare și capacitatea de a susține în continuare activitatea de creditare. La nivel consolidat, raportul creditelor brute/depozite s-a apreciat cu peste 4 pp, ajungând la 69,2%.
- Solvabilitatea Băncii Transilvania este de 23,7%, iar la nivel consolidat este de 22,67%, cu profitul net aferent primului semestru încorporat în fondurile proprii.
- Rata creditelor neperformante BT, conform definiției EBA, este de 2,47%, la 30 septembrie 2026.
- Rentabilitatea capitalurilor proprii s-a menținut la un nivel solid, de 21,61%, ceea ce confirmă capacitatea băncii de a genera valoare pentru acționari. Totodată, la nivel consolidat, ROE a ajuns la 21,59%, iar rezultatul de bază pe acțiune a fost de 2,9886 lei, în creștere cu 16,8% față de primele nouă luni din 2025.
- Cheltuielile nete cu ajustările de depreciere, pierderile așteptate pentru active și provizioane pentru alte riscuri și angajamente de creditare la nivel individual au crescut până la 687,1 milioane lei, generând un cost al riscului care se menține sub 1% (0,80%), în contextul continuării creșterii portofoliului de credite.
- Raportul cost/venit la nivel individual s-a îmbunătățit la 43,64%, incluzând impactul anualizat al contribuțiilor la FGDB, Fondul de Rezoluție și al taxei pe cifra de afaceri. Excluzând taxa pe cifra de afaceri, raportul cost/venit a fost de 37,21%.
- Utilizarea serviciilor băncii continuă să crească, numărul total de operațiuni fiind cu 17% mai mare față de primele nouă luni ale anului trecut. Dinamica este susținută inclusiv de transferurile de bani din cardurile înrolate în BT Pay, al căror volum a crescut cu 42%.
Banca Transilvania are peste 85.000 de acționari direcți și peste 8,5 milioane de acționari indirecți, viitori pensionari, participanți din fondurile de pensii obligatorii din țara noastră. Acțiunile BT sunt principala deținere a fondurilor de pensii, cu un procent de 4,4% din totalul activelor fondurilor de pensii.
 | Știri BVB