
Dependența globală de importurile de energie este estimată să atingă un nivel maxim în 2034, pe măsură ce preocupările privind securitatea energetică accelerează electrificarea economiilor, potrivit raportului „Global Energy Scenarios 2026”, publicat de Rystad Energy. Analiza arată că războiul din Ucraina și conflictul dintre Statele Unite, Israel și Iran transformă fundamental piețele energetice, determinând guvernele să caute surse interne de energie și să reducă expunerea la importurile de combustibili fosili. Totuși, această transformare generează noi dependențe strategice, în special față de China, care domină producția mondială de panouri solare, baterii și componente esențiale pentru tehnologiile curate.
Cea de-a cincea ediție a raportului anual Rystad Energy, intitulată „Global Energy Scenarios 2026: Pathways to resilience”, analizează evoluția sistemului energetic mondial până în 2050, într-un context marcat de două crize energetice majore în numai cinci ani.
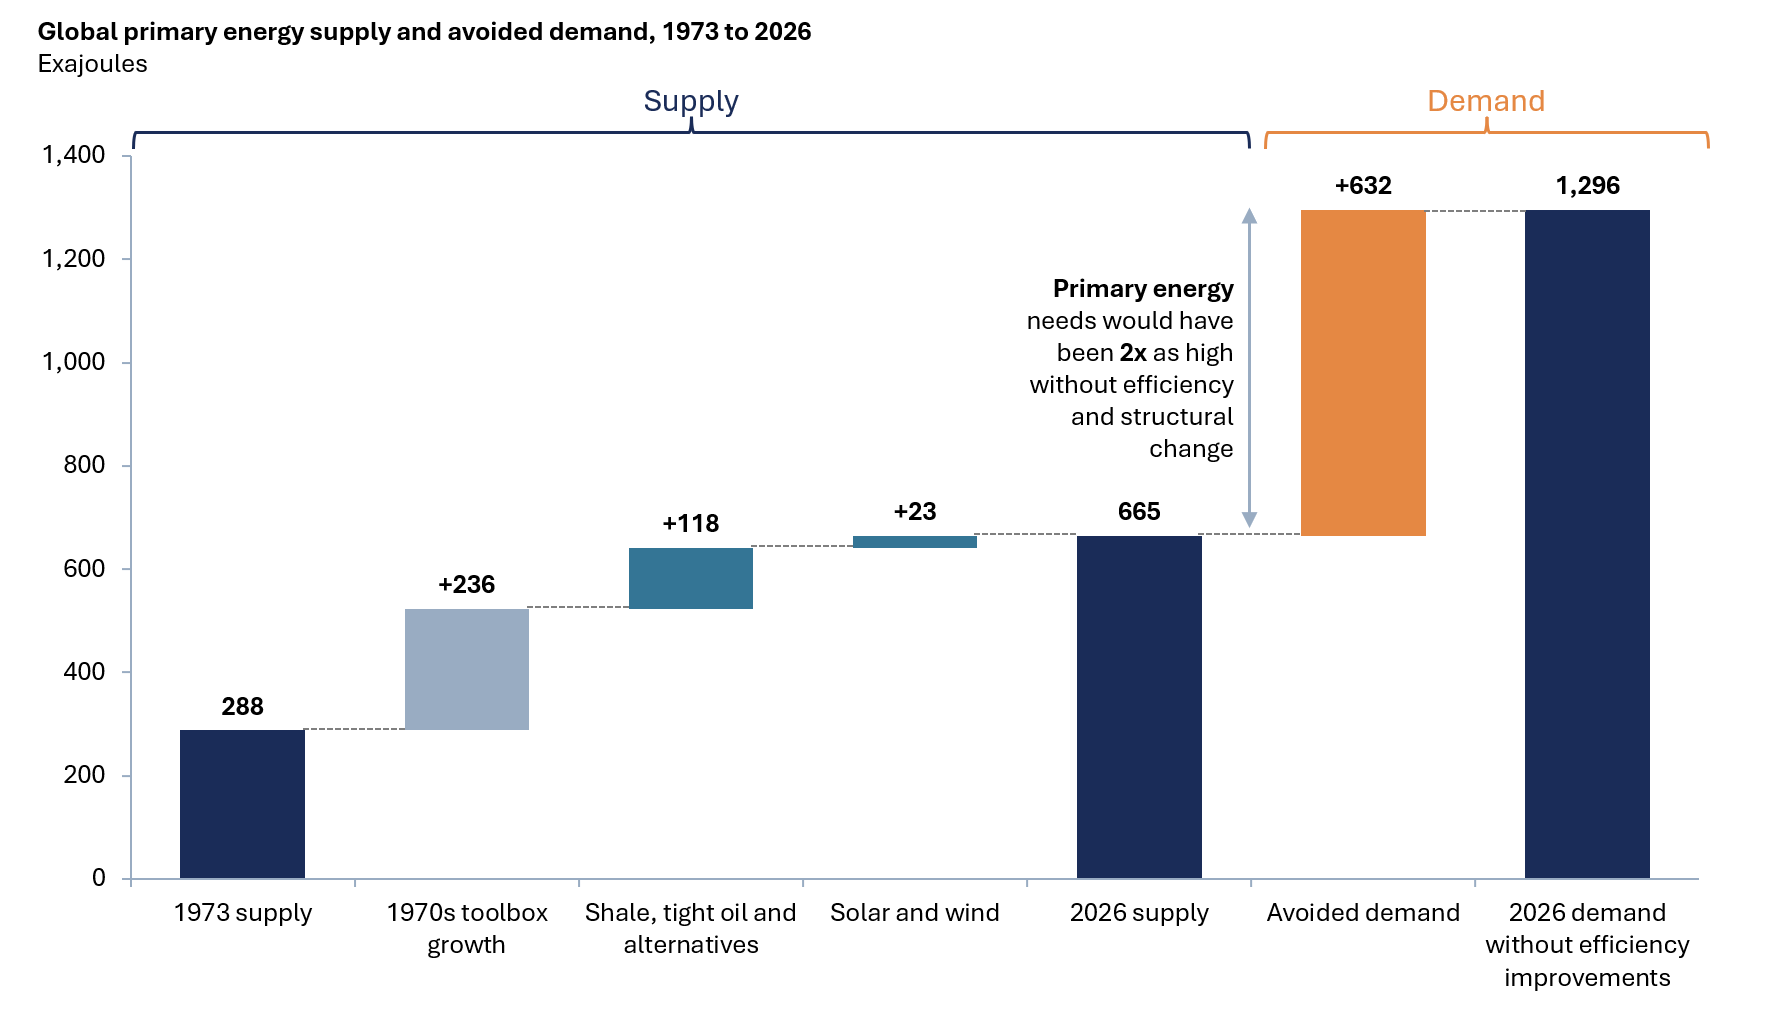
Potrivit companiei de consultanță, invazia Rusiei în Ucraina și războiul dintre Statele Unite, Israel și Iran, care a perturbat grav transporturile prin Strâmtoarea Ormuz, reprezintă unele dintre cele mai severe teste pentru sistemul energetic internațional de la crizele petroliere din anii 1970. Cu toate acestea, sistemul energetic a demonstrat o capacitate de adaptare mai mare decât se anticipa, datorită investițiilor în infrastructură, diversificării furnizorilor și dezvoltării tehnologiilor alternative.
-
Europa și-a redus puternic dependența de gazele rusești, dar a devenit mai dependentă de LNG
Raportul evidențiază schimbarea radicală a structurii importurilor europene de gaze naturale. În 2021, Rusia asigura aproximativ 36% din importurile europene de gaze, în timp ce Statele Unite reprezentau circa 6%. Până în 2025, ponderea Rusiei a coborât la aproximativ 7,5%, în timp ce gazele naturale lichefiate provenite din Statele Unite au ajuns să reprezinte aproximativ 21% din importurile europene. Această diversificare, susținută de investițiile în terminale LNG și infrastructură, a contribuit la creșterea rezilienței energetice a Europei.
Totuși, Rystad Energy avertizează că Europa și Asia concurează pentru aceleași transporturi de gaze naturale lichefiate. Această competiție poate determina dificultăți în constituirea stocurilor europene pentru iarnă și probleme de aprovizionare pe piețele asiatice.
-
Criza motorinei: stocuri cu 14% sub media ultimilor cinci ani
Raportul atrage atenția asupra unei vulnerabilități importante a pieței mondiale a produselor petroliere: aprovizionarea cu motorină. Atacurile ucrainene asupra rafinăriilor rusești au determinat Moscova să interzică exporturile de motorină, într-un moment în care perturbările transporturilor prin Strâmtoarea Ormuz au redus disponibilitatea produselor petroliere din Orientul Mijlociu.
Potrivit Rystad Energy, stocurile de motorină sunt cu aproximativ 14% sub media ultimilor cinci ani, iar marjele de rafinare pentru motorină din Statele Unite au depășit nivelul record de 100 de dolari pe baril. Aceste evoluții au consecințe directe asupra costurilor de transport rutier, maritim și logistic, dar și asupra industriei și comerțului internațional.
-
Aproape 100 de țări au intervenit pentru protejarea consumatorilor
Începând din februarie 2026, aproape 100 de țări au redus taxele pe carburanți, au acordat subvenții sau au plafonat prețurile pentru a proteja consumatorii de scumpirea energiei. Alte 60 de state au introdus măsuri pentru reducerea consumului, iar 34 au adoptat măsuri de transformare structurală a sistemelor energetice. Dintre acestea, 26 de țări au introdus politici de electrificare, inclusiv 22 din Europa și Asia.
Potrivit Rystad Energy, securitatea energetică devine un argument tot mai important pentru electrificare, inclusiv în state precum Italia și Japonia, unde politicile energetice au acordat anterior o importanță relativ mai redusă obiectivelor de sustenabilitate.
Jarand Rystad, fondator și președinte executiv al companiei, consideră că sistemul energetic a reușit până acum să absoarbă șocurile datorită capacităților dezvoltate după criza precedentă. Acesta avertizează însă că durata restricțiilor din Strâmtoarea Ormuz va fi decisivă pentru evoluția crizei, iar prelungirea conflictului ar putea afecta tot mai puternic sectoare interconectate, precum industria alimentară, logistica și producția industrială.
-
Trei scenarii energetice până în 2050: Pragmatism, Climate first și Fossil first
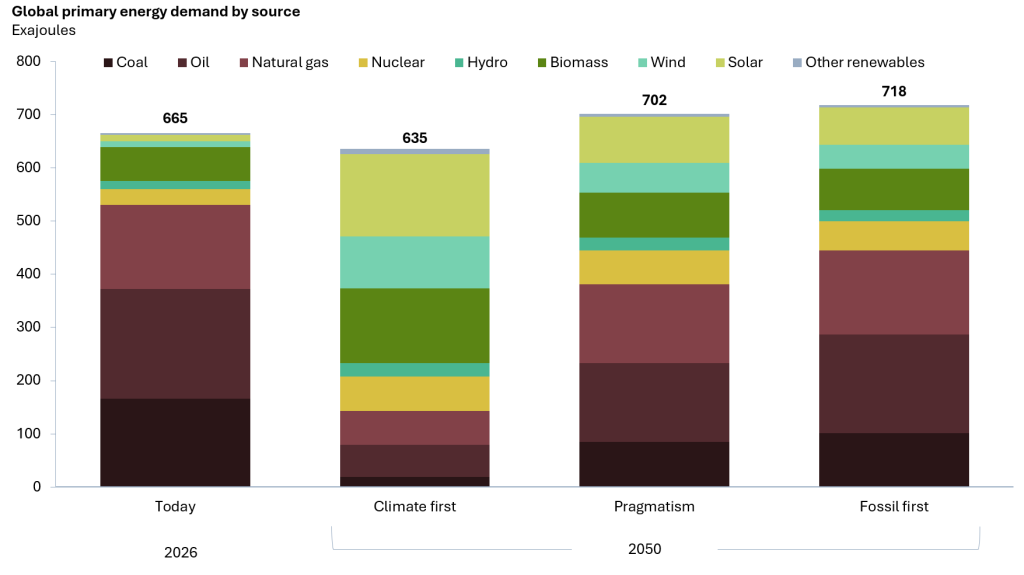
Rystad Energy introduce în raport un nou scenariu de referință, denumit „Pragmatism”, care presupune o consolidare treptată a politicilor energetice actuale și o echilibrare a trei obiective: securitatea aprovizionării, accesibilitatea prețurilor și reducerea emisiilor.
Acesta este analizat în paralel cu două scenarii alternative. „Climate first” presupune accelerarea tranziției energetice, susținută de politici climatice ferme și de adoptarea rapidă a tehnologiilor curate. „Fossil first” presupune un sprijin politic mai redus pentru decarbonizare și o dependență mai mare de combustibilii fosili.
În scenariul Pragmatism, cererea mondială de energie primară ar urma să ajungă la aproximativ 702 exajouli până în 2050, echivalentul adăugării consumului energetic al unei noi economii de dimensiunea Indiei în mai puțin de 25 de ani.
-
Dependența de importuri ar putea scădea de la 40% la 26% până în 2050
Potrivit Rystad Energy, dependența de importurile nete de combustibili fosili a țărilor importatoare ar urma să scadă semnificativ până în 2050.
Evoluția diferă însă în funcție de scenariul energetic.
Scenariu Dependența de importuri în 2050
Fossil first 33%
Pragmatism 26%
Climate first 14%
Nivelul actual este estimat la aproximativ 40%.
În scenariul Pragmatism, dependența de importuri se reduce datorită electrificării, eficienței energetice și utilizării într-o măsură mai mare a surselor interne.
Cu toate acestea, comerțul internațional cu petrol și gaze ar urma să crească până la mijlocul anilor 2030 și să rămână peste nivelul actual până în 2043.
Exporturile de energie din Orientul Mijlociu ar urma să se mențină în apropierea nivelurilor actuale până în 2050. Chiar și la jumătatea secolului, Europa ar urma să importe aproximativ 76% din necesarul său de gaze, iar Asia circa 49%, potrivit scenariului de referință.
-
Electrificarea devine elementul central al sistemului energetic
Una dintre principalele concluzii ale raportului este creșterea rolului electricității în economia mondială. Potrivit Rystad Energy, electricitatea a depășit petrolul în 2025 ca principal vector al energiei utile pentru utilizările directe ale combustibililor.
În scenariul Pragmatism, ponderea electricității în energia utilă ar urma să crească de la aproximativ 28% în prezent la 41% în 2050.
La jumătatea secolului, electricitatea ar putea furniza mai multă energie utilă decât cărbunele, petrolul și gazele naturale la un loc.
Electrificarea contribuie și la îmbunătățirea eficienței energetice, deoarece utilizările electrice generează pierderi mai mici decât procesele bazate pe arderea combustibililor.
Rystad Energy estimează că aproximativ 47% din PIB-ul mondial este deja asociat utilizării electricității, față de 38% în anul 2000.
-
Inteligența artificială pune presiune pe rețelele electrice și pe producția de gaze
Dezvoltarea accelerată a inteligenței artificiale generează noi provocări pentru sistemele energetice. Cererea de electricitate a centrelor de date pune presiune asupra rețelelor locale, iar operatorii acestora concurează cu utilizatorii existenți pentru accesul la capacități de alimentare.
În Statele Unite, centrele de date se bazează într-o mare măsură pe centralele pe gaze naturale pentru asigurarea unei alimentări continue.
Această evoluție a determinat creșterea comenzilor pentru turbine pe gaze și pile de combustie, dar și intensificarea interesului pentru energia nucleară.
În Asia, proiectele nucleare avansează mai rapid, iar unele centre de date încheie contracte directe pentru achiziționarea energiei produse de centrale nucleare.
-
China domină producția tehnologiilor curate. O nouă dependență strategică pentru Europa
Raportul avertizează că reducerea dependenței de petrol și gaze nu înseamnă automat eliminarea vulnerabilităților geopolitice.
În timp ce statele importatoare încearcă să înlocuiască combustibilii fosili cu electricitate produsă din surse regenerabile, acestea devin tot mai dependente de tehnologiile și materialele fabricate în China.
Potrivit Rystad Energy, China controlează:
- 96% din capacitatea mondială de producție a plachetelor de siliciu pentru industria fotovoltaică;
- 95% din capacitatea de producție a materialelor pentru catozi;
- 91% din capacitatea de rafinare a pământurilor rare;
- 88% din producția mondială de celule fotovoltaice;
- 78% din capacitatea de producție a celulelor pentru baterii.
China deține, de asemenea, aproximativ două treimi din capacitatea de producție a nacelelor pentru turbine eoliene.
Astfel, Europa și India riscă să înlocuiască dependența de petrolul și gazele din Golful Persic cu dependența de baterii, minerale și vehicule electrice produse în China.
Rystad Energy subliniază însă o diferență esențială: un panou solar sau o baterie importată poate produce sau stoca energie timp de mulți ani, în timp ce un baril de petrol importat trebuie înlocuit după consum.
-
Vânzările de vehicule electrice accelerează, iar stocarea energiei crește cu 56%
Criza energetică a stimulat cererea pentru vehicule electrice și sisteme de stocare.
Potrivit raportului, exporturile chinezești de vehicule electrice cu baterii ar putea ajunge în 2026 la echivalentul a 12% din vânzările totale de autoturisme din afara Chinei. În perioada ianuarie–iulie, exporturile chinezești de vehicule electrice către Europa au ajuns la aproape un milion de unități, aproximativ dublu față de aceeași perioadă din 2025.
Exporturile către America de Sud au crescut la aproximativ 500.000 de unități, de la circa 170.000. La jumătatea anului, vehiculele electrice reprezentau 33% din vânzările mondiale de automobile.
În același timp, capacitatea de stocare a energiei în baterii este estimată să crească cu aproximativ 56% în 2026, comparativ cu un avans de 18% pentru energia solară.
În China, camioanele electrice ar putea depăși 40% din vânzările de camioane grele, cu patru ani înaintea obiectivului stabilit pentru 2030.
-
Investițiile în tranziția energetică: între 2.300 și 3.800 de miliarde de dolari anual
Rystad Energy estimează că cele trei scenarii energetice presupun niveluri diferite ale investițiilor globale.
Scenariu Investiții medii anuale, 2026–2050
Climate first 3.800 miliarde dolari
Pragmatism 2.900 miliarde dolari
Fossil first 2.300 miliarde dolari
Scenariul Climate first necesită investiții inițiale mai mari, pentru accelerarea electrificării și a dezvoltării infrastructurii energetice curate.
Totuși, după 2040, diferențele de cost dintre scenarii se reduc, pe măsură ce cheltuielile cu combustibilii scad, iar tehnologiile curate devin mai accesibile.
Pentru țările importatoare nete de energie, investițiile din scenariul Climate first ar urma să atingă un maxim de 3.100 de miliarde de dolari în 2037, înainte de a scădea la 1.100 de miliarde de dolari în 2050, sub nivelul corespunzător scenariului Fossil first.
-
Emisiile globale de CO₂ s-ar putea reduce la jumătate până în 2050, dar obiectivele climatice rămân dificil de atins
Emisiile mondiale de dioxid de carbon provenite din combustibili fosili se stabilizează în prezent în apropierea nivelului de 40 de gigatone anual, potrivit Rystad Energy.
În scenariul Pragmatism, acestea ar urma să scadă la aproximativ 20 de gigatone până în 2050. În scenariul Climate first, emisiile s-ar reduce la aproximativ 2 gigatone, în timp ce în scenariul Fossil first ar rămâne mai ridicate pentru o perioadă mai lungă.
Rystad Energy estimează că emisiile cumulate din perioada 2026–2050 ar contribui la o încălzire suplimentară de aproximativ 0,35 grade Celsius în scenariul Pragmatism, comparativ cu 0,25 grade în Climate first și 0,45 grade în Fossil first.
Scenariul Pragmatism ar reprezenta astfel un progres semnificativ față de traiectoriile istorice, dar nu ar fi suficient pentru atingerea obiectivului de emisii nete zero până în 2050.
Concluzia raportului este că securitatea energetică devine unul dintre principalii factori ai tranziției energetice globale. Electrificarea, eficiența și producția internă de energie pot reduce dependența de importurile de combustibili fosili, dar dezvoltarea unor lanțuri de aprovizionare diversificate pentru tehnologiile curate va fi esențială pentru evitarea apariției unor noi vulnerabilități strategice.
 | Știri BVB