
de Dan Pălăngean
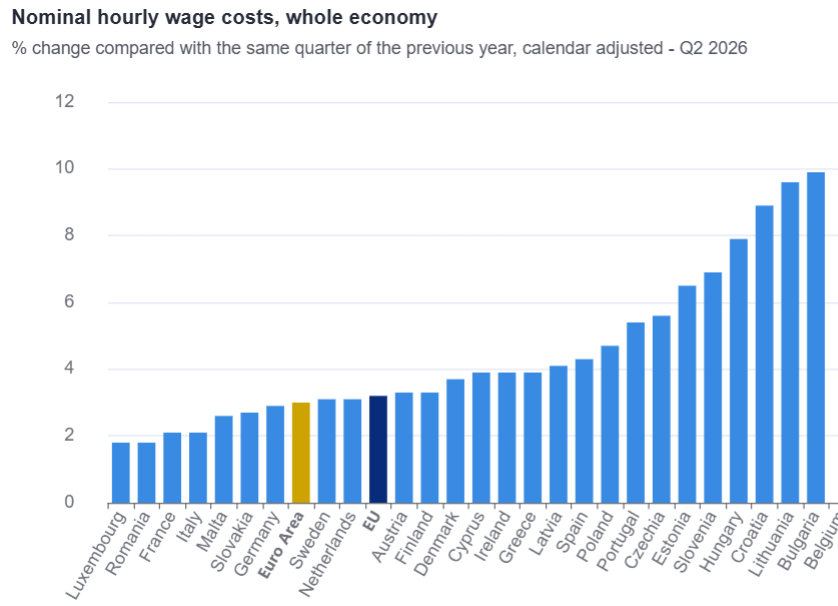
România s-a situat în T2 2026 pe ultimul loc, alături de Luxemburg, în clasamentul UE referitor la creșterea costului muncii, potrivit datelor publicate de Eurostat, după ce deținuse prima poziție în anii anteriori. Cu un nivel de +1,8%, ne-am poziționat sub valorile consemnate Franța, Italia (ambele cu +2,1%) și Malta (+2,6%).
Totuși, trebuie reținut că venim după avansuri semnificativ mai mari înregistrate în T2 2025 (+10,3%) și T1 2026 (+3,8%). Ceea ce înseamnă că a avut loc o corecție ce încearcă să coreleze mai bine costul muncii cu o productivitate aflată în declin pe ultimii ani. Peste noi, dar sub media UE (+3,2%), figurează Slovacia (+2,7%), Germania (+2,9%), Suedia și Olanda (cu câte +3,1%).
Interesant, țările vecine au ajuns acum să conducă detașat în materie, cu Bulgaria la +9,9% ajunsă pe prima poziție după recenta trecere la moneda unică (practic, a trecut în locul nostru) și Ungaria la +7,9%. Între ele s-au intercalat alte două țări din fostul bloc estic, Lituania (+9,6%) și Croația (+8,9%).
De reținut, din perspectiva echilibrelor macroeconomice transpuse în Tabloul de bord uniform la nivel european, valoarea maximă recomandată pentru creșterea costului muncii este de +12% pentru țările non-euro și +9% pentru țările din Eurozonă pentru o perioadă de trei ani. România nu a făcut decât să se îndrepte spre încadrarea în cerința teoretică specificată de Bruxelles.
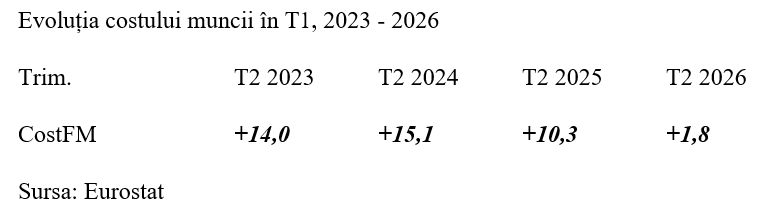
Dacă valorile majorate din 2023 făceau sens din perspectiva corelației cu evoluția inflației (10,7% media pe T2, dacă ați uitat cumva), în ideea de a păstra puterea de cumpărare a salariilor, odată cu scăderea semnificativă ulterioară a avansului prețurilor (+5,3% media atât pe T2 2024 cât și pe T2 2025) s-a ajuns la o evoluție exagerată a salariului real. După care, situația s-a inversat în 2026, când inflația medie a fost de 10,7% (de unde o scădere în termeni reali de -8%).
Astfel, la o creștere economică marginală prognozată oficial pe anul în curs (+0,1%, deși rezultatul pe S1 a fost de -0,7%), evoluția de ansamblu pe termen mediu este una de corectare a exagerărilor anterioare, cu observația că deciziile luate hazardat în domeniul bugetar, market-maker pe piața muncii, au afectat grav echilibrele macroeconomice.
De reținut, România a înregistrat, în T2 2026, o evoluție net diferită între sectorul business și cel non-business. Pe segmentul de business, valoarea fost de +3,4%, peste cele din Italia (+2%), Franța, Suedia (câte +2,4%), Luxemburg (+2,6%) și Finlanda (+2,7%), la egalitate cu evoluțiile din Țările de Jos și Austria.
Pe segmentul non-business, ne-am dus cel mai adânc în domeniul negativ (-3%), mai jos decât Malta (-2,1%) și Slovacia (-0,5%), singurele alte state care au consemnat scăderi de profil. Altfel spus, frânarea avansului salarial a avut originea la stat și nu în sectorul privat, care a încercat să mai acopere din creșterile de prețuri.
Acum resimțim efectele „sincronizării” inevitabile cu posibilitățile reale de plată, corelate cu rezultatul economic. Cu efecte negative pe puterea de cumpărare și evoluțiile din comerț și servicii dar cu beneficii pe partea de competitivitate externă, diminuare a deficitului comercial și ajustare fiscală a unui deficit exacerbat mult peste limita permisă de -3% din PIB.
 | Știri BVB