
- O analiză a CSÎA privind starea industriei naționale de apărare și opțiunile sale de redresare
Creșterea bugetelor destinate apărării și accesul României la instrumente europene de finanțare, inclusiv SAFE, nu se traduc automat în dezvoltarea industriei naționale de apărare. Între resursele financiare alocate, programele de înzestrare și capacitatea de producție internă persistă o ruptură care ridică întrebări esențiale privind planificarea, achizițiile, responsabilitatea instituțională și politica industrială. Pornind de la această realitate, Clubul Seniorilor pentru Înzestrarea Armatei (CSÎA) a elaborat analiza „ROMARM – ÎNTRE CRIZA INDUSTRIALĂ ȘI OPORTUNITATEA STRATEGICĂ”, un demers de evaluare a problemelor structurale ale industriei naționale de apărare și de formulare a unor soluții pentru redresarea și dezvoltarea acesteia. Lucrarea depășește analiza situației unei singure companii. ROMARM este un actor important, dar industria națională de apărare cuprinde un ecosistem mai larg, public și privat, ale cărui capacități trebuie identificate, evaluate și integrate într-o politică industrială coerentă.
Analiza evidențiază câteva probleme fundamentale:
- decalajul dintre resursele financiare destinate apărării și comenzile care ajung efectiv la producătorii din România;
- vulnerabilitățile structurale, economice și manageriale ale ROMARM și necesitatea unei reorganizări orientate spre performanță industrială;
- întârzierile contractuale, problemele de conformitate și responsabilitatea reciprocă a beneficiarului și furnizorului;
- riscul ca programele de înzestrare și finanțarea prin SAFE să genereze achiziții fără efecte industriale și tehnologice interne suficiente;
- pierderea unor capacități strategice, a competențelor profesionale și a posibilității de a susține în timp mentenanța și securitatea aprovizionării.
În același timp, lucrarea formulează direcții de acțiune: reorganizarea ROMARM, evaluarea și modernizarea capacităților productive, planificarea multianuală, corelarea achizițiilor cu politica industrială, dezvoltarea cercetării și inovării, transferul tehnologic, integrarea operatorilor români în lanțurile europene și euroatlantice de aprovizionare și instituirea unor mecanisme de monitorizare a rezultatelor. Un accent distinct este pus pe responsabilitatea statului de a crea condițiile în care industria națională să poată concura, să livreze produse conforme și să răspundă cerințelor Armatei României. Nu protejarea artificială a unor producători reprezintă soluția, ci dezvoltarea unor capacități reale, competitive și sustenabile.
Mesajul central al analizei CSÎA este clar: industria națională de apărare nu trebuie menținută artificial în viață, ci transformată într-un instrument economic și strategic al securității naționale. Redresarea sa nu este doar o problemă de administrare a unor întreprinderi, ci o responsabilitate strategică, care presupune decizii coerente, investiții, comenzi predictibile și evaluarea permanentă a rezultatelor.
……………
Citiți, astăzi, Partea I a analizei
VOLUMUL 1
CRIZA INDUSTRIEI NAȚIONALE DE APĂRARE – ÎNTRE RESURSE FINANCIARE ȘI REALITATEA PRODUCTIVĂ –
CAPITOLUL 1
PARADOXUL ROMARM – BUGETE ISTORICE PENTRU APĂRARE, DAR INDUSTRIE NAȚIONALĂ FĂRĂ COMENZI ȘI PERSPECTIVE CLARE 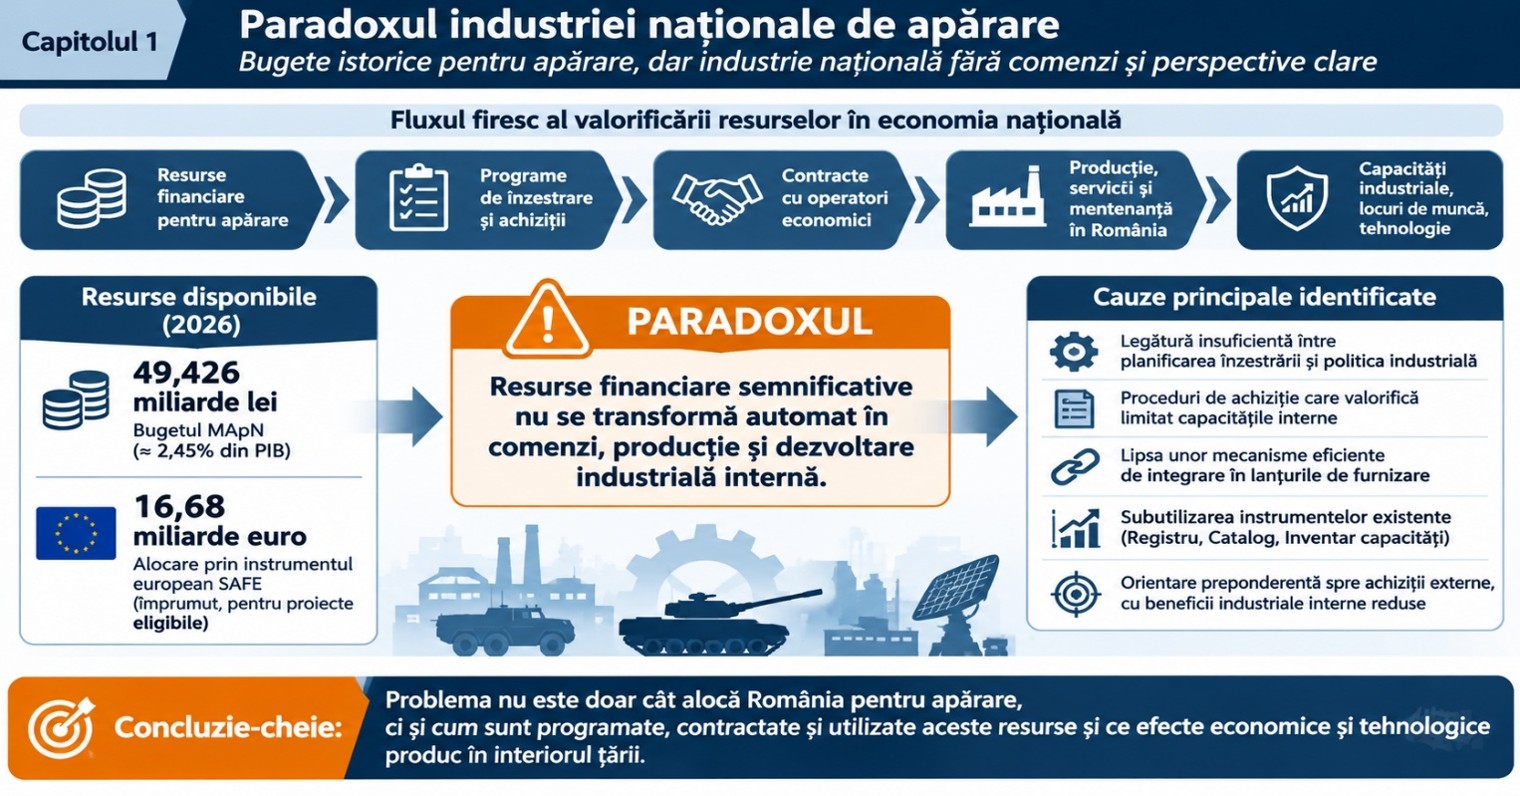
1.1. Declarațiile conducerii ROMARM – semnalul care impune o analiză de fond
Prezenta analiză a Clubului Seniorilor pentru Înzestrarea Armatei (CSÎA) a fost determinată de declarațiile publice ale directorului general al Companiei Naționale ROMARM, Răzvan Pîrcălăbescu, referitoare la situația economică și industrială a sectorului național de apărare.
La 10 noiembrie 2026, acesta a caracterizat primele zece luni ale anului drept „un dezastru” pentru 99% dintre companiile românești din industria de apărare, invocând lipsa comenzilor și absența unor perspective economice concrete. Declarația a vizat, potrivit precizărilor sale, companiile care intră sub incidența Legii nr. 232/2016, nu exclusiv societățile aflate în structura ROMARM.
Mesajul este unul deosebit de grav. El vine într-un moment în care România a anunțat alocări importante pentru apărare, derulează programe majore de înzestrare și beneficiază de o finanțare europeană excepțională prin instrumentul SAFE.
În esență, declarația semnalează o contradicție care nu poate fi ignorată: creșterea resurselor financiare destinate apărării nu se reflectă automat în comenzi, investiții și activitate productivă pentru industria națională. Directorul ROMARM a asociat această situație cu o alocare istorică de fonduri pentru apărare și a susținut necesitatea ca o parte mai consistentă a resurselor să susțină direct producția internă. A menționat, de asemenea, existența unui ecosistem de aproximativ 200 de companii, dintre care numai o parte sunt de stat. Aceste cifre reprezintă declarațiile conducerii ROMARM și trebuie evaluate distinct de datele statistice oficiale privind sectorul.
În acest context, apreciem că avertismentul justifică o analiză instituțională aprofundată. Nu este suficient să constatăm că o companie sau un grup de societăți se confruntă cu dificultăți. Trebuie identificat mecanismul prin care resursele publice destinate apărării se transformă – sau nu se transformă – în capacități industriale, produse, tehnologii și servicii respective capacități disponibile Armatei României.
1.2. Prima contradicție: bugetul apărării nu este bugetul industriei de apărare
Una dintre afirmațiile care necesită o clarificare fundamentală privește raportarea situației industriei la nivelul bugetului apărării. Pentru anul 2026, bugetul Ministerului Apărării Naționale a fost stabilit la 49,426 miliarde lei, reprezentând aproximativ 2,45% din PIB. În paralel, România beneficiază de o alocare de aproximativ 16,68 miliarde euro prin instrumentul european SAFE, destinată finanțării unor achiziții și proiecte de apărare, precum și unor componente de infrastructură cu utilizare duală.
Aceste valori sunt importante, dar nu pot fi însumate și prezentate drept buget disponibil ROMARM sau industriei naționale de apărare. Trebuie făcută o distincție clară între:
- bugetul MApN, destinat finanțării funcționării instituției, înzestrării, operațiilor, personalului și altor obligații;
- fondurile SAFE, instrument multianual de finanțare prin împrumut, destinat unor proiecte eligibile și supuse unor condiții specifice UE;
- fondurile alocate direct dezvoltării, modernizării și conservării capacităților industriale;
- valoarea contractelor efectiv atribuite operatorilor economici din România;
- sumele încasate de producători pentru produsele și serviciile livrate.
Confundarea acestor categorii creează o imagine financiară eronată și poate conduce la concluzii nejustificate, incorecte.
Pentru ca aceste resurse să genereze efecte industriale interne, este necesară corelarea planificării înzestrării cu procedurile de achiziție, condițiile contractuale și politica industrială. Mecanismele acestei corelări sunt analizate în Capitolul 3.
1.3. A doua contradicție: lipsa comenzilor noi și existența unor obligații contractuale restante
Situația ROMARM nu poate fi analizată exclusiv prin prisma absenței unor comenzi noi. La 1 septembrie 2026, într-un articol publicat de G4Media, era prezentată disputa dintre conducerea ROMARM și reprezentanții MApN privind încheierea unor contracte noi. Conducerea ROMARM reclama lipsa contractelor noi în 2026, în timp ce ministrul Apărării de la acel moment invoca necesitatea executării obligațiilor deja asumate.
Potrivit declarației ministrului citate de publicație, contractele existente între MApN și ROMARM aveau o valoare totală de aproximativ 84 milioane lei, fără TVA, însă livrările efectuate până la acel moment însumau aproximativ 10,4 milioane lei. Diferența era asociată unor întârzieri și unor produse considerate neconforme. Aceste valori sunt cele comunicate public la data respectivă și trebuie raportate la situația contractuală de atunci, nu tratate ca bilanț final al anului 2026.
Un exemplu relevant îl reprezintă contractul pentru muniție de cal. 82 mm și 120 mm, încheiat în ianuarie 2022. În cazul lotului de muniție de 82 mm atribuit CARFIL, articolul menționat consemna livrarea a aproximativ 2.000 de lovituri dintr-o cantitate de circa 12.000 avută în vedere. Prîntre dificultățile invocate se numărau problemele de aprovizionare și validare a focoaselor produse de Aerofina.
Același articol prezenta și constatări ale Curții de Conturi privind întârzieri contractuale, penalități și probleme de conformitate pentru unele produse livrate către MApN.
Situația are două dimensiuni care trebuie examinate împreună: industria are nevoie de comenzi noi, predictibile și suficient de consistente, iar operatorii economici trebuie să respecte termenele, cantitățile și cerințele de calitate asumate.
Prin urmare, lipsa comenzilor nu justifică neexecutarea contractelor, după cum întârzierile furnizorilor nu justifică abandonarea automată a producătorilor naționali. Responsabilitatea este reciprocă: beneficiarul trebuie să planifice realist, iar furnizorul să livreze conform obligațiilor asumate. Analiza detaliată a relației contractuale este prezentată în Capitolul 5.
1.4. A treia contradicție: activitate economică la nivelul companiei, vulnerabilitate la nivelul capacităților productive
ROMARM trebuie analizată atât ca societate comercială cu atribuții de coordonare și comercializare, cât și prin prisma societăților și capacităților industriale asociate. Rezultatele economice consolidate sau cifra de afaceri a companiei nu sunt suficiente pentru a demonstra că toate capacitățile industriale funcționează corespunzător.
O companie poate înregistra venituri și profit, în timp ce unele dintre unitățile sale productive se confruntă cu lipsa comenzilor, dificultăți financiare, pierderea personalului calificat sau imposibilitatea de a utiliza echipamentele existente. De aceea, este importantă corelarea performanței companiei centrale cu performanța filialelor:
- performanța economică a companiei ROMARM cu performanța fiecărei societăți asociate;
- existența juridică a unei fabrici cu existența unei capacități productive efectiv utilizabile;
- conservarea unor instalații cu menținerea competențelor tehnologice și a personalului necesar;
- cifra de afaceri cu valoarea adăugată industrială realizată în România.
ROMARM nu reprezintă întreaga industrie națională de apărare. Delimitarea ecosistemului public și privat, a furnizorilor, centrelor de cercetare și structurilor de mentenanță este realizată în Capitolul 2.
1.5. Riscul de faliment al industriei naționale de apărare – o formulare care impune clarificări
În spațiul public a fost evocată inclusiv perspectiva intrării în faliment a industriei naționale de apărare. Din punct de vedere economic și juridic, această formulare trebuie utilizată cu precizie. Industria națională de apărare nu este o singură societate comercială care poate intra în faliment, ci un ansamblu de operatori economici, capacități productive, infrastructuri, competențe și relații contractuale.
Falimentul este o procedură aplicabilă unei persoane juridice aflate în condițiile prevăzute de legislația insolvenței. În cazul industriei naționale de apărare, riscul trebuie înțeles mai larg, prin posibilitatea ca un număr semnificativ de operatori să ajungă în dificultate economică, iar unele capacități strategice să fie dezafectate, vândute, pierdute sau să devină imposibil de repus în funcțiune.
Acest risc se poate manifesta gradual, prin:
- acumularea datoriilor și diminuarea lichidităților;
- reducerea sau întreruperea activității productive;
- pierderea personalului calificat și a competențelor tehnologice;
- degradarea instalațiilor și a infrastructurii;
- imposibilitatea finanțării modernizării;
- pierderea furnizorilor și a lanțurilor de aprovizionare;
- dispariția unor capacități care nu mai pot fi reconstruite într-un interval rezonabil.
Pentru industria de apărare, consecințele sunt mai grave decât în cazul unei activități economice obișnuite. Pierderea unei capacități de producție de muniții, pulberi, explozivi, armament sau componente specializate poate genera dependențe externe cu efecte directe asupra securității aprovizionării și asupra capacității de susținere a operațiilor militare.
De aceea, avertismentul conducerii ROMARM trebuie tratat ca un semnal de alarmă privind riscul degradării bazei industriale naționale, nu ca o constatare că întregul sector se află deja într-o situație juridică de faliment. Problema fundamentală nu este numai supraviețuirea economică a unor societăți, ci prevenirea pierderii unor capacități industriale de care România ar putea avea nevoie în situații de criză sau conflict.
1.6. Întrebarea incomodă: cine răspunde pentru ruptura dintre resursele alocate și rezultatele industriale?
Declarațiile conducerii ROMARM ridică o problemă care depășește responsabilitatea unei singure companii sau a unei instituții.
Dacă România alocă resurse importante pentru apărare, dacă există programe de înzestrare aprobate și dacă industria națională dispune încă de anumite capacități, trebuie explicat de ce această situație nu se reflectă suficient în comenzi și în activitatea productivă internă. Răspunsul nu poate fi redus la o singură cauză.
Analiza trebuie să examineze cel puțin următoarele niveluri de responsabilitate:
- Responsabilitatea de planificare strategică. În ce măsură necesarul operațional al Armatei este corelat cu posibilitățile industriei naționale? Există o evaluare sistematică a produselor, tehnologiilor și serviciilor care pot fi realizate în România?
- Responsabilitatea instituțională și bugetară. Cum sunt corelate bugetele de înzestrare cu finanțarea dezvoltării industriale? Există instrumente prin care investițiile publice să susțină capacități industriale relevante pentru programele militare?
- Responsabilitatea achizițiilor. În ce măsură documentațiile de atribuire, specificațiile tehnice și condițiile contractuale permit participarea competitivă a producătorilor naționali? Sunt analizate realist posibilitățile de producție, transfer tehnologic și integrare locală?
- Responsabilitatea managementului industrial. Au societățile industriale strategii de modernizare, planuri comerciale și programe de creștere a productivității? Sunt utilizate eficient activele, personalul și infrastructura disponibile?
- Responsabilitatea executării contractelor. Sunt respectate termenele, cantitățile și cerințele de calitate? Sunt identificate și remediate la timp cauzele întârzierilor și neconformităților, indiferent de partea căreia îi aparțin?
Aceste întrebări nu urmăresc identificarea anticipată a unor vinovați, ci stabilirea responsabilităților reale. Este necesară o evaluare integrată a relației dintre planificarea înzestrării, politica industrială, achiziții, managementul operatorilor și rezultatele obținute.
1.7. Concluzia asupra paradoxului ROMARM
Declarațiile conducerii ROMARM readuc în atenție discrepanța dintre resursele alocate apărării și efectele industriale obținute în România. Cauzele trebuie căutate în întregul mecanism de planificare, finanțare, achiziție, management și executare contractuală, nu atribuite unei singure instituții sau companii.
Miza nu este salvarea unei structuri administrative, ci relansarea industriei naționale de apărare prin păstrarea, modernizarea și dezvoltarea capacităților care răspund unor nevoi reale de securitate.
1.8. Direcții de acțiune propuse de CSÎA
Direcțiile de acțiune rezultate din această primă evaluare sunt dezvoltate în capitolele următoare. În etapa inițială, CSÎA consideră prioritare:
- Evaluarea individuală a capacităților industriale publice și private, pe criterii tehnice, economice și strategice.
- Clarificarea legăturii dintre resursele de apărare, programele de înzestrare, contractele atribuite și efectele industriale realizate în România.
- Analiza contractelor relevante, cu identificarea cauzelor întârzierilor, neconformităților și blocajelor și stabilirea responsabilităților fiecărei părți.
Aceste măsuri trebuie integrate într-un program național coerent, corelat cu planurile de înzestrare, cerințele operaționale ale Armatei și oportunitățile de cooperare europeană și aliată.
Obiectivul final nu este salvarea ROMARM ca structură, ci păstrarea, modernizarea și dezvoltarea unei industrii naționale capabile să susțină apărarea României.
CAPITOLUL 2 – SITUAȚIA REALĂ A INDUSTRIEI NAȚIONALE DE APĂRARE
– STRUCTURĂ, CAPACITĂȚI, VULNERABILITĂȚI ȘI POTENȚIAL DE DEZVOLTARE –
2.1. Definirea și delimitarea industriei naționale de apărare
Înainte de a analiza problemele economice și industriale semnalate în cazul ROMARM, este necesară o delimitare corectă a ceea ce reprezintă industria națională de apărare. În accepțiunea prezentei analize, industria națională de apărare nu se limitează la Compania Națională ROMARM și nici la societățile comerciale aflate în proprietatea statului. Ea reprezintă un ansamblu de operatori economici, instituții de cercetare, furnizori de tehnologii și servicii, centre de mentenanță, unități de producție și organizații de învățământ și formare profesională care contribuie, direct sau indirect, la realizarea, integrarea, întreținerea și susținerea tehnicii și echipamentelor destinate apărării.
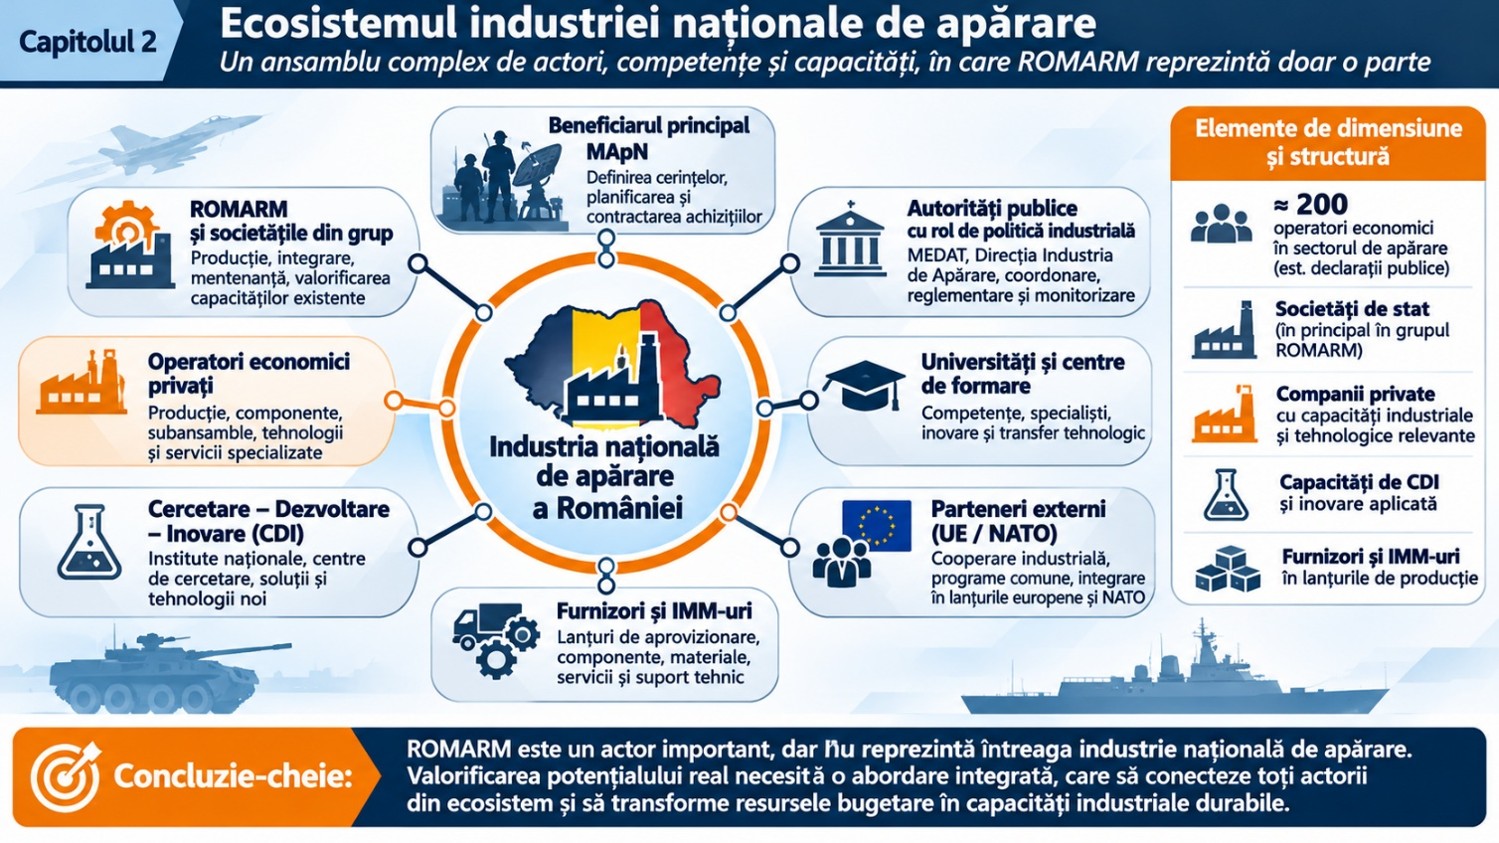
Această abordare considerăm că este în concordanță cu necesitatea unei politici industriale care să valorifice atât capacitățile publice, cât și inițiativa și competențele sectorului privat.
Cadrul legislativ principal este reprezentat deocamdată de Legea nr. 232/2016 privind industria națională de apărare, precum și de Strategia Națională pentru Industria de Apărare 2024–2030. Complementar, Legea nr. 232/2016 stabilește cadrul pentru organizarea și funcționarea industriei naționale de apărare, reglementând inclusiv protejarea și menținerea unor capacități industriale necesare securității naționale, iar Strategia 2024–2030 oferă direcții de dezvoltare sectorială, în contextul evoluțiilor tehnologice, al obligațiilor asumate în cadrul NATO și UE și al necesității consolidării bazei industriale interne.
Ca urmare, considerăm că delimitarea industriei trebuie să pornească de la contribuția efectivă a fiecărei entități la securitatea aprovizionării și la capacitatea de susținere a Armatei României și de aceea trebuie avute în vedere cel puțin cinci categorii de actori:
- Producătorii de tehnică militară și armament – societăți care realizează arme, muniții, platforme terestre, navale sau aeriene și componente ale acestora.
- Producătorii de componente și subansambluri – furnizori de sisteme mecanice, electrice, electronice, optice, materiale și echipamente specializate.
- Operatorii din domeniul cercetării, dezvoltării și inovării – institute, centre tehnologice, universități și companii cu activități de proiectare, testare și integrare.
- Operatorii de mentenanță și servicii tehnice – entități care asigură reparația, modernizarea, verificarea și susținerea în exploatare a echipamentelor militare.
- Furnizorii de tehnologii avansate și soluții digitale – companii implicate în electronică, comunicații, software, C4ISR, inteligență artificială, mijloace autonome, sisteme fără pilot, război electronic și securitate cibernetică.
Printr-o astfel de abordare considerăm am putea demonstra că industria națională de apărare este un ecosistem economic și tehnologic complex, nu o simplă însumare incompleta a fabricilor aflate în proprietatea statului. Consecința pentru politica industrială este evidentă: dezvoltarea sectorului trebuie să urmărească performanța întregului ecosistem, nu numai reorganizarea unei singure companii.
2.2. Structura industrială și distribuția capacităților de producție
Trebuie să nu uităm că Industria națională de apărare s-a dezvoltat istoric în jurul unor unități industriale specializate, construite pentru a răspunde necesităților Armatei României și, într-o anumită măsură, cerințelor de export.
Această structură a cuprins capacități pentru producția de armament, muniții, pulberi și materiale energetice, tehnică terestră, vehicule militare, sisteme optice, electronice, echipamente de comunicații, tehnică aeronautică și navală, precum și activități de reparații și mentenanță.
După 1990, transformările economice, reducerea comenzilor militare, restructurarea întreprinderilor de stat și schimbarea cerințelor tehnologice au afectat profund această structură. Unele unități și-au păstrat parțial activitatea, altele au fost reorganizate sau privatizate, iar unele capacități au fost reduse, conservate ori abandonate. În paralel, au apărut operatori privați români și străini care au intrat în domeniul apărării prin privatizare, investiții proprii, parteneriate cu producători străini sau dezvoltarea unor tehnologii de nișă.
Iată de ce, structura industrială trebuie analizată prioritar pe domenii de competență, nu doar pe criteriul proprietății.
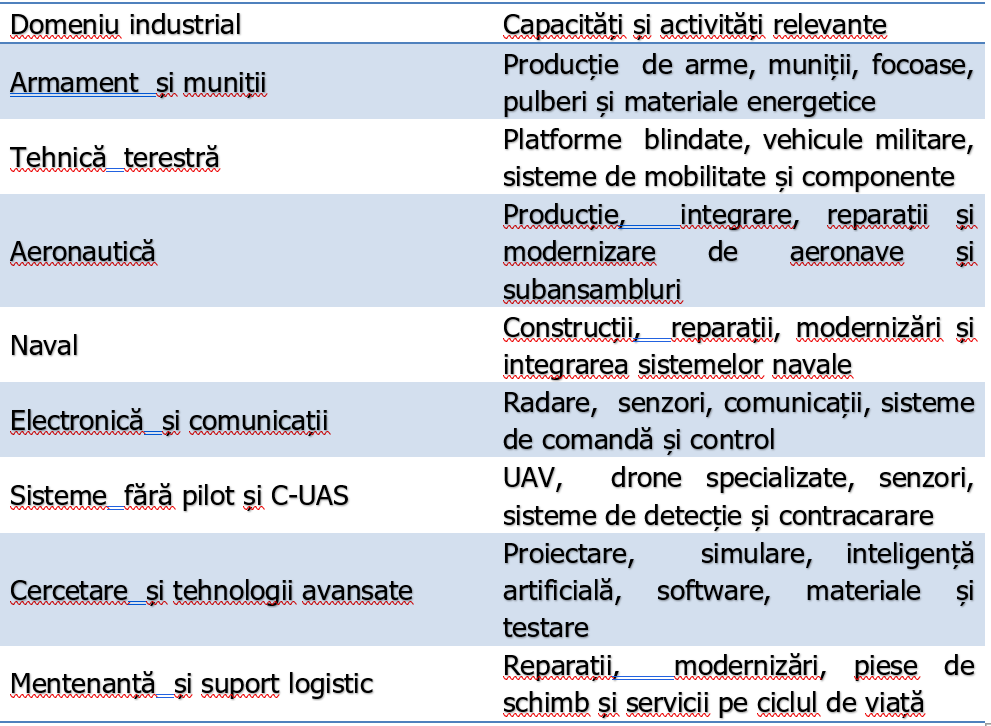
Facem precizarea că, această împărțire este una funcțională și nu reprezintă un inventar oficial al operatorilor sau al capacităților autorizate.
În particular, în cadrul unei analize privind situația industriei de apărare nu trebuie confundate:
- societățile comerciale asociate ROMARM;
- sucursalele sau unitățile aflate în structura organizatorică a ROMARM;
- operatorii economici privați;
- membrii organizațiilor patronale din domeniu;
- entitățile care dețin efectiv capacități de producție pentru produse militare.
Fiecare categorie are un statut juridic și economic distinct, iar însumarea lor fără delimitări poate conduce la interpretări statistice greșite. O evidență industrială riguroasă trebuie să identifice separat proprietarul activelor, operatorul economic, domeniul de activitate, statutul autorizării, capacitatea nominală și capacitatea efectiv disponibilă.
2.3. Dimensiunea sectorului și potențialul economic
Evaluarea dimensiunii industriei naționale de apărare este dificil de realizat în absența unui sistem public de date care să permită compararea unitară a tuturor operatorilor.
Strategia Națională pentru Industria de Apărare 2024–2030 consemnează evoluția numărului de operatori economici privați din sector, indicând 89 de operatori în 2021 și 114 în 2024. Ulterior, în declarațiile publice din noiembrie 2026, conducerea ROMARM a făcut referire la un ecosistem de aproximativ 200 de companii românești din domeniu. Această valoare trebuie tratată ca declarație publică, nu ca un recensământ statistic oficial, până la identificarea legală a metodologiei și a listei de entități incluse.
Diferențele dintre aceste cifre pot reflecta atât extinderea sectorului privat, cât și diferențe de definiție, de autorizare și de includere a furnizorilor sau a altor operatori cu activități conexe.
În acest context, considerăm necesară actualizarea bazei de date industriale naționale, la un nivel care să permită evaluarea obiectivă a dimensiunii sectorului.
Dincolo de numărul operatorilor, potențialul economic trebuie analizat prin prisma unor indicatori relevanți:
- cifra de afaceri provenită din activități de apărare;
- valoarea producției realizate efectiv în România;
- valoarea adăugată internă;
- numărul de angajați și nivelul de calificare;
- ponderea exporturilor;
- investițiile în modernizare și cercetare;
- capacitatea de participare la programe multianuale;
- gradul de integrare în lanțurile europene și aliate de aprovizionare.
Un indicator deosebit de important este valoarea adăugată realizată în România. O societate poate participa la un program internațional și poate înregistra o cifră de afaceri importantă, fără ca activitatea să genereze o contribuție industrială proporțională în economia națională.
Din perspectiva autoritatilor, obiectivul nu trebuie să fie simpla creștere statistică a cifrei de afaceri a sectorului, ci dezvoltarea unor competențe industriale și tehnologice care să rămână în România, să contribuie la apărarea țării, la asigurarea de capabilități necesare apărării naționale. Industria de apărare poate genera efecte economice importante și în afara sectorului propriu-zis, prin dezvoltarea furnizorilor de materiale, componente, software, servicii de inginerie, testare, logistică și mentenanță.
Prin urmare, potențialul său trebuie evaluat și prin efectele de antrenare asupra economiei naționale.
2.4. Principalele vulnerabilități structurale
Industria națională de apărare se confruntă cu vulnerabilități acumulate în timp, care nu pot fi remediate exclusiv prin majorarea bugetului apărării sau prin reorganizarea societăților comerciale.
Aceste vulnerabilități pot fi grupate în mai multe categorii:
- Vulnerabilități tehnologice. O parte dintre capacitățile industriale au fost proiectate și dezvoltate pentru cerințe tehnice și standarde specifice unei perioade istorice diferite. În anumite domenii, tehnologiile, utilajele și procesele de fabricație nu mai corespund cerințelor actuale privind performanța, siguranța, precizia, interoperabilitatea și calitatea. Problema este deosebit de importantă pentru capacitățile orientate către produse și muniții de concepție sovietică, ale căror tehnologii și procese nu pot fi considerate automat compatibile cu necesitățile actuale ale Armatei României și cu standardele NATO. Această situație impune o reevaluare tehnologică, cu masuri specifice, nu doar conservarea instalațiilor existente.
- Vulnerabilități economice și financiare. Lipsă comenzilor predictibile, subutilizarea capacităților, costurile fixe ridicate, datoriile și accesul limitat la capital pentru investiții au afectat competitivitatea unor operatori. În unele cazuri, activitatea economică nu generează resurse suficiente pentru modernizarea echipamentelor și pentru menținerea personalului specializat.
- Vulnerabilități manageriale și organizaționale. Fragmentarea activităților, suprapunerea unor responsabilități, lipsă unor strategii comerciale și tehnologice coerente și dificultățile de coordonare între societățile din sector reduc eficiența industrială. În cazul unor operatori publici, guvernanța corporativă și continuitatea managementului reprezintă aspecte care trebuie analizate în raport cu performanțele efective.
- Vulnerabilități privind resursele umane. Pierderea personalului cu experiență, îmbătrânirea forței de muncă și dificultatea atragerii specialiștilor tineri reprezintă riscuri majore. Competențele de proiectare, fabricație, testare și control al calității se formează în timp. Ele nu pot fi reconstruite rapid prin simpla achiziție a unor utilaje.
- Vulnerabilități privind cercetarea și dezvoltarea. Legătura dintre operatorii industriali, institutele de cercetare și universități este insuficient valorificată. În multe situații, activitățile de cercetare nu se transformă în produse industriale, iar capacitatea de proiectare și dezvoltare autohtonă nu este susținută prin comenzi și programe multianuale.
- Vulnerabilități privind lanțurile de aprovizionare. Dependența de componente, materiale, echipamente și tehnologii externe poate limita capacitatea de producție și mentenanță, inclusiv în perioade de criză. În anumite domenii, lipsa unor furnizori interni pentru componente critice reduce autonomia industrială și crește vulnerabilitatea programelor de înzestrare.
- Vulnerabilități privind planificarea și predictibilitatea comenzilor. Industria nu poate funcționa eficient în absența unei perspective rezonabile asupra comenzilor viitoare. Programele de înzestrare care nu sunt corelate cu planurile de dezvoltare industrială pot conduce la achiziții externe fără efecte tehnologice și economice suficiente în România.
Aceste vulnerabilități interactionează reciproc. Lipsă comenzilor reduce capacitatea de investiție, lipsa investițiilor accentuează decalajul tehnologic, iar pierderea competențelor face și mai dificilă atragerea comenzilor viitoare.
Nu avem, așadar, o simplă criză a industriei, ci un ansamblu de probleme interdependente, care necesită o abordare sistemică.
2.5. Capacități existente și capacități efectiv utilizabile
Una dintre cele mai importante probleme ale evaluării industriei naționale de apărare este diferența dintre capacitatea industrială existentă formal și capacitatea productivă efectiv disponibilă.
Existența unei fabrici, a unor utilaje sau a unei linii tehnologice nu demonstrează automat că aceasta poate produce, în condiții economice și tehnice acceptabile, echipamentele solicitate de Armata României.
O capacitate industrială trebuie evaluată prin raportare la:
- starea tehnică a instalațiilor și utilajelor;
- nivelul de automatizare și digitalizare;
- tehnologia de fabricație;
- disponibilitatea materiilor prime și a componentelor;
- existența personalului calificat;
- documentația tehnică și drepturile de proprietate intelectuală;
- posibilitatea de certificare și calificare a produselor;
- capacitatea de testare și control al calității;
- posibilitatea creșterii producției în situații de criză;
- compatibilitatea cu cerințele operaționale actuale și viitoare.
Din această perspectivă, capacitățile industriale trebuie încadrate în categorii distincte:
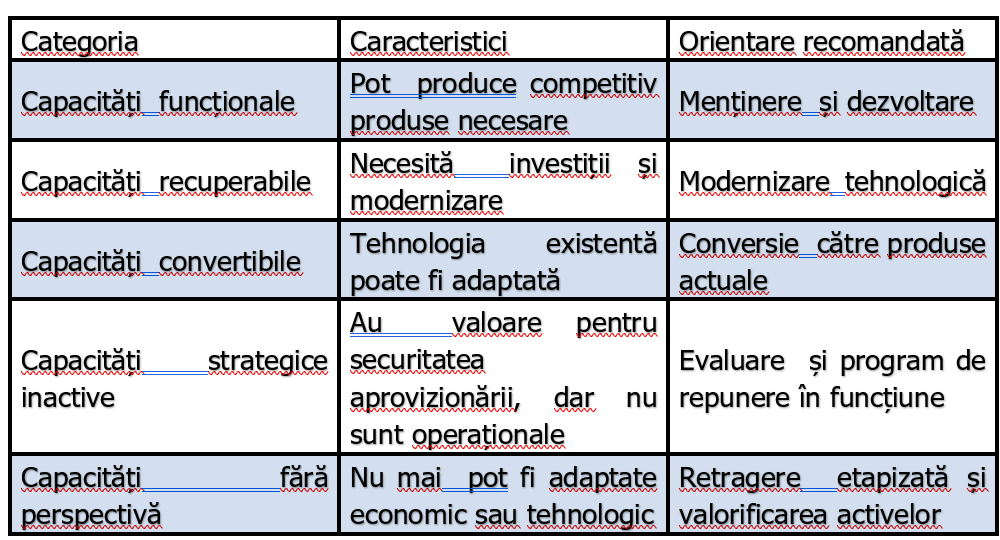
Această clasificare nu trebuie confundată cu o evaluare definitivă a unor societăți nominalizate. Încadrarea trebuie realizată continuu, în urma unui audit tehnic, economic și strategic.
Un aspect deosebit de important îl reprezintă capacitățile industriale asociate unor produse și tehnologii care nu mai corespund cerințelor actuale. În astfel de situații, conservarea instalațiilor nu este suficientă. Trebuie analizat dacă ele pot fi modernizate, convertite sau înlocuite, astfel încât să poată susține producția unor sisteme și produse compatibile cu standardele NATO și cu necesitățile viitoare ale Armatei.
Prin urmare, valoarea unei capacități nu trebuie stabilită exclusiv prin prisma istoricului său industrial, ci mai ales prin utilitatea sa viitoare.
2.6. Oportunitatea integrării industriei publice și private
O vulnerabilitate gravă a politicilor industriale din trecut a fost tendința de a trata industria de apărare în principal prin prisma societăților de stat și a structurilor administrative care le coordonează. În prezent, această abordare este caducă, chiar contraproductivă.
Sectorul privat a devenit un participant important în domenii precum electronica, comunicațiile, software-ul, sistemele fără pilot, AI, senzorii, materialele avansate, echipamentele de protecție și serviciile de inginerie. În același timp, unele capacități industriale publice păstrează competențe, infrastructuri și experiență care pot constitui o bază pentru dezvoltarea unor produse și tehnologii noi.
Cele două componente nu trebuie privite ca structuri concurente în mod necesar, ci ca elemente complementare ale unui ecosistem industrial care serveste unui scop unic – apărarea națională. Integrarea lor poate genera avantaje importante:
- utilizarea mai eficientă a infrastructurilor existente;
- accesul la tehnologii și competențe dezvoltate în sectorul privat;
- formarea unor lanțuri de furnizori naționali;
- creșterea capacității de proiectare și integrare;
- flexibilitate la schimbarile cerintelor tot mai frecvente de pe campurile de lupta actuale;
- dezvoltarea unor produse competitive pentru piața internă și la export;
- reducerea dependențelor externe pentru componente și servicii critice.
În acest context, ROMARM trebuie să îsi definească rolul în raport cu întregul ecosistem industrial, nu să devină o structură care limitează accesul sau dezvoltarea operatorilor privați. Totodată, participarea sectorului privat trebuie susținută prin reguli transparente, criterii de performanță, protecția informațiilor clasificate și respectarea cerințelor de securitate și calitate.
Componenta asociativă a operatorilor economici cu preocupări în domeniul apărării este reflectată și de lista membrilor Organizației Patronale Industria de Apărare – OPIA. Numărul societăților asociate și al sucursalelor ROMARM nu trebuie confundat cu numărul și diversitatea entităților înscrise în OPIA, care reprezintă o categorie distinctă de organizare și reprezentare.
Pentru noi, dezvoltarea industriei naționale presupune crearea unui cadru de cooperare între stat, operatori publici și privați, cercetare, universități și utilizatorul militar. Interesul național nu este menținerea unei anumite structuri de proprietate, ci valorificarea competențelor și capacităților care pot contribui efectiv la apărarea României.
2.7. Necesitatea unei Hărți Naționale a Capacităților Industriale și Tehnologice
O concluzie importantă a analizei situației actuale este absența unei imagini publice, unitare și suficient de detaliate asupra capacităților industriale și tehnologice disponibile în România. Datele existente sunt dispersate între instituții, operatori economici, documente strategice și evidențe administrative.
Trebuie precizat că Legea nr. 232/2016 prevede deja Registrul unic al operatorilor economici și al capacităților de producție și/sau servicii pentru apărare, precum și Catalogul produselor specifice industriei naționale de apărare. Prin urmare, noi nu propunem înființarea unui registru paralel ci sugerăm valorificarea funcțională a instrumentelor existente, actualizarea lor și utilizarea sistematică a informațiilor în fundamentarea programelor de înzestrare și în dezvoltarea relațiilor industriale.
Registrul, catalogul și inventarele de capacități ar trebui consultate încă din etapa de analiză a pieței și de pregătire a programelor majore, pentru identificarea operatorilor autorizați, a produselor și serviciilor disponibile, a componentelor ce pot fi realizate în țară și a furnizorilor care pot fi dezvoltați. În paralel, informațiile relevante, în limitele regimului de securitate și confidențialitate, ar trebui folosite pentru promovarea companiilor românești către marii integratori europeni și către lanțurile de aprovizionare ale industriei de apărare din statele NATO.
Harta Națională pe care o propunem trebuie să fie un instrument complementar, cu funcție de analiză strategică și planificare, nu o duplicare a registrului legal. Ea ar trebui să coreleze datele existente cu evaluări actualizate privind starea tehnică, capacitatea reală, nivelul de calificare, timpul de creștere a producției și relevanța pentru nevoile actuale și viitoare ale Armatei.
Așa cum se prezintă astăzi situația, noi apreciem că decidenții nu dispun întotdeauna de o imagine publică unitară și actualizată asupra:
- capacităților productive efectiv disponibile;
- nivelului tehnologic al operatorilor;
- produselor care pot fi realizate în România;
- componentelor care trebuie importate;
- capacităților care pot fi modernizate sau convertite;
- competențelor de cercetare și proiectare;
- vulnerabilităților lanțurilor de aprovizionare;
- posibilităților de creștere a producției în situații de criză.
Din aceste rațiuni, considerăm necesară realizarea unei Hărți Naționale a Capacităților Industriale și Tehnologice pentru Apărare, instrument care să permită corelarea necesarului militar cu potențialul industrial intern. Această hartă ar trebui să cuprindă o componentă publică, cu informații agregate, și o componentă cu acces controlat, care să includă date tehnice și informații sensibile.
Nu este vorba despre realizarea unui simplu catalog de fabrici, ci despre un instrument de planificare strategică, investițională și operațională. Harta ar trebui să permită identificarea rapidă a capacităților care pot contribui la programele de înzestrare și la susținerea Armatei, precum și a domeniilor în care România trebuie să dezvolte competențe noi.
2.8. Concluziile privind situația industriei naționale de apărare
Analiza structurii și a vulnerabilităților sectorului conduce la câteva concluzii fundamentale. Industria națională de apărare este mult mai extinsă decât structura ROMARM. Orice politică de relansare a industriei de apărare care se limitează la reorganizarea acestei companii riscă să ignore o parte importantă a potențialului industrial și tehnologic existent în România.
Existența formală a operatorilor și a instalațiilor industriale nu garantează existența unor capacități productive efectiv utilizabile. Este necesară o evaluare tehnică, economică și strategică individuală.
Decalajul tehnologic reprezintă una dintre cele mai serioase vulnerabilități ale sectorului. Păstrarea unor tehnologii depășite produce pierderi și nu poate substitui modernizarea și adaptarea la cerințele NATO și la evoluția tehnicii militare.
Industria publică și cea privată trebuie integrate într-un ecosistem industrial național, prin cooperare, competiție și parteneriate, fără discriminări nejustificate.
Lipsa unei evidențe unitare a capacităților industriale și tehnologice limitează capacitatea statului de a lua decizii fundamentate privind investițiile, comenzile și conservarea capacităților strategice.
Potențialul economic al industriei nu trebuie evaluat numai prin cifra de afaceri sau numărul operatorilor, ci și prin valoarea adăugată internă, competențele tehnologice, capacitatea de inovare și contribuția la securitatea aprovizionării.
2.9. Direcții de acțiune propuse
Pornind de la constatările prezentate, CSÎA consideră necesare următoarele măsuri:
- Inventarierea unitară a industriei naționale de apărare, cu delimitarea clară a operatorilor publici, privați, a sucursalelor, furnizorilor și instituțiilor de cercetare.
- Operaționalizarea și valorificarea Registrului unic, a Catalogului produselor și a inventarelor de capacități prevăzute de Legea nr. 232/2016, prin utilizarea lor în fundamentarea programelor de înzestrare și promovarea furnizorilor români; realizarea Hărții Naționale ca instrument complementar de analiză și planificare.
- Auditarea tehnologică și economică a capacităților strategice, pentru identificarea celor care necesită modernizare, conversie, investiții sau retragere etapizată sau imediata.
- Evaluarea decalajelor tehnologice față de standardele NATO și cerințele operaționale viitoare, cu prioritizarea domeniilor în care dependența externă este critică.
- Integrarea operatorilor publici și privați în lanțuri naționale de producție, prin parteneriate și criterii transparente, proporționale și nediscriminatorii de participare la programele de înzestrare, precum și promovarea furnizorilor români în lanțurile industriale europene și NATO.
- Consolidarea legăturii dintre industrie, cercetare și universități, pentru transformarea rezultatelor cercetării în produse și tehnologii utilizabile.
- Instituirea unui sistem de monitorizare a performanței industriale, bazat pe indicatori economici, tehnologici, productivi și de contribuție la securitatea națională.
ROMÂNIA ARE O INDUSTRIE DE APĂRARE MAI LARGĂ DECÂT ROMARM, DAR NU DISPUNE ÎNCĂ DE O IMAGINE UNITARĂ ASUPRA POTENȚIALULUI EI REAL.
Relansarea sectorului presupune identificarea capacităților efectiv utilizabile, modernizarea celor viabile, integrarea operatorilor publici și privați și dezvoltarea competențelor tehnologice necesare următoarelor decenii.
CAPITOLUL 3 – BUGETUL ÎNZESTRĂRII ȘI RUPTURA DE INDUSTRIA NAȚIONALĂ
– DE LA ALOCAREA RESURSELOR LA REZULTATE INDUSTRIALE –
3.1. Bugetul apărării – resursă financiară sau instrument de dezvoltare industrială?
Bugetul apărării reprezintă principalul instrument financiar prin care statul asigură funcționarea structurilor militare, pregătirea și desfășurarea activităților operaționale, înzestrarea, mentenanța și dezvoltarea capabilităților de apărare. În același timp, prin dimensiunea și structura cheltuielilor sale, acesta poate genera efecte importante asupra economiei și industriei naționale.
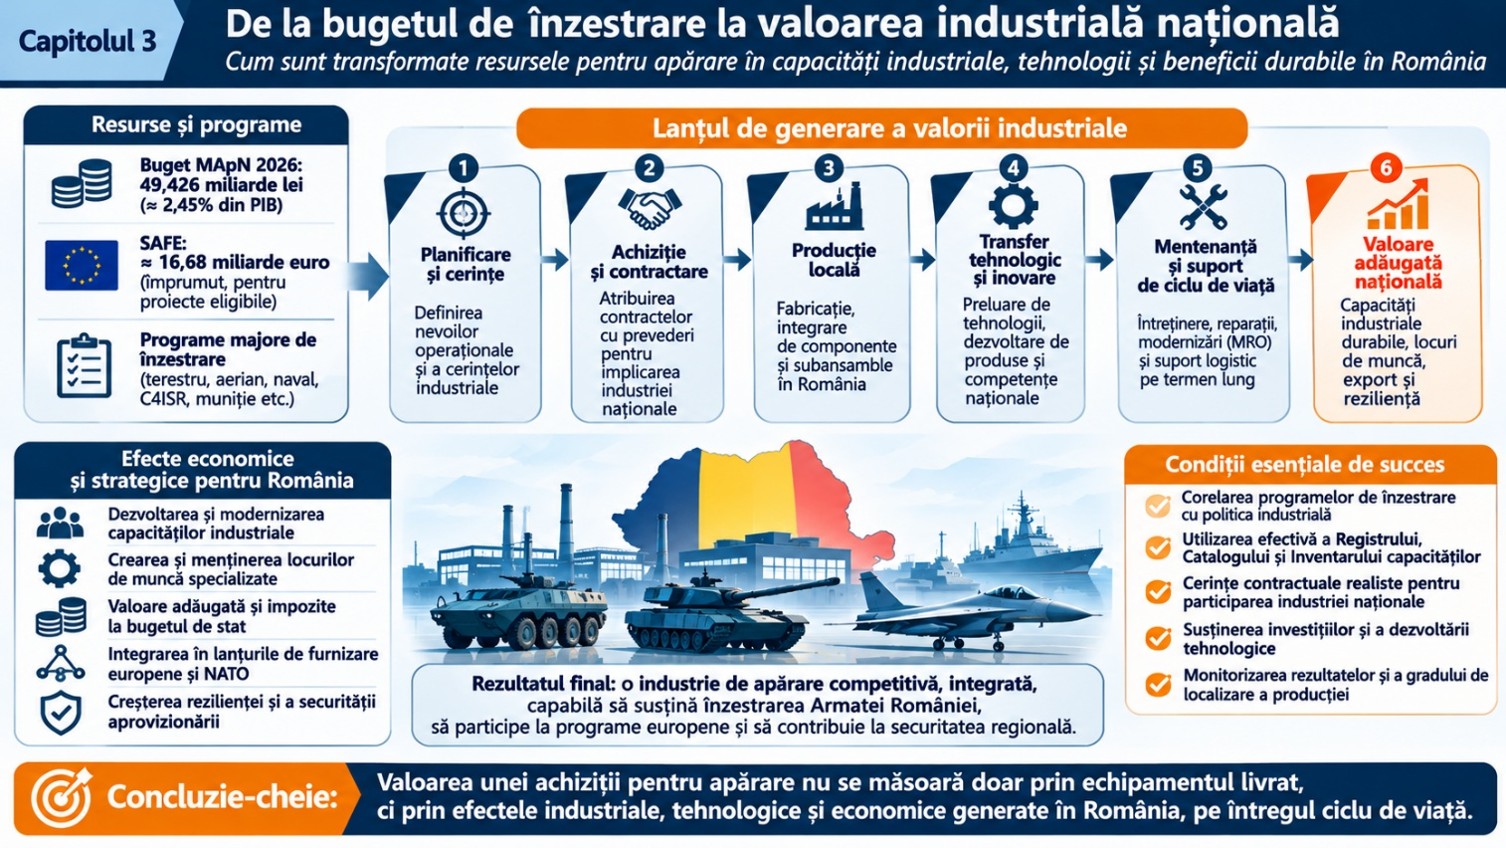
Pentru anul 2026, bugetul Ministerului Apărării Naționale a fost stabilit la 49,426 miliarde lei, reprezentând aproximativ 2,45% din PIB, potrivit comunicării oficiale a MApN din 20 martie 2026. Această alocare reflectă creșterea efortului financiar destinat apărării, dar nu reprezintă, în întregime, o resursă destinată achizițiilor de tehnică militară și cu atât mai puțin o sumă disponibilă direct industriei naționale.
Cheltuielile de apărare cuprind categorii distincte: personal, bunuri și servicii, operații, mentenanță, investiții, achiziții de echipamente și alte obligații. Numai o parte a bugetului se transformă în contracte de achiziție, iar din valoarea contractelor numai o parte ajunge la operatorii economici din România, în funcție de soluția de achiziție, structura furnizării, conținutul industrial și obligațiile contractuale.
Această distincție este esențială pentru înțelegerea paradoxului analizat în prezentul document. Creșterea bugetului apărării nu conduce automat la creșterea comenzilor adresate industriei naționale. Efectul depinde de modul în care sunt construite programele de înzestrare și de măsura în care politica de achiziții este corelată cu politica industrială.
În consecință, bugetul apărării trebuie privit nu doar ca instrument de finanțare a necesităților militare imediate, ci și ca o posibilă pârghie de dezvoltare a bazei industriale și tehnologice naționale, în limitele obligațiilor europene, euroatlantice și ale regulilor aplicabile achizițiilor publice.
3.2. Ruptura dintre planificarea înzestrării și planificarea industrială
Una dintre cauzele structurale ale slabei valorificări a potențialului industrial național este lipsei unei corelări suficient de ferme între planificarea capabilităților militare și planificarea dezvoltării capacităților industriale care ar putea contribui la realizarea și susținerea acestora.
Planificarea înzestrării pornește, în mod legitim, de la necesarul operațional al Armatei, de la cerințele de interoperabilitate, de la amenințările identificate și de la angajamentele asumate în cadrul NATO și UE.
Planificarea industrială trebuie însă să răspundă, în paralel, la alte întrebări: ce produse pot fi realizate în România, ce capacități trebuie dezvoltate, ce tehnologii trebuie transferate, ce componente pot fi fabricate local și ce competențe trebuie păstrate pe termen lung.
Cele două procese nu sunt incompatibile. Dimpotrivă, ele trebuie să se completeze. O cerință militară poate fi satisfăcută printr-o achiziție externă, prin producție internă, printr-un parteneriat industrial sau printr-o combinație a acestor soluții. Alegerea trebuie fundamentată pe performanța operațională, termene, costul pe ciclul de viață, securitatea aprovizionării și efectele industriale.
În lipsei unei analize industriale realizate înaintea deciziei de achiziție, statul poate ajunge să cumpere produse fără să valorifice capacități interne care ar fi putut participa la producție, integrare, mentenanță sau furnizarea de componente. În alte situații, se pot formula așteptări de producție locală fără o evaluare realistă a tehnologiei, investițiilor, personalului și termenelor necesare.
Strategia Națională pentru Industria de Apărare 2024–2030 identifică obiective privind modernizarea capacităților, cercetarea-dezvoltarea-inovarea, cooperarea internațională, atragerea investițiilor și conectarea industriei la programele europene și NATO. Existența strategiei este un reper important; provocarea constă în transformarea obiectivelor sale în programe finanțate, responsabilități instituționale, calendare și rezultate verificabile.
Autorii apreciază că fiecare program major de înzestrare trebuie însoțit, încă din faza de fundamentare, de o evaluare a impactului industrial și tehnologic. Această evaluare nu trebuie să substituie cerința militară și nici să favorizeze artificial un furnizor, ci să identifice soluția care răspunde necesității operaționale și oferă, în același timp, cel mai bun rezultat strategic pentru România.
3.3. Achiziția de tehnică militară nu echivalează cu dezvoltarea industriei naționale
Valoarea unei achiziții militare nu poate fi confundată cu valoarea economică generată în România. Un contract de miliarde de euro poate asigura o capabilitate militară necesară, dar poate produce efecte industriale interne limitate dacă produsul este fabricat integral în străinătate, dacă mentenanța depinde de furnizorul extern sau dacă accesul la documentația tehnică și la componentele critice rămâne restricționat.
Achiziția externă nu trebuie privită în mod automat ca o opțiune greșită. În numeroase situații, timpul, performanța, interoperabilitatea sau lipsei unei soluții interne mature impun procurarea echipamentelor de la producători consacrați. Problema apare atunci când achiziția nu este însoțită de o analiză a oportunităților de participare industrială, de mentenanță și de dezvoltare tehnologică în România.
Participarea industrială poate avea forme diferite, cu valoare și profunzime distincte:
- producția locală a unor componente, subansambluri sau echipamente;
- asamblarea și integrarea finală în România;
- transferul de tehnologie și de know-how, cu drepturi și competențe clar definite;
- dezvoltarea unor furnizori români în lanțurile de aprovizionare ale producătorului principal;
- realizarea mentenanței, reparațiilor și modernizărilor pe teritoriul național, in capacități industriale locale;
- accesul la documentație tehnică, instrumente de diagnosticare și la instruirea personalului;
- dezvoltarea în comun a unor produse, versiuni sau soluții adaptate cerințelor utilizatorului român.
Aceste forme nu sunt echivalente. Asamblarea finală, fără transfer de competențe și fără integrarea furnizorilor locali, poate avea o contribuție industrială limitată. În schimb, participarea la proiectare, fabricarea componentelor complexe, integrarea sistemelor și mentenanța pe ciclul de viață pot crea competențe durabile și valoare adăugată mai mare.
Prin urmare, evaluarea unui program de înzestrare trebuie să distingă între valoarea contractului, valoarea produselor efectiv realizate în România și valoarea competențelor tehnologice transferate sau dezvoltate aici.
3.4. SAFE și celelalte instrumente de finanțare – oportunitate pentru corelarea înzestrării cu industria
După cum se știe, Instrumentul european SAFE oferă României o oportunitate financiară importantă pentru accelerarea unor achiziții de apărare și consolidarea bazei industriale europene. Totodată, Decizia de punere în aplicare a Consiliului UE din 11 februarie 2026 a confirmat pentru România un împrumut de maximum 16.680.055.394 euro, cu o prefinanțare de 2.502.008.309,10 euro, iar la 26 august 2026, România a primit prima plată de aproximativ 2,5 miliarde euro.
Trebuie subliniat că SAFE este un instrument de împrumut, nu un grant și nici un buget acordat direct, catre ROMARM de exemplu sau altor operatori economici români. Eligibilitatea proiectelor, condițiile de achiziție și originea componentelor sunt stabilite prin Regulamentul (UE) 2025/1106 și documentele de implementare.
Regula europeană privind originea componentelor – cel puțin 65% din costul componentelor produsului final trebuie să provină din statele eligibile prevăzute de instrument – regulă gândită pentru a susține consolidarea bazei industriale europene. Ea nu garantează însă că acel procent va fi produs în România. Originea eligibilă poate fi într-un alt stat participant, iar beneficiul industrial pentru România depinde de structura concretă a contractelor, determinarea agentilor economici români de implicare in programe și de angajamentele de localizare.
În consecință, SAFE trebuie analizat în două planuri distincte. Primul privește contribuția sa la înzestrarea Armatei și la obținerea capabilităților necesare. Al doilea privește efectul industrial: investițiile realizate în România, producția locală, transferul de tehnologie, integrarea furnizorilor, mentenanța și capacitatea de susținere în exploatare.
Condițiile de eligibilitate și efectele industriale ale proiectelor SAFE sunt analizate distinct în Capitolul 6. Aici, instrumentul este relevant prin necesitatea corelării deciziei de finanțare și achiziție cu evaluarea industrială prealabilă.
3.5. Cadrul legislativ și instrumentele de stimulare a producției interne
Așa cum am menționat mai sus, România dispune de un cadru normativ care recunoaște caracterul strategic al industriei naționale de apărare și stabilește obiective privind competitivitatea, înzestrarea, investițiile, cercetarea-dezvoltarea și conectarea la industria europeană de apărare.
Legea nr. 232/2016 definește industria națională de apărare și stabilește obiective care includ creșterea competitivității operatorilor economici, susținerea efortului de înzestrare, stimularea investițiilor și corelarea industriei naționale cu programele de achiziții militare. Legea include, de asemenea, protejarea capacităților strategice și implicarea industriei în asigurarea suportului logistic integrat al echipamentelor militare.
De asemenea, Strategia Națională pentru Industria de Apărare 2024–2030, aprobată prin HG nr. 1.533/2024, stabilește direcții privind revitalizarea unor domenii industriale, modernizarea capacităților, dezvoltarea cercetării și inovării, cooperarea internațională și creșterea competitivității. Hotărârea de aprobare prevede elaborarea unui plan național de acțiune cu activități și responsabilități specifice.
Un instrument suplimentar îl reprezintă OUG nr. 73/2025, care instituie un cadru pentru investiții în construirea, modernizarea, reconversia și extinderea unor capacități de producție și servicii pentru apărare de interes strategic. Actul normativ stabilește condiții privind încadrarea investițiilor în domeniile strategice, raportarea la Strategia națională, protejarea intereselor esențiale de securitate și implicarea autorităților competente.
Existența acestor acte normative reprezintă o bază importantă, dar nu garantează, prin ea însăsi, relansarea industriei. Eficiența cadrului legal depinde de implementare, de finanțarea efectivă a măsurilor, de claritatea responsabilităților și de capacitatea instituțiilor de a urmări rezultatele. În plus, stimularea producției interne trebuie realizată cu respectarea legislației europene și naționale privind achizițiile în domeniul apărării, concurența, ajutorul de stat, securitatea aprovizionării și protejarea intereselor esențiale de securitate. Obiectivul nu este introducerea unor preferințe arbitrare, ci fundamentarea legală și transparentă a cerințelor industriale relevante pentru securitatea națională.
3.6. Cauzele instituționale și economice ale rupturii dintre buget și producția industrială
Diferența dintre resursele alocate apărării și efectele industriale obținute în România este rezultatul unui cumul de factori. Aceștia trebuie analizați fără a atribui responsabilitatea exclusiv unei instituții sau unui operator economic.
Prîntre cauzele care necesită examinare se află:
- Planificarea separată a înzestrării și a dezvoltării industriale. Programele sunt fundamentate în primul rând prin prisma necesarului militar, fără ca analiza capacităților industriale interne să fie întotdeauna suficient de timpurie și de detaliată.
- Insuficienta predictibilitate a comenzilor. Operatorii industriali nu dispun întotdeauna de o perspectivă multianuală suficient de clară pentru a justifica investiții, angajări și modernizări.
- Documentații de achiziție insuficient corelate cu posibilitățile industriale. Cerințele tehnice, termenele și condițiile de calificare pot limita participarea producătorilor naționali dacă nu sunt precedate de o analiză realistă a pieței și a capacităților.
- Fragmentarea responsabilităților instituționale. Planificarea militară, achizițiile, politica industrială, finanțarea și cercetarea sunt gestionate de structuri diferite, iar coordonarea dintre acestea trebuie consolidată.
- Capacitatea redusă de pregătire a proiectelor industriale. Unele societăți nu dispun de proiecte mature, planuri de afaceri, documentații tehnice sau resurse de cofinanțare care să le permită să valorifice oportunitățile de investiții.
- Decalajele tehnologice și lipsa personalului calificat. Chiar și atunci când există cerere, unele capacități nu pot răspunde cerințelor actuale fără investiții și reconstrucția competențelor.
- Orientarea insuficientă către ciclul de viață al echipamentelor. Achiziția inițială nu este întotdeauna corelată cu dezvoltarea locală a mentenanței, pieselor de schimb, modernizărilor și serviciilor de suport.
- Monitorizarea limitată a efectelor industriale. Valoarea contractului și livrarea echipamentului sunt indicatori necesari, dar nu arată singuri câtă producție, tehnologie și valoare adăugată au rămas în România.
Aceste cauze nu au aceeași pondere în toate programele. Ele trebuie verificate prin analiza documentațiilor, a deciziilor de achiziție, a contractelor și a rezultatelor industriale efective.
Ruptura dintre buget și industrie nu este doar o problemă de alocare financiară, ci una de guvernanță, planificare și transformare a resurselor în rezultate măsurabile.
3.7. Principiul evaluării industriale pentru fiecare program major de înzestrare
Noi, considerăm necesară introducerea unei evaluări industriale standardizate pentru fiecare program major de înzestrare, realizată înainte de aprobarea soluției de achiziție și actualizată pe parcursul implementării.
Evaluarea nu trebuie să devină un obstacol birocratic și nici un mecanism de favorizare a unui anumit operator. Ea trebuie să ofere decidentului o imagine completă asupra opțiunilor disponibile și a efectelor lor pe termen scurt, mediu și lung. Analiza ar trebui să răspundă cel puțin următoarelor întrebări:
- Care este necesarul operațional și ce soluții îl pot satisface în termenul cerut?
- Ce capacități și competențe industriale există deja în România, potrivit Registrului unic, Catalogului produselor, inventarelor de capacități și evaluărilor tehnice actualizate?
- Ce componente, tehnologii sau servicii pot fi realizate local fără afectarea performanței și a calendarului?
- Ce investiții, transferuri tehnologice și autorizări sunt necesare pentru participarea industriei naționale?
- Care este valoarea adăugată estimată în România și cum va fi verificată?
- Ce activități de mentenanță, reparații, modernizare și suport logistic pot fi realizate pe teritoriul național?
- Ce dependențe externe rămân și ce măsuri pot reduce riscurile de aprovizionare?
- Care sunt riscurile privind costurile, termenele, calitatea, proprietatea intelectuală și securitatea informațiilor?
- Ce indicatori contractuali vor permite măsurarea și verificarea rezultatelor industriale?
Rezultatul evaluării trebuie inclus în documentația de fundamentare a programului și reflectat, după caz, în strategia de achiziție, cerințele contractuale și mecanismele de monitorizare. În acest fel, participarea industriei naționale nu va rămâne o declarație generală de intenție, ci va deveni o dimensiune evaluabilă a deciziei de înzestrare.
3.8. Concluziile autorilor
Analiza relației dintre bugetul apărării și industria națională conduce la următoarele concluzii:
- Majorarea bugetului apărării nu produce automat comenzi și investiții pentru industria națională. Efectul depinde de structura cheltuielilor și de modul în care sunt fundamentate și contractate programele de înzestrare.
- Planificarea capabilităților militare trebuie corelată cu planificarea industrială, fără a subordona cerința operațională unor obiective economice artificiale.
- Achiziția externă poate fi necesară, dar trebuie analizate sistematic oportunitățile de producție locală, transfer tehnologic, integrare, mentenanță și suport logistic.
- România dispune de un cadru legislativ și strategic care recunoaște importanța industriei naționale de apărare; prioritatea este implementarea să coerentă și finanțată.
Fiecare program major de înzestrare trebuie să includă o evaluare a impactului industrial și tehnologic, cu indicatori măsurabili și responsabilități clare. Evaluarea efectelor industriale trebuie să distingă între valoarea contractului, valoarea producției realizate în România, valoarea adăugată internă și competențele tehnologice dobândite.
Pentru aplicarea acestor concluzii, recomandăm:
- Introducerea unei evaluări industriale și tehnologice standardizate în fundamentarea fiecărui program major de înzestrare.
- Corelarea planurilor multianuale de înzestrare cu dezvoltarea capacităților industriale prioritare, inclusiv prin investiții, transfer tehnologic, mentenanță și dezvoltarea furnizorilor români.
- Stabilirea unor indicatori măsurabili și a unei evaluări anuale a efectelor industriale, cu responsabilități, termene și finanțări clar definite.
BUGETUL APĂRĂRII TREBUIE SĂ PRODUCĂ NU DOAR CAPABILITĂȚI MILITARE, CI ȘI REZULTATE INDUSTRIALE ȘI TEHNOLOGICE MĂSURABILE ÎN ROMÂNIA.
Fiecare program major de înzestrare trebuie să răspundă nu numai la întrebarea „ce cumpărăm?”, ci și la întrebările „ce putem produce în România?”, „ce competențe dezvoltăm?” și „ce capacități vom putea susține singuri în viitor?”
În partea a II-a citiți “ROMARM, COMENZILE MILITARE ȘI SAFE – RESPONSABILITATE, PERFORMANȚĂ ȘI RISC INDUSTRIAL”.
 | Știri BVB