
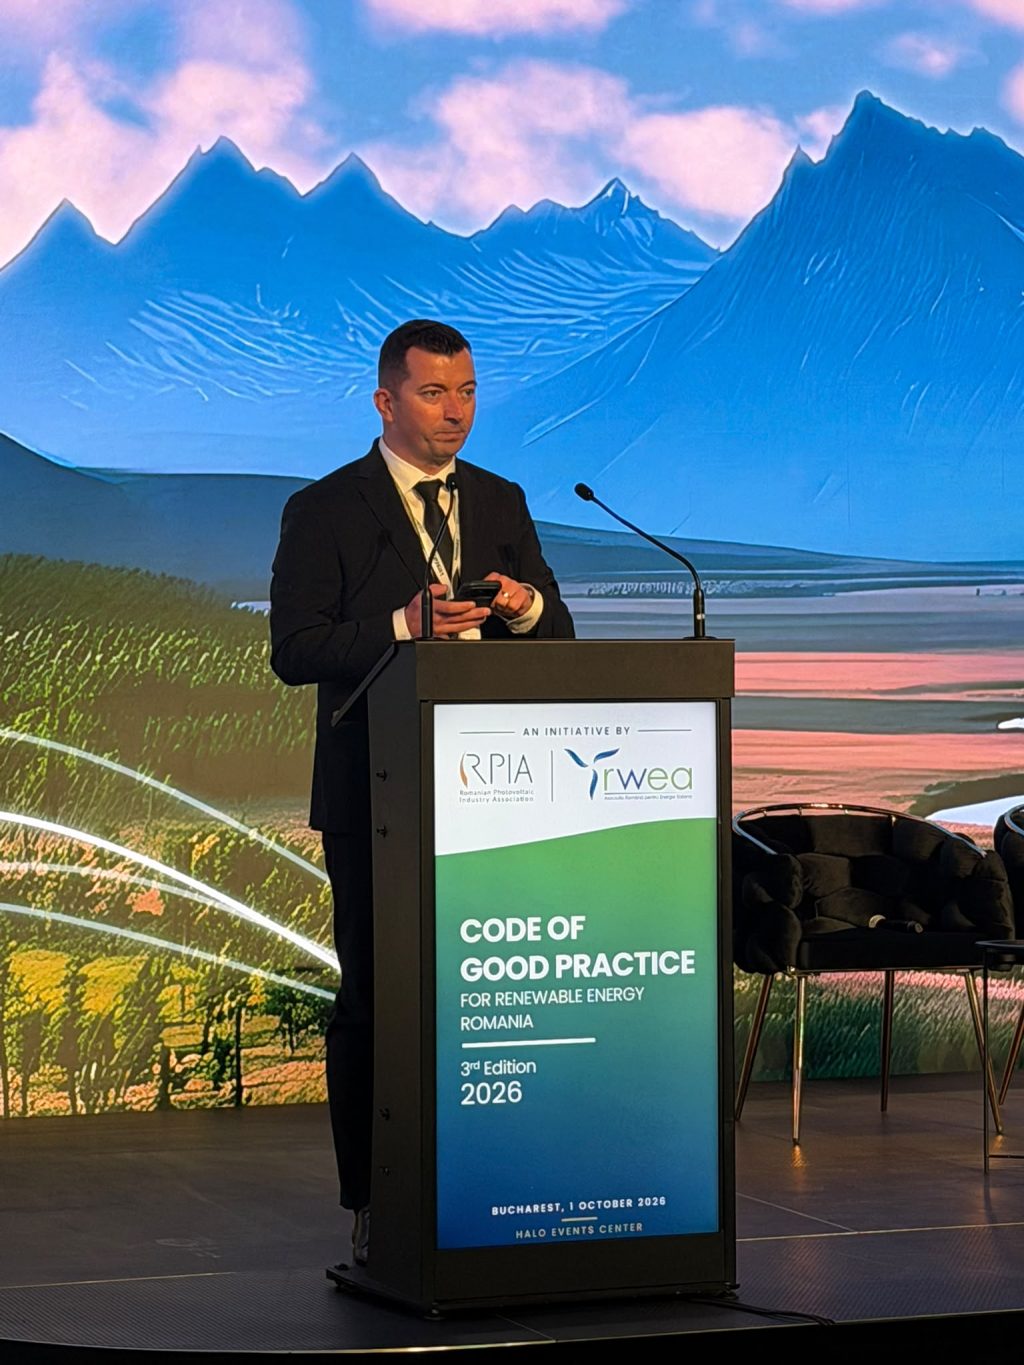
România ar putea ajunge la minimum 4 GW putere în capacități de stocare până la finalul anului viitor, dublu față de nivelul estimat pentru sfârșitul acestui an, însă dezvoltarea trebuie făcută în funcție de necesitățile sistemului energetic românesc, nu printr-o cursă cu Bulgaria sau Ungaria, consideră Liviu Gavrilă, vicepreședinte RWEA. Acesta atrage atenția că impredictibilitatea reglementărilor rămâne una dintre principalele probleme ale sectorului regenerabilelor și spune că România trebuie să permită proiectelor deja contractate să fie implementate.
Asociația Industriei Fotovoltaice și a Stocării din România (RPIA) și Asociația Română pentru Energie Eoliană (RWEA) au lansat astăzi cea de-a treia ediție a Codului de Bune Practici pentru Energia Regenerabilă din România. Documentul, publicat pentru prima dată în 2021, reunește perspective și experiențe ale companiilor, instituțiilor și organizațiilor active în sectorul energiei regenerabile și urmărește să ofere soluții pentru dezvoltarea sustenabilă a acestuia.
Liviu Gavrilă a explicat, într-o discuție cu Financial Intelligence, de ce a fost necesară o nouă ediție a documentului: „De ce a fost nevoie de o nouă ediție? Pentru că lucrurile s-au schimbat față de ediția din 2023, atât din punct de vedere al reglementării, din punct de vedere al fundamentelor pieței, din punct de vedere al contextului intern și internațional, din punct de vedere al evoluției regionale și pot continua. A fost nevoie, practic, de o actualizare.”
Potrivit acestuia, Codul își propune să fie „un compendiu de elemente de reglementare, investiționale, decizionale”, care să ofere inclusiv o perspectivă asupra evoluției pieței: „Fiecare dintre noi avem nevoie, în primul rând, de o perspectivă. Ghidul încearcă cumva să cuprindă o perspectivă dată atât de instituțiile din țară, cele europene, de către marii investitori, dar care, la rândul lor, sunt parte din niște strategii europene sau chiar globale.”
Miza finală, spune reprezentantul industriei, rămâne competitivitatea energiei și existența unei cereri care să susțină investițiile: „Încercăm să vedem cum noi, ca țară, reușim să prindem un loc cât mai bun în această competiție a energiei. Nu în ultimul rând, vrem să reușim să avem și niște prețuri accesibile, decente la energie. Că, până la urmă, oricât de mult am construi, oricât de mult am face, dacă de partea cealaltă nu avem un client, dacă nu avem o perspectivă economică, dacă nu avem niște consumatori care să și folosească energia asta, degeaba facem parcurile.”
* Impredictibilitatea, una dintre marile probleme: „Facem lucrurile pe repede înainte”
Întrebat care sunt principalele probleme identificate în sectorul energiei regenerabile, Liviu Gavrilă a indicat din nou impredictibilitatea cadrului de reglementare. „Sunt trei lucruri și cred că de cinci ani, de când am început demersul cu Codul de Bune Practici, mereu îl spunem – este vorba de impredictibilitate. Ori de câte ori credem că reușim să mai corectăm pe ici, pe colo niște lucruri, mai apar surprize, apar reglementări noi, apar actualizări de reglementări.”
El a criticat în special viteza cu care sunt adoptate uneori modificările și lipsa unei analize mai ample asupra efectelor lor: „Facem lucrurile pe repede înainte, facem lucrurile fără să ținem cont de o consultare profundă atât a pieței, cât și să ne uităm pe orizontală, să vedem ce efecte pot avea anumite actualizări de reglementări în alte zone.”
O provocare recentă pentru industrie este noul Cod al urbanismului. Liviu Gavrilă ne-a declarat: „Sunt niște clarificări. Este un document care este încă în ajustări, încă în discuție. El a fost publicat, a fost și o primă rundă de consultări. A venit ministerul cu niște clarificări și niște interpretări, pentru că unele lucruri sunt scrise nu tocmai fericit.”
Potrivit lui Gavrilă, intenția Codului este, în principiu, una pozitivă: „Sigur vor fi lămurite toate aceste lucruri și se va veni cu niște completări, dar, în teorie, intenția este bună. Codul urbanismului nu vine să blocheze, vine să înlesnească, vine să reflecte niște directive europene, niște principii.”
Problema apare însă la nivelul aplicării și al coordonării dintre instituții. „Noi trebuie să avem cu toții o abordare cumva holistică, pentru că noi avem o problemă cu instituții care nu colaborează, nu cooperează, nu înțeleg ceea ce fac alte instituții.”
În opinia sa, întârzierile unei instituții se propagă în întregul proces de autorizare: „Atâta timp cât ele sunt înlănțuite, faptul că instituția A întârzie sau nu ține cont de implicațiile pasului următor sau celui de-al treilea și așa mai departe te face ca această succesiune de etape, în loc să dureze conform planificării X, să dureze de două ori mai multe luni.”
Gavrilă a sintetizat critic modul în care sunt adoptate și ulterior corectate unele reglementări: „E un mod românesc de a face lucrurile. Facem totul pe repede înainte, facem impropriu, după care revizităm pentru a corecta asta.”
* Stocarea: „Nu trebuie să ne uităm nici la Bulgaria, nici la Ungaria”
În privința dezvoltării capacităților de stocare, Liviu Gavrilă consideră că România nu trebuie să intre într-o competiție de cifre cu statele vecine, ci să își dimensioneze investițiile în funcție de propriul sistem energetic.
„Stocarea trebuie implementată la capacitatea și la volumul de care are România nevoie. Nu trebuie să ne uităm nici la Bulgaria, nici la Ungaria. Trebuie să facem un zoom-out. Ne uităm pe o piață regională, dar ne gândim la atuurile noastre – mix energetic, perspectivă economică, perspectivă climatică și așa mai departe.”
Potrivit estimării sale, România poate ajunge la minimum 4 GW putere în capacități de stocare la finalul anului viitor. „Din punctul meu de vedere, stocarea o să ajungă la minimum 4 gigawați putere la finalul anului următor. Adică să ne dublăm minimum față de cât avem acum.”
* Bulgaria are între 6 și 8 GW. „Fiecare sistem energetic are propriile nevoi”
Gavrilă a prezentat și estimările disponibile pentru Bulgaria, avertizând însă că datele diferă în funcție de sursă. „Bulgaria, indiferent de statistici, sursele oficiale, mai puțin oficiale, ale asociațiilor de specialitate, arată că în momentul ăsta undeva între 6 și 8 gigawați capacitate instalată, iar capacitatea de stocare în sine undeva între 12 și 15 gigawați-oră.”
Raportată la dimensiunea sistemului bulgar, aceasta este, în opinia sa, „o capacitate uriașă”. „Nu trebuie să facem extrapolare, pentru că, repet, fiecare țară, fiecare sistem energetic are propriile nevoi, nevoi date de mix, perspective de consum etc.”
Pentru România, un nivel de aproximativ 6-7 GW putere, cu minimum trei-patru ore de stocare, ar putea aduce un grad important de stabilitate sistemului.
„Eu cred că România, în momentul în care va ajunge în apropierea acestei puteri, tot de 6-7 gigawați, dar cu minimum 3-4 ore, o să ajungă la un nivel de stabilitate care o să ajute ca acest ecart mare în acest moment între prețul de gol și prețul de vârf să scadă semnificativ. În acest moment ecartul este peste 100 de euro.”
În prezent, România are aproximativ 1 GW putere instalată în capacități de stocare, iar până la finalul anului ar urma să ajungă la circa 2 GW, potrivit lui Gavrilă. El a atras atenția că aceste cifre nu includ stocarea realizată de prosumatori
Mesajul lui Liviu Gavrilă este că dezvoltarea capacităților de stocare trebuie continuată, dar fără intervenții care să destabilizeze proiectele deja aflate în derulare.
* „Finanțare există, există deja un drum bătătorit”
În ceea ce privește finanțarea noilor proiecte regenerabile, reprezentantul industriei spune că piața a ajuns deja la un grad de maturitate care permite proiectelor solide să obțină capital. „Finanțare există, există deja un drum bătătorit. Sunt investitori care au început să o facă recurent. Există o soluție, există o rețetă. Cine a învățat-o, o aplică.”
Gavrilă arată că atât piața contractelor PPA, cât și disponibilitatea băncilor de a finanța proiecte s-au dezvoltat. „Cine vrea să facă un proiect în momentul ăsta, există solicitări de PPA, există bănci care finanțează, există rețetele. Important e să ai o calitate a proiectului pe care îl dezvolți și o seriozitate investițională, adică să fii dispus și tu să vii cu partea ta de equity pe care să o pui.”
Cea de-a treia ediție a Codului de Bune Practici abordează dezvoltarea și integrarea rețelelor, stocarea și flexibilitatea sistemului, finanțarea și investițiile, schimbările climatice și adecvanța sistemului, precum și lecțiile acumulate de industrie în ultimii ani.
 | Știri BVB