
Pentru un angajat cu salariu fix, bugetul personal are un ritm previzibil: aceeași sumă, în aceeași zi, în fiecare lună. Pentru un PFA, un consultant independent sau un microîntreprinzător, realitatea e cu totul alta — venitul variază de la o lună la alta, iar momentul în care banii ajung efectiv în cont depinde de un factor pe care antreprenorul nu îl controlează direct: viteza cu care plătesc clienții. Iar datele recente despre disciplina de plată din economia românească arată că acest factor cântărește mult mai mult decât pare la prima vedere.
Realitatea plăților în România: de ce fluxul de numerar e principala provocare
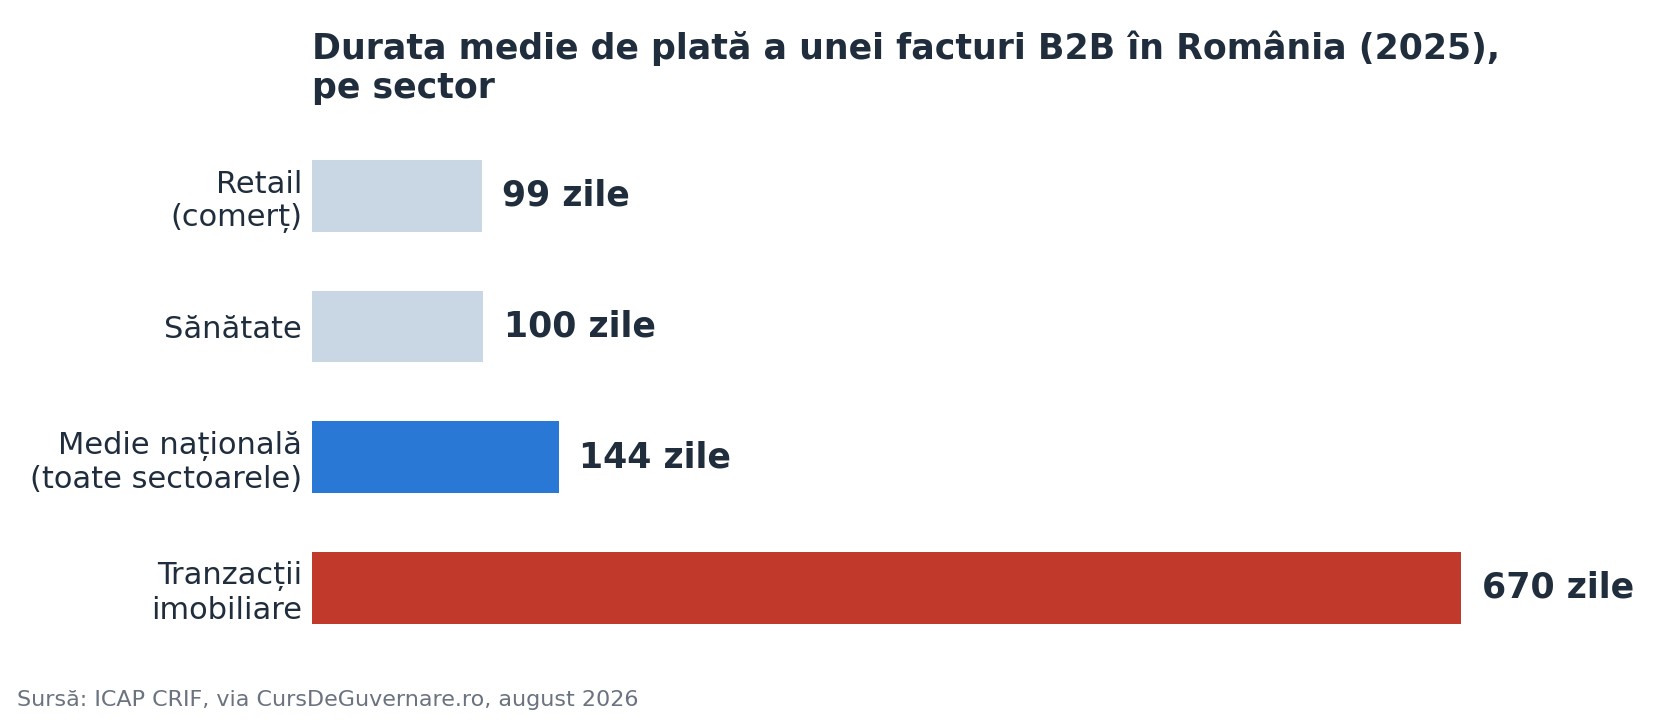
Potrivit unei analize ICAP CRIF, publicate în august 2026, companiile din România au avut nevoie, în medie, de 144 de zile — aproape cinci luni — pentru a plăti o factură în relațiile B2B, în 2025. Diferențele pe domenii sunt uriașe: aproape 40.000 de companii din tranzacții imobiliare au o durată medie de plată de peste 670 de zile, în timp ce comerțul (99 de zile) și sănătatea (100 de zile) se află la polul opus. Pentru cineva care facturează servicii unor clienți din domenii cu plăți lente, acest decalaj nu este un detaliu statistic — este exact intervalul în care propriul buget personal trebuie să reziste.
Un studiu Atradius arăta că aproape jumătate din vânzările B2B din România (47%) se fac pe credit comercial, iar 49% dintre aceste tranzacții sunt afectate de întârzieri la plată; aproximativ 5% ajung, în cele din urmă, datorii neperformante. Presiunea se propagă în lanț: 30% dintre companii declară că amână, la rândul lor, plata către proprii furnizori, iar o treime își amână investițiile din cauza plăților întârziate primite. Sondajul BNR privind accesul la finanțare al companiilor, din iunie 2026, confirmă aceeași tendință de înăsprire: 18,6% dintre firme raportează o scădere a disponibilității furnizorilor de a acorda credit comercial, iar 22,5% observă o reticență crescută a clienților de a cumpăra pe credit — ambele cifre în creștere față de acum șase luni și un an.
Pentru un PFA sau un microîntreprinzător, acest context înseamnă, în practică, o singură concluzie: fluxul de numerar propriu nu poate fi tratat ca o certitudine. Un fond de rezervă personal, dimensionat pentru câteva luni de cheltuieli, nu mai este un moft, ci o condiție de funcționare. Iar dacă acel fond nu ajunge, iar o factură urgentă nu poate aștepta luni de zile, https://horacredit.ro/credit-nevoi-personale este una dintre opțiunile de creditare online reglementate la care poate apela cineva care are nevoie de o sumă mică, pe termen scurt, pentru nevoi personale — nu ca soluție permanentă pentru un flux de numerar dezechilibrat, ci ca variantă punctuală, informată.
Ce înseamnă, în practică, pentru un PFA sau un microîntreprinzător
Marea diferență față de un salariat nu este doar variabilitatea venitului, ci și faptul că, pentru mulți PFA, granița dintre banii „de afacere” și banii „personali” este neclară. Facturile se emit pe PFA, dar chiria, ratele sau cheltuielile de zi cu zi se plătesc din același flux de bani, adesea din același cont. Când un client întârzie o plată de 20.000 de lei, nu doar activitatea profesională resimte lipsa — o resimte direct bugetul personal al celui care conduce PFA-ul.
Această suprapunere face ca planificarea financiară personală a unui antreprenor independent să semene mai mult cu managementul de trezorerie al unei companii mici decât cu bugetul unui salariat. Diferența contează mai ales în lunile cu facturi mari emise, dar neîncasate — pe hârtie, PFA-ul are venituri; în cont, banii încă nu au ajuns.
Există totuși o nuanță fiscală importantă, adesea trecută cu vederea: spre deosebire de o societate comercială care înregistrează veniturile pe bază de angajament (din momentul facturării), un PFA la sistem real este impozitat pe bază de casă — impozitul, CAS și CASS se calculează la banii efectiv încasați, înregistrați în Registrul-jurnal de încasări și plăți, nu la valoarea facturilor emise. Practic, statul nu îți cere taxe pe bani pe care încă nu i-ai primit. Vestea bună se oprește însă aici: chiar dacă obligația fiscală urmează încasarea reală, cheltuielile personale — chiria, ratele, facturile de zi cu zi — nu așteaptă acest calendar, iar decalajul de 144 de zile rămâne, în continuare, o problemă de trezorerie personală, nu doar una fiscală.
Legea 72/2013: ce drepturi ai, de fapt, când un client întârzie plata
Puțini PFA și microîntreprinzători cunosc în detaliu Legea 72/2013 privind combaterea întârzierii în executarea obligațiilor de plată — una dintre cele mai subfolosite protecții disponibile în relațiile comerciale B2B din România. Legea stabilește, ca regulă, un termen de plată de maximum 60 de zile calendaristice între profesioniști, cu posibilitatea de a percepe dobândă penalizatoare pentru orice întârziere, alături de daune-interese minimale echivalente cu 40 de euro, independent de alte costuri de recuperare.
În practică, aplicarea acestor prevederi rămâne rară — majoritatea antreprenorilor preferă să nu tensioneze o relație comercială pentru o întârziere de câteva săptămâni. Totuși, cunoașterea acestor drepturi schimbă poziția de negociere: un termen de plată clar specificat în contract, urmat de o notificare fermă la scadență, reduce probabilitatea ca o întârziere „de câteva zile” să se transforme, tacit, într-una de câteva luni.
Cum recunoști din timp un client cu risc mare de întârziere
Analiza ICAP CRIF citată mai sus arată că durata de plată poate fi estimată chiar la nivel de cod CAEN, înainte de a începe colaborarea cu un client nou. Câteva semnale de avertizare merită verificate înainte de a semna un contract cu termene lungi sau fără avans:
- Domeniul de activitate al clientului — construcții, imobiliare și, în general, sectoarele cu proiecte de amploare tind să aibă cicluri de plată mult mai lungi decât media.
- Dimensiunea și vechimea companiei — firmele nou-înființate sau cu cifră de afaceri instabilă au, statistic, un risc mai mare de întârziere sau incident de plată.
- Istoricul propriu de colaborare — un client care a mai întârziat o plată o va face, cel mai probabil, din nou, mai ales dacă întârzierea anterioară nu a avut consecințe.
- Cererea explicită de termene lungi (90 de zile sau mai mult) încă din faza de negociere — un semnal că trezoreria clientului este deja sub presiune.
- Lipsa unui avans, chiar și modest, la proiectele mari — o companie solidă poate, de regulă, să susțină un avans de 20-30%.
Cum separi personalul de business, chiar și fiind PFA
Chiar și fără structura unei societăți comerciale, câteva obiceiuri reduc semnificativ riscul ca un gol de cash-flow din activitate să devină o problemă personală:
- Deschide un cont separat exclusiv pentru încasările din activitatea de PFA, chiar dacă legal nu ești obligat — separarea vizuală a banilor previne cheltuirea impulsivă a unei încasări mari care, de fapt, acoperă cheltuieli viitoare deja angajate.
- Stabilește-ți un „salariu” lunar fix, transferat din contul de activitate către cel personal, indiferent de câte facturi ai emis luna respectivă — restul rămâne rezervă pentru lunile mai slabe.
- Calculează un fond de rezervă raportat la cheltuielile lunare fixe, nu la venitul mediu — un venit mediu ridicat, dar neregulat, poate ascunde luni întregi fără încasări reale.
- Include în contracte termene de plată clare, ideal sub 60 de zile, și un avans pentru proiectele mai mari — reduce expunerea la exact tipul de întârzieri documentate mai sus.
Ce faci când apare un gol de cash-flow personal
Când, în ciuda planificării, apare totuși un decalaj între o cheltuială personală urgentă și o încasare întârziată, ordinea firească de opțiuni rămâne aceeași ca pentru orice altă persoană cu venituri neregulate:
- Fondul de rezervă personal, dacă există — cea mai ieftină și mai rapidă soluție.
- Renegocierea directă cu clientul restant — o parte din suma facturată, încasată imediat, poate acoperi urgența, chiar dacă restul rămâne pe termenul inițial.
- Un credit bancar clasic, dacă istoricul și veniturile declarate permit accesul rapid la această variantă.
- Un credit online reglementat, pentru o sumă mică și un termen scurt, atunci când primele trei variante nu sunt disponibile sau suficiente — cu verificarea prealabilă a DAE și a înscrierii furnizorului în registrele Băncii Naționale a României.
De ce factoringul rămâne, de regulă, o soluție pentru firme, nu pentru PFA
La nivel de companie, întârzierile de plată se rezolvă adesea prin factoring — un instrument prin care o bancă sau o firmă specializată preia facturile neîncasate și avansează cea mai mare parte din valoarea lor, urmând să recupereze suma direct de la clientul final. În România, factoringul este oferit de majoritatea băncilor mari (Banca Transilvania, BCR, BRD, ING, Raiffeisen, UniCredit, CEC), alături de platforme specializate.
Problema, pentru un PFA sau un microîntreprinzător, este accesul: majoritatea furnizorilor de factoring impun un volum minim anual de facturi cedate — de la aproximativ 50.000 de lei în sus, la platformele mai flexibile — prag pe care mulți antreprenori individuali, mai ales la început de activitate, nu îl ating. Factoringul funcționează bine pentru companii cu facturare constantă și clienți mulți; pentru cineva cu doi-trei clienți și facturi ocazionale mari, instrumentul rămâne, de cele mai multe ori, teoretic. Exact acest gol de acces face ca fondul de rezervă personal și, atunci când acesta nu ajunge, un credit online reglementat pentru o sumă mică să rămână variantele realiste pentru marea majoritate a PFA-urilor.
Un consultant IT independent, cu trei clienți recurenți, a emis în luna mai facturi în valoare de 35.000 de lei. Contul din care plătea chiria, ratele și cheltuielile personale nu a văzut, până la finalul lunii iulie, decât 12.000 din această sumă — restul aștepta, pur și simplu, ca administrația financiară a unuia dintre clienți să proceseze plata. Pe hârtie, luna mai fusese una foarte bună. În cont, aceeași lună a însemnat improvizație. Situația nu are nimic neobișnuit — este exact tiparul pe care îl arată și cifrele ICAP CRIF de mai sus.
Acest articol are caracter informativ general și nu constituie consultanță financiară, fiscală sau juridică personalizată. Orice decizie de creditare trebuie luată după verificarea directă a condițiilor, costurilor și a înscrierii furnizorului în registrele Băncii Naționale a României.
Surse
Sondaj BNR privind accesul la finanțare al companiilor nefinanciare din România, iunie 2026.
Studiu Atradius privind comportamentul de plată B2B în România, 2024.
Legea nr. 72/2013 privind măsurile pentru combaterea întârzierii în executarea obligațiilor de plată a unor sume de bani rezultând din contracte încheiate între profesioniști și între aceștia și autorități contractante.
 | Știri BVB