
- O analiză a CSÎA privind starea industriei naționale de apărare și opțiunile sale de redresare
Creșterea bugetelor destinate apărării și accesul României la instrumente europene de finanțare, inclusiv SAFE, nu se traduc automat în dezvoltarea industriei naționale de apărare. Între resursele financiare alocate, programele de înzestrare și capacitatea de producție internă persistă o ruptură care ridică întrebări esențiale privind planificarea, achizițiile, responsabilitatea instituțională și politica industrială. Pornind de la această realitate, Clubul Seniorilor pentru Înzestrarea Armatei (CSÎA) a elaborat analiza „ROMARM – ÎNTRE CRIZA INDUSTRIALĂ ȘI OPORTUNITATEA STRATEGICĂ”, un demers de evaluare a problemelor structurale ale industriei naționale de apărare și de formulare a unor soluții pentru redresarea și dezvoltarea acesteia. Lucrarea depășește analiza situației unei singure companii. ROMARM este un actor important, dar industria națională de apărare cuprinde un ecosistem mai larg, public și privat, ale cărui capacități trebuie identificate, evaluate și integrate într-o politică industrială coerentă.
Analiza evidențiază câteva probleme fundamentale:
- decalajul dintre resursele financiare destinate apărării și comenzile care ajung efectiv la producătorii din România;
- vulnerabilitățile structurale, economice și manageriale ale ROMARM și necesitatea unei reorganizări orientate spre performanță industrială;
- întârzierile contractuale, problemele de conformitate și responsabilitatea reciprocă a beneficiarului și furnizorului;
- riscul ca programele de înzestrare și finanțarea prin SAFE să genereze achiziții fără efecte industriale și tehnologice interne suficiente;
- pierderea unor capacități strategice, a competențelor profesionale și a posibilității de a susține în timp mentenanța și securitatea aprovizionării.
În același timp, lucrarea formulează direcții de acțiune: reorganizarea ROMARM, evaluarea și modernizarea capacităților productive, planificarea multianuală, corelarea achizițiilor cu politica industrială, dezvoltarea cercetării și inovării, transferul tehnologic, integrarea operatorilor români în lanțurile europene și euroatlantice de aprovizionare și instituirea unor mecanisme de monitorizare a rezultatelor. Un accent distinct este pus pe responsabilitatea statului de a crea condițiile în care industria națională să poată concura, să livreze produse conforme și să răspundă cerințelor Armatei României. Nu protejarea artificială a unor producători reprezintă soluția, ci dezvoltarea unor capacități reale, competitive și sustenabile.
Mesajul central al analizei CSÎA este clar: industria națională de apărare nu trebuie menținută artificial în viață, ci transformată într-un instrument economic și strategic al securității naționale. Redresarea sa nu este doar o problemă de administrare a unor întreprinderi, ci o responsabilitate strategică, care presupune decizii coerente, investiții, comenzi predictibile și evaluarea permanentă a rezultatelor.
Citiți. mai jos, Partea a II-a.
CAPITOLUL 4
ROMARM – PROBLEME STRUCTURALE, ECONOMICE ȘI MANAGERIALE
4.1. Rolul și locul ROMARM în industria națională de apărare
Compania Națională ROMARM ocupă un loc important în structura industriei naționale de apărare, prin rolul său de coordonare, administrare și valorificare comercială a unor capacități industriale specializate în producția de armament, muniții, echipamente și servicii conexe.
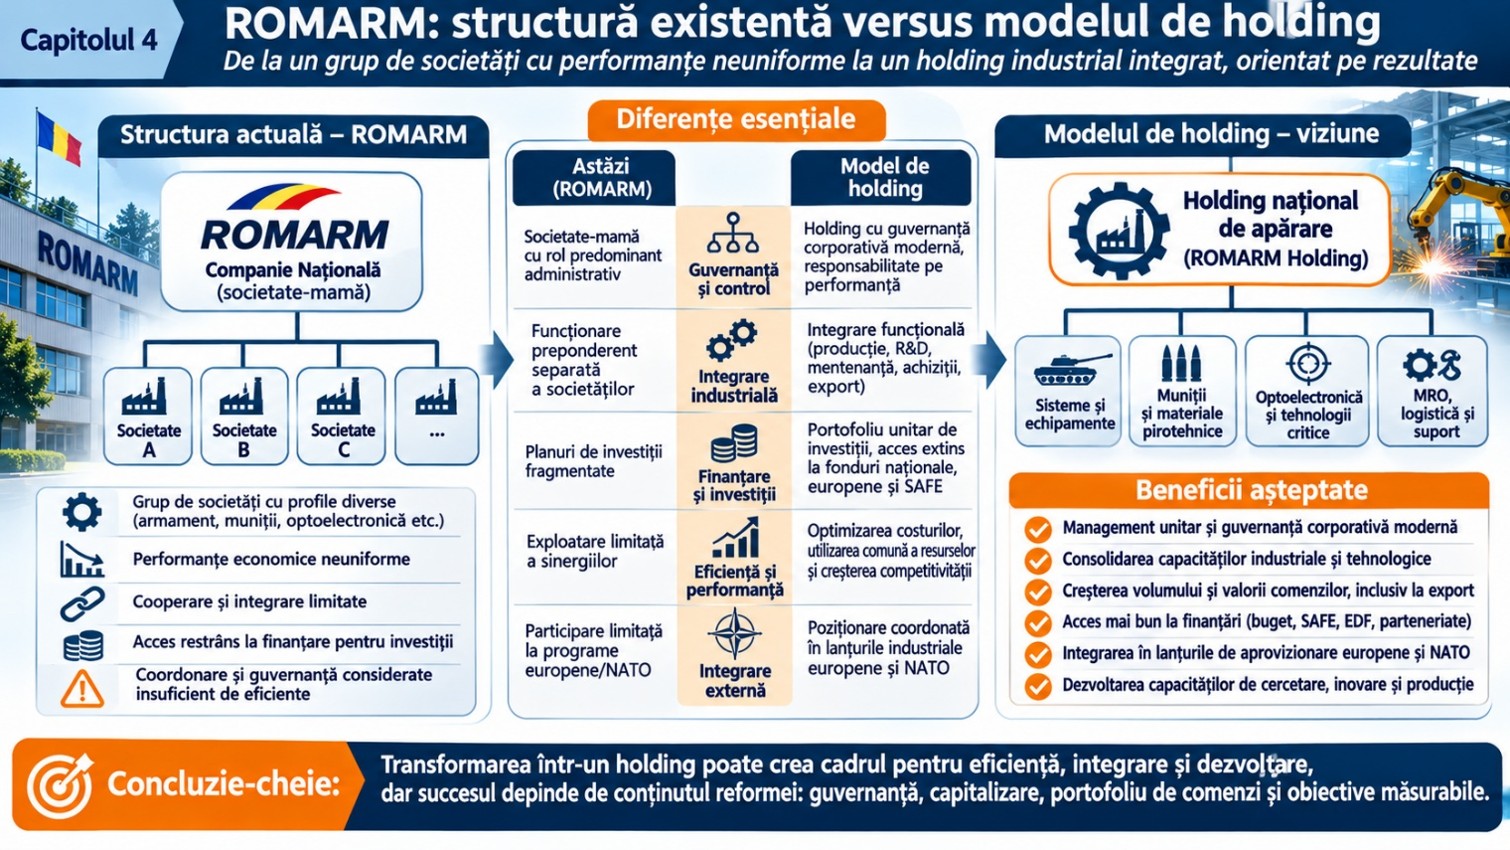
Importanța sa nu trebuie însă confundată cu reprezentativitatea întregului sector. ROMARM este un actor major al industriei publice de apărare, dar industria națională cuprinde și operatori privați, furnizori specializați, institute de cercetare, centre de mentenanță și companii care dezvoltă tehnologii cu utilizare militară.
În consecință, analiza ROMARM trebuie realizată pe două niveluri distincte. Primul privește compania centrală ca entitate economică și de coordonare. Al doilea privește societățile și capacitățile industriale asociate, fiecare cu situația să patrimonială, financiară, tehnologică și comercială.
Această delimitare este esențială. Performanța societății centrale nu poate fi considerată automat echivalentă cu performanța fiecărei unități productive, după cum dificultățile unor filiale nu descriu în mod necesar situația tuturor operatorilor din industrie.
Din perspectiva noastră, ROMARM trebuie evaluată prin contribuția să efectivă la:
- asigurarea produselor și serviciilor necesare Armatei României;
- menținerea și dezvoltarea capacităților industriale relevante;
- integrarea tehnologiilor și a furnizorilor români;
- realizarea mentenanței și susținerea echipamentelor pe ciclul de viață;
- participarea la programe de cooperare și export;
- consolidarea securității aprovizionării în situații de criză.
Rolul său nu poate fi redus la păstrarea unei structuri administrative sau la administrarea unor active istorice. Relevanța companiei trebuie demonstrată prin rezultate industriale, economice și strategice măsurabile.
4.2. Structura organizatorică și problema integrării industriale
Structura ROMARM reunește societăți cu profiluri industriale diferite, istorii economice distincte și niveluri inegale de performanță. Această diversitate poate constitui un avantaj dacă este valorificată prin specializare, cooperare și coordonarea investițiilor. În lipsei unei integrări funcționale, ea poate genera fragmentare, costuri administrative ridicate și dificultăți de coordonare.
Analiza trebuie să distingă între:
- compania națională ROMARM, ca entitate juridică și de coordonare;
- societățile comerciale asociate sau aflate în relații de participație cu ROMARM;
- sucursalele și unitățile organizatorice ale companiei centrale;
- operatorii economici publici sau privați care colaborează cu societățile din grup.
Aceste categorii nu sunt interschimbabile. Numărul societăților, al sucursalelor și al entităților din ecosistemul industrial trebuie prezentat separat, pe baza structurii juridice și a documentelor oficiale valabile la data analizei.
O problemă care necesită examinare este gradul real de control exercitat de ROMARM asupra societăților în care deține participații. Dacă participația este minoritară, capacitatea de coordonare strategică, de impunere a unor investiții comune sau de integrare a producției poate fi limitată de drepturile acționarilor și de regulile de guvernanță aplicabile fiecărei societăți.
În acest context, simpla reunire administrativă sub o denumire comună nu echivalează cu integrarea industrială. Integrarea presupune:
- planificarea comună a producției și a investițiilor;
- coordonarea portofoliilor de produse și a capacităților complementare;
- achiziții și servicii comune acolo unde acestea generează eficiență;
- management unitar al calității și al proceselor;
- cooperare tehnologică și schimb de competențe;
- mecanisme clare de responsabilitate economică și contractuală.
O structură integrată trebuie să genereze avantaje verificabile față de funcționarea separată a societăților. În caz contrar, reorganizarea riscă să rămână una formală, cu un nivel administrativ suplimentar și generator de costuri adiționale, cu efecte nocive asupra productivității și competitivității.
4.3. Situația economică – o imagine neuniformă
Situația economică a ROMARM și a societăților asociate nu poate fi descrisă printr-un singur indicator. Cifra de afaceri consolidată, profitul sau pierderea la nivelul companiei centrale pot ascunde diferențe semnificative între unitățile productive.
Datele economice prezentate public pentru anul 2025 au indicat o creștere a cifrei de afaceri cumulate pentru un grup de societăți ROMARM pentru care existau informații financiare disponibile. Au fost menționate, de asemenea, societăți care au raportat pierderi, în pofida creșterii veniturilor la nivel agregat. Întrucât situațiile financiare și perimetrul de raportare pot diferi, cifrele trebuie validate pe baza bilanțurilor depuse și a structurii exacte a grupului înainte de publicarea formei finale.
Această imagine neuniformă impune o analiză individuală a societăților, fără generalizări. O societate cu rezultate pozitive poate avea o capacitate de investiție și dezvoltare, în timp ce alta poate necesita restructurare, capitalizare, conversie tehnologică sau o decizie privind viitorul activelor sale.
Evaluarea economică trebuie să includă cel puțin:
- cifra de afaceri și ponderea veniturilor provenite din activități de apărare;
- profitul sau pierderea operațională și netă;
- gradul de îndatorare și structura datoriilor;
- lichiditatea și capacitatea de finanțare a activității curente;
- valoarea comenzilor ferme și a portofoliului de contracte;
- gradul de utilizare a capacităților productive;
- investițiile realizate și necesarul de investiții;
- productivitatea muncii și evoluția structurii personalului;
- ponderea exporturilor și diversificarea clienților.
Trebuie făcută și distincția dintre pierderile generate de activitatea comercială, costurile aferente conservării unor capacități strategice, cheltuielile de modernizare și obligațiile de serviciu public sau de mobilizare, acolo unde acestea sunt stabilite legal. Dar și modul cum a fost gestionata rezerva de mobilizare, stocurile și custodiile.
Fără această separare, rezultatele contabile pot conduce la concluzii incomplete. O societate poate înregistra costuri care decurg din menținerea unei capacități solicitate de stat, iar acestea nu trebuie confundate automat cu ineficiența comercială. În același timp, invocarea caracterului strategic nu poate justifica pierderi permanente fără obiective, audit și responsabilități.
4.4. Datorii, pierderi și riscul degradării capacităților
Datoriile și pierderile unor societăți din industria de apărare trebuie analizate prin prisma cauzelor și a consecințelor lor asupra capacității de producție. Acumularea datoriilor poate reduce accesul la finanțare, poate afecta relația cu furnizorii, poate întârzia plata salariilor și poate împiedica investițiile în utilaje, tehnologii și infrastructură modernă. În cazul unor unități cu activitate redusă, această evoluție poate conduce la un cerc vicios: lipsa comenzilor reduce veniturile, lipsă veniturilor împiedică investițiile, iar degradarea capacității tehnologice reduce posibilitatea obținerii unor comenzi noi.
Totuși, situația financiară trebuie examinată individual. Nu toate societățile se află în aceeași categorie de risc și nu orice pierdere contabilă indică, prin ea însăsi, incapacitatea de a desfășura activitate industrial rentabilă.
Pentru fiecare societate trebuie clarificate:
- natura și scadența datoriilor;
- datoriile comerciale, fiscale și salariale;
- obligațiile față de furnizori și instituții de credit;
- creanțele de încasat și întârzierile beneficiarilor;
- litigiile și obligațiile contingente;
- activele productive disponibile și gradul lor de utilizare;
- costurile de conservare și securizare;
- necesarul de capital de lucru și de investiții.
Riscul cel mai important pentru securitatea națională nu este pierderea unei societăți comerciale, ci dispariția unor competențe și capacități greu sau imposibil de reconstruit într-un interval scurt. În acest sens, deciziile privind restructurarea, insolvența, vânzarea activelor sau închiderea unei unități trebuie precedate, atunci când sunt implicate capacități strategice, de o evaluare a efectelor asupra securității aprovizionării și a posibilității de substituire a producției.
4.5. Guvernanță corporativă și responsabilitate managerială
Performanța unei companii din industria de apărare depinde de calitatea managementului, de claritatea obiectivelor, de disciplina financiară și de capacitatea de a transforma resursele în rezultate.
În cazul unei companii cu participație majoritară a statului, guvernanța corporativă trebuie să asigure atât respectarea interesului public, cât și funcționarea pe criterii economice și profesionale. Caracterul strategic al activității nu înlătură dimpotrivă, accentuează necesitatea responsabilității manageriale, a transparenței și a evaluării performanței.
Analiza guvernanței ROMARM trebuie să examineze:
- claritatea mandatului companiei și a obiectivelor asumate;
- criteriile de selecție și evaluare a conducerii;
- stabilitatea și continuitatea managementului;
- delimitarea responsabilităților între compania centrală și societățile asociate;
- calitatea planurilor de afaceri și a strategiilor industriale;
- gestionarea stocurilor și a rezervei de mobilizare;
- controlul intern, auditul și managementul riscurilor;
- transparența raportării către acționar și autoritățile competente;
- măsurile luate în cazul neîndeplinirii indicatorilor de performanță.
Evaluarea conducerii trebuie să se bazeze pe documente, indicatori și rezultate verificabile. Declarațiile publice, controversele sau acuzațiile privind persoane din conducere nu pot substitui o analiză instituțională și nu trebuie prezentate ca fapte dovedite în absența unor constatări definitive.
Autorii consideră că răspunderea managerială trebuie să fie proporțională cu atribuțiile și resursele efectiv aflate la dispoziția fiecărui nivel de conducere. Nu poate fi evaluată exclusiv conducerea centrală pentru rezultate care depind de decizii ale acționarului, ale autorităților contractante sau ale societăților cu personalitate juridică distinctă. În același timp, conducerea trebuie să răspundă pentru deciziile manageriale care îi revin.
4.6. Managementul contractelor și relația cu beneficiarul militar
Relația dintre ROMARM și beneficiarul militar trebuie analizată ca o relație contractuală și industrială pe termen lung, nu doar ca succesiune de proceduri de achiziție și livrări. Pentru industria de apărare, contractul trebuie să ofere predictibilitate asupra cerințelor, cantităților, termenelor, standardelor de calitate, finanțării și responsabilităților. Pentru beneficiarul militar, contractul trebuie să garanteze livrarea produselor conforme, la termenele și performanțele asumate.
În practică, pot apărea blocaje din cauze diferite:
- documentații tehnice incomplete sau insuficient clarificate;
- întârzieri în aprobarea specificațiilor și a modificărilor;
- dificultăți de aprovizionare cu materii prime și componente;
- probleme de calificare și validare a produselor;
- capacități de producție insuficiente sau subutilizate;
- întârzieri la plată sau modificări ale calendarului de finanțare;
- neconformități constatate la recepție;
- deficiențe de planificare și coordonare între furnizori și subcontractanți.
Aceste situații trebuie analizate pentru fiecare contract, prin identificarea cauzei, a responsabilității și a măsurilor de remediere. Nu este justificată nici atribuirea automată a întârzierilor furnizorului, nici transferarea tuturor dificultăților asupra beneficiarului.
Pentru ROMARM, managementul contractelor trebuie să includă planificarea capacităților, urmărirea furnizorilor, managementul calității, controlul termenelor și raportarea transparentă a riscurilor. Pentru autoritățile contractante, este necesară o planificare realistă, claritatea cerințelor și un mecanism de decizie prompt în cazul problemelor de implementare.
4.7. Reorganizarea ROMARM într-un holding industrial integrat
În 2026 a fost prezentată public o propunere de reorganizare a ROMARM într-o structură de tip holding industrial, cu gruparea activităților în clustere specializate și un orizont estimat de implementare de trei-patru ani. La momentul redactării analizei, aceasta trebuie tratată ca intenție anunțată public, nu ca structură deja implementată.
Un holding poate facilita coordonarea investițiilor, specializarea unităților și integrarea lanțurilor de producție, dar nu rezolvă automat lipsa comenzilor, decalajele tehnologice, problemele de personal, datoriile sau deficiențele manageriale.
Pentru a produce efecte reale, documentația de reorganizare trebuie să precizeze modificările privind drepturile de control, competențele de decizie, finanțarea, autonomia operațională și responsabilitățile. Configurația și condițiile de succes ale modelului sunt analizate detaliat în Capitolul 7.
Reorganizarea trebuie să urmărească rezultate măsurabile: reducerea costurilor neproductive, creșterea utilizării capacităților, investiții comune, dezvoltarea portofoliului de produse, îmbunătățirea calității și creșterea capacității de livrare.
4.8. Condițiile unei restructurări reale
O restructurare eficientă nu poate începe și nu se poate încheia prin schimbarea organigramei. Ea trebuie să pornească de la o evaluare individuală a societăților și să stabilească pentru fiecare un traseu realist. De aceea, considerăm necesară o clasificare a societăților și capacităților în funcție de cinci dimensiuni:
- viabilitate economică și comercială;
- relevanță strategică pentru securitatea aprovizionării;
- nivel tehnologic și posibilitate de modernizare;
- resurse umane și competențe disponibile;
- potențial de integrare în programe naționale și internaționale.
Pe baza acestei evaluări, pot fi stabilite categorii de intervenție:
- dezvoltare și extindere pentru unitățile competitive;
- modernizare și capitalizare pentru capacitățile recuperabile;
- conversie tehnologică pentru unitățile care pot trece la produse și tehnologii actuale;
- parteneriate și integrare pentru capacitățile complementare;
- restructurare profundă sau retragere etapizată pentru activele fără perspectivă economică și strategică.
O asemenea abordare evită două extreme: menținerea artificială a tuturor structurilor existente și abandonarea unor capacități strategice fără o evaluare prealabilă.
În plus, restructurarea trebuie corelată cu comenzile. Investițiile în utilaje, personal și tehnologie trebuie susținute de o perspectivă comercială realistă, iar comenzile trebuie corelate cu posibilitățile efective de producție și cu cerințele de calitate.
4.9. Riscurile unei reorganizări exclusiv administrative
Reorganizarea ROMARM într-un holding poate deveni contraproductivă dacă este tratată ca obiectiv în sine. Prîntre riscurile care trebuie prevenite se numără:
Riscurile reorganizării administrative — birocratizare, centralizare excesivă, transferul datoriilor fără planuri de redresare, pierderea personalului sau întreruperea contractelor — trebuie prevenite prin audit independent, obiective cuantificabile și implementare etapizată. Măsurile sunt detaliate în Capitolul 7.
4.10. Recapitulare concluzii
Analiza ROMARM conduce la următoarele concluzii:
- ROMARM reprezintă un actor important al industriei naționale de apărare, dar nu este sinonimă cu întregul sector industrial public și privat.
- Structura companiei și relațiile de participație trebuie clarificate înaintea oricărei reorganizări, deoarece nivelul de control și responsabilitate diferă între societăți și unități organizatorice.
- Situația economică este neuniformă și trebuie evaluată individual, pe baza bilanțurilor, comenzilor, datoriilor, capacităților productive și necesarului de investiții.
- Datoriile și pierderile trebuie analizate în raport cu cauzele lor, cu separarea costurilor comerciale de costurile justificate ale conservării și menținerii unor capacități strategice.
- Guvernanța corporativă și responsabilitatea managerială trebuie consolidate prin obiective clare, indicatori verificabili și delimitarea atribuțiilor între compania centrală, societățile asociate și acționar.
- Relația contractuală cu MApN trebuie să asigure atât predictibilitatea comenzilor, cât și respectarea obligațiilor de livrare și calitate.
Concluzia acestui capitol este că performanța ROMARM trebuie evaluată individual, economic și industrial, iar orice reformă trebuie să clarifice controlul, responsabilitățile și rezultatele așteptate.
4.11. Direcții de acțiune propuse
Pentru corectarea disfuncționalităților identificate, propunem următoarele măsuri prioritare:
- Realizarea unui audit economic, patrimonial, tehnologic și managerial al companiei centrale și al fiecărei societăți asociate, cu delimitarea clară a sucursalelor și a entităților juridice distincte.
- Publicarea unei situații consolidate și comparabile privind structura participațiilor, cifra de afaceri, profitul sau pierderea, datoriile, comenzile și investițiile, cu respectarea limitelor de confidențialitate și securitate.
- Clasificarea societăților în funcție de viabilitatea economică, relevanța strategică, nivelul tehnologic, resursele umane și potențialul de dezvoltare.
- Elaborarea unor planuri individuale de redresare și dezvoltare pentru societățile care pot fi modernizate, capitalizate sau convertite.
- Introducerea unor indicatori de performanță manageriale și industriale, urmăriți periodic și legați de responsabilități clare.
- Consolidarea managementului contractelor, al calității și al lanțurilor de aprovizionare, pentru creșterea capacității de livrare la termen.
ROMARM TREBUIE SĂ DEVINĂ UN INSTRUMENT DE PERFORMANȚĂ INDUSTRIALĂ, NU DOAR O STRUCTURĂ DE ADMINISTRARE A UNOR SOCIETĂȚI.
Reforma trebuie să pornească de la realitatea economică și tehnologică a fiecărei entități. Reorganizarea într-un holding și condițiile integrării industriale sunt dezvoltate în Capitolul 7; relansarea sectorului presupune, în paralel, valorificarea întregului ecosistem public și privat.
Propunerea de holding și gruparea pe clustere sunt tratate ca variante anunțate sau analizate public, nu ca structură deja implementată ori aprobată definitiv.
CAPITOLUL 5
COMENZILE MApN, ÎNTÂRZIERILE ȘI RESPONSABILITATEA CONTRACTUALĂ
5.1. Relația dintre nevoile Armatei și comenzile adresate industriei naționale
Relația dintre Ministerul Apărării Naționale și industria națională de apărare reprezintă una dintre condițiile esențiale ale existenței unei baze industriale capabile să susțină înzestrarea, mentenanța și securitatea aprovizionării. Pentru operatorii economici, comenzile publice nu sunt doar venituri comerciale; ele oferă perspectiva necesară pentru planificarea producției, menținerea și sporirea personalului specializat, achiziția de materii prime și modernizarea tehnologică.
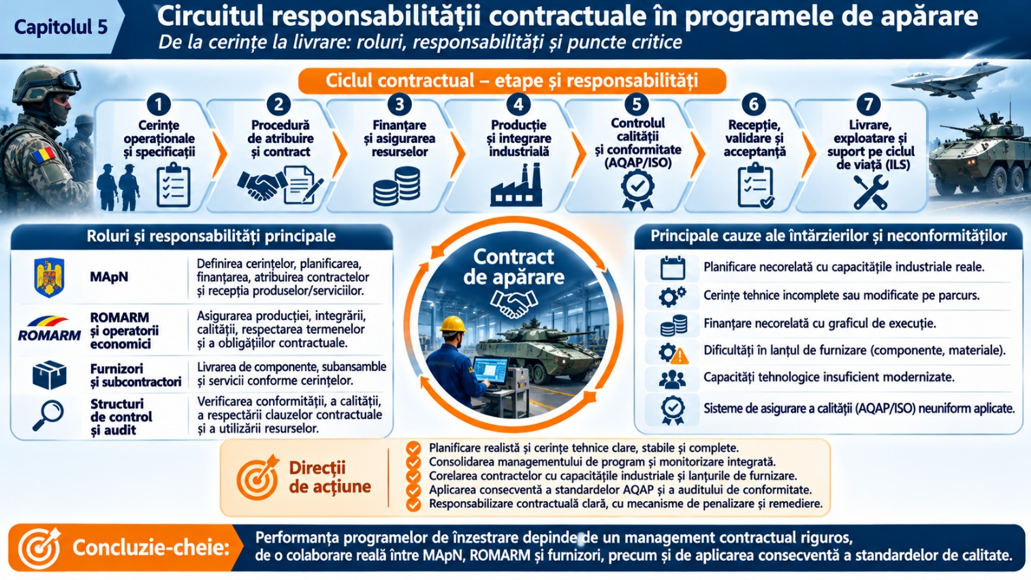
În același timp, interesul beneficiarului militar este legitim și imperativ: produsele trebuie să corespundă cerințelor operaționale, să respecte standardele tehnice și de calitate, să fie livrate la termenele contractuale și să poată fi susținute pe întregul ciclu de viață. O politică industrială responsabilă nu poate înlocui aceste exigențe cu preferințe administrative sau cu atribuiri lipsite de fundament economic și tehnic.
Una dintre dificultățile structurale ale politicii de înzestrare o reprezintă concilierea cerințelor de concurență, transparență și tratament egal în atribuirea contractelor cu obiectivul strategic de dezvoltare a unei industrii naționale de apărare competitive. Respectarea legislației privind achizițiile publice și a regulilor aplicabile domeniului apărării este obligatorie. În același timp, aplicarea acestor reguli nu trebuie confundată cu absența unei politici industriale active.
În condițiile în care cerințele operaționale ale Armatei evoluează rapid, sub presiunea noilor tehnologii și a transformării amenințărilor, producătorilor naționali li se solicită performanțe tot mai ridicate: interoperabilitate, fiabilitate, protecție, precizie, integrare digitală, capacitate de modernizare și susținere logistică pe termen lung. Nu se poate presupune însă că industria națională va putea îndeplini aceste cerințe exclusiv prin propriile resurse, în lipsa unor investiții susținute în cercetare, dezvoltare, modernizare tehnologică, calificarea personalului și dezvoltarea lanțurilor de furnizare.
De aici rezultă o responsabilitate importantă a statului: dacă dorește să dispună de o industrie națională competitivă, capabilă să răspundă cerințelor actuale și viitoare ale Armatei, trebuie să creeze din timp condițiile economice, tehnologice și instituționale necesare dezvoltării acesteia. Sprijinul public nu presupune atribuirea preferențială sau nejustificată a contractelor către producătorii naționali și nici diminuarea exigențelor operaționale. El trebuie să se manifeste prin politici de investiții, programe de cercetare și inovare, facilitarea cooperării tehnologice, calificarea furnizorilor, comenzi predictibile și mecanisme legale de susținere a capacităților industriale relevante.
Prin urmare, competitivitatea industriei naționale nu trebuie verificată și solicitată doar în momentul lansării procedurii de achiziție. Ea trebuie construită anterior, printr-o politică publică coerentă, astfel încât producătorii din România să poată participa efectiv la competiție și să ofere produse care satisfac cerințele reale ale beneficiarului militar. Relația trebuie construită pe un echilibru între două obligații: statul să formuleze cerințe clare, să planifice și să contracteze predictibil, iar furnizorul să livreze ceea ce a asumat, în condițiile de calitate, cost și termen convenite.
Comanda publică poate deveni un instrument de dezvoltare industrială atunci când este corelată cu o capacitate verificată, cu investiții realiste și cu obiective de livrare. Ea nu produce automat dezvoltare dacă nu există tehnologie, personal calificat, furnizori, finanțare și un management adecvat.
5.2. Lipsă comenzilor noi și existența obligațiilor contractuale restante
Am menționat deja că, în dezbaterea publică din 2026 au fost semnalate atât absența unor contracte noi în anumite perioade, cât și întârzieri la executarea unor contracte deja încheiate. Aceste două situații trebuie analizate împreună, dar nu confundate. Lipsă comenzilor afectează predictibilitatea și capacitatea de planificare a industriei; întârzierile la contractele existente afectează încrederea beneficiarului și pot compromite necesarul operațional al Armatei.
5.3. Cazul contractului pentru muniție de 82 mm și 120 mm – CARFIL
În cazul contractului pentru muniție de 82 mm și 120 mm – CARFIL, relatările publice au menționat dificultăți legate de componente, inclusiv focoase produse de Aerofina, și de procesele de validare. Aceste informații trebuie tratate ca repere de investigație și verificate în raport cu dosarul achiziției, contractul, actele adiționale, documentele de calificare și recepție, precum și situația exactă a livrărilor la data închiderii analizei.
Cazul este relevant nu pentru a formula anticipat o vinovăție, ci pentru a arăta că un contract de muniție implică un lanț tehnologic și industrial. Întârzierea unui element critic poate bloca produsul final, chiar dacă alte componente sau operațiuni au fost realizate. În asemenea situații, analiza trebuie să urmărească întregul lanț de furnizare, responsabilitățile fiecărui participant și deciziile beneficiarului privind acceptarea, modificarea sau remedierea contractului.
Lecția principală este necesitatea unei planificări realiste a întregului proces: proiectare, calificare, omologare/validare, aprovizionare, producție, încercări, recepție și livrare. Calendarul contractual trebuie să reflecte durata reală a acestor etape, nu doar termenul administrativ al procedurii de achiziție.
5.4. Responsabilitatea contractuală trebuie să fie reciprocă
În spațiul public, discuția privind întârzierile este uneori redusă la întrebarea dacă furnizorul și-a îndeplinit sau nu obligațiile. Această întrebare este necesară, dar nu suficientă pentru o analiză instituțională completă. Trebuie examinate și obligațiile beneficiarului, claritatea cerințelor, disponibilitatea documentației tehnice, calendarul aprobărilor, modificările contractuale, finanțarea și procedurile de recepție.
Responsabilitatea furnizorului include, după caz: organizarea capacității de producție; asigurarea personalului și a furnizorilor; respectarea specificațiilor; controlul calității; notificarea timpurie a riscurilor; păstrarea trasabilității; respectarea termenelor și remedierea neconformităților.
Responsabilitatea autorității contractante și a beneficiarului include: definirea clară și stabilă a cerințelor; punerea la dispoziție a informațiilor și documentelor care îi revin; luarea la timp a deciziilor; organizarea încercărilor și recepției; efectuarea plăților conform contractului; gestionarea modificărilor în limitele legii; aplicarea consecventă a clauzelor contractuale.
Atunci când apar întârzieri, trebuie stabilite cauza directă, contribuția fiecărei părți, efectul asupra termenului final și măsurile de recuperare. Penalitățile și celelalte remedii contractuale trebuie aplicate în condițiile contractului și ale legii, nu selectiv și nici ca substitut pentru rezolvarea tehnică a problemei.
Din motivele prezentate, propunem ca pentru programele majore să existe o procedură standard de analiză a întârzierilor, cu raport de cauzalitate, responsabilități, impact operațional, măsuri corective și termene de recuperare. Rezultatele trebuie urmărite până la închiderea efectivă a neconformității sau a întârzierii.
5.5. Specificațiile tehnice și cerințele contractuale
Calitatea unei achiziții începe înainte de publicarea procedurii. Cerințele operaționale trebuie transformate în specificații tehnice clare, verificabile și compatibile cu standardele relevante. O cerință incompletă sau ambiguă poate genera oferte greu comparabile, modificări ulterioare, dispute privind interprețarea contractului și întârzieri la recepție.
În domeniul apărării, specificațiile trebuie să acopere nu doar produsul livrat, ci și documentația tehnică, interoperabilitatea, instruirea, piesele de schimb, mentenanța, suportul logistic, securitatea informațiilor, actualizările software și condițiile de exploatare. Acolo unde este relevant, trebuie definite cerințe de configurare, trasabilitate și control al modificărilor. Cerințele trebuie să fie suficient de riguroase pentru a proteja interesul militar, dar și suficient de bine fundamentate pentru a nu introduce condiții imposibil de îndeplinit sau bariere nejustificate. În cazul produselor dezvoltate ori fabricate în țară, procedura trebuie să prevadă realist etapele de calificare și validare, fără a diminua nivelul de siguranță și performanță solicitat.
Este necesară și corelarea dintre specificația tehnică și obligațiile industriale. Dacă un program urmărește producție locală, transfer de tehnologie, integrare de furnizori români sau mentenanță în țară, aceste obiective trebuie definite contractual, măsurate și verificate, în limitele cadrului legal aplicabil.
5.6. Calitatea, AQAP și recepția produselor
În industria de apărare, calitatea nu poate fi verificată exclusiv la finalul procesului, în momentul recepției. Ea trebuie construită și controlată pe întregul lanț de proiectare, aprovizionare, fabricație, încercare și livrare.
Standardele și cerințele NATO de asigurare a calității din familia AQAP pot avea un rol important atunci când sunt aplicabile produsului, contractului și cadrului de reglementare. Ele trebuie transpuse în cerințe contractuale clare, în planuri de calitate, în audituri și în activități de supraveghere adecvate riscului.
Recepția trebuie să se bazeze pe criterii obiective, documentate și cunoscute din faza de contractare. Trebuie distinse verificarea documentelor, inspecția produsului, încercările de acceptanță, validarea configurației și acceptarea finală. O neconformitate trebuie consemnată, clasificată și soluționată printr-o decizie documentată: remediere, înlocuire, derogare justificată în condițiile permise sau respingere.
Pentru evitarea disputelor, contractul trebuie să precizeze responsabilitățile privind eșantionarea, încercările, laboratoarele, documentele de conformitate, costurile repetării testelor și termenele de decizie. În cazul produselor complexe, verificarea trebuie să fie etapizată, nu concentrată exclusiv la livrarea finală.
5.7. Contractele multianuale și predictibilitatea industrială
Industria de apărare nu poate fi dezvoltată exclusiv prin comenzi izolate, cu termene scurte și volume imprevizibile. Pentru produsele care presupun investiții în utilaje, calificarea personalului, dezvoltarea furnizorilor și validarea tehnologiilor, contractele multianuale sau comenzile-cadru, acolo unde legislația permite, pot crea o bază de planificare mai stabilă.
Predictibilitatea nu înseamnă garantarea necondiționată a comenzilor și nici renunțarea la competiție. Înseamnă corelarea planificării bugetare și a programelor de înzestrare cu necesarul operațional, cu capacitatea industrială verificată și cu mecanisme contractuale care permit adaptarea legală la evoluția cerințelor.
Pentru contractele cu execuție pe mai mulți ani, trebuie stabilite tranșe de livrare, jaloane tehnice, criterii de acceptanță, mecanisme de actualizare a prețului atunci când sunt permise, obligații de stocuri și materii prime critice, precum și măsuri în cazul întârzierilor. O asemenea structură poate reduce riscul ambelor părți și poate susține investițiile industriale.
5.8. Conservarea capacităților strategice și comenzile industriale
O problemă distinctă o reprezintă capacitățile menținute în conservare sau în regim de disponibilitate strategică. Acestea pot avea costuri care nu sunt recuperate prin producție comercială curentă, deoarece sunt păstrate pentru situații de criză, mobilizare sau reluarea producției într-un interval stabilit.
Costurile respective trebuie evidențiate separat de rezultatele activității comerciale, în măsura în care cadrul juridic și contabil permite, și finanțate transparent prin mecanisme adecvate. Nu este corect ca o societate să fie evaluată exclusiv după profitabilitatea comercială dacă i se impune, prin decizie publică, să mențină capacități fără încărcare industrială. În același timp, statutul strategic nu poate constitui o justificare nelimitată: disponibilitatea, starea tehnică, personalul, stocurile și timpul de reactivare trebuie verificate periodic.
Această temă va fi dezvoltată în Capitolul 8, dedicat costului conservării capacităților strategice. În prezentul capitol este importantă delimitarea ei de contractele comerciale: obligația de conservare și obligația de livrare în baza unui contract sunt categorii diferite și trebuie administrate prin instrumente distincte.
5.9. Răspunderea pentru întârzieri și mecanismele de remediere
Pentru fiecare contract cu întârzieri semnificative, CSÎA propune un mecanism formal de redresare, care să includă:
- identificarea jaloanelor contractuale nerealizate și a datei la care au devenit restante;
- analiza cauzelor tehnice, industriale, financiare și administrative;
- delimitarea responsabilităților furnizorului, beneficiarului și, după caz, ale subcontractanților;
- evaluarea impactului asupra disponibilității operaționale și a altor programe dependente;
- un plan de recuperare cu termene, resurse și responsabili nominalizați;
- decizia privind măsurile contractuale, inclusiv penalități sau alte remedii, în condițiile legii;
- raportarea periodică până la remedierea întârzierii și recepția produselor.
În cazul în care furnizorul nu mai poate executa contractul, autoritatea trebuie să analizeze din timp opțiunile legale și impactul asupra securității aprovizionării. În cazul în care blocajul provine dintr-o cerință neclară, o aprobare întârziată sau o modificare solicitată de beneficiar, aceste cauze trebuie documentate și tratate contractual.
Un asemenea mecanism urmărește recuperarea capacității de livrare și protejarea interesului public nu doar sancționarea formală a uneia dintre părți, care nu duce la satisfacerea nevoilor de aparare.
5.10. Concluzii
Comenzile MApN reprezintă o condiție importantă pentru dezvoltarea industriei naționale, dar trebuie fundamentate pe cerințe operaționale reale și pe capacități industriale verificate. Lipsă comenzilor noi și întârzierile la contractele existente sunt probleme distincte, care trebuie analizate împreună, fără a fi confundate.
Contractele în derulare trebuie urmărite pe întregul lanț de furnizare, de la componente și calificare până la încercări, recepție și livrare. Responsabilitatea contractuală este reciprocă și trebuie stabilită pe bază de documente și cauzalitate, nu prin acuzații generale.
Specificațiile tehnice, cerințele de calitate și criteriile de recepție trebuie să fie clare, verificabile și definite încă din faza de contractare iar Standardele AQAP și procesele de asigurare a calității trebuie aplicate în funcție de cerințele contractuale și să urmareasca diminuarea riscului livrarii produsului.
Contractele multianuale pot susține predictibilitatea industrială, fără a elimina competiția și controlul utilizării fondurilor publice.
Costurile conservării capacităților strategice trebuie separate de performanța comercială și evaluate prin criterii specifice de disponibilitate.
Concluzia fundamentală: statul trebuie să comande responsabil și predictibil, iar industria trebuie să livreze responsabil și performant. Niciuna dintre aceste obligații nu o poate substitui pe cealaltă.
5.11. Direcții de acțiune propuse
- Instituirea unei analize periodice comune MApN–MEDAT privind portofoliul contractelor cu operatorii publici din industria națională de apărare, cu evidențierea separată a comenzilor, livrărilor, recepțiilor și plăților.
- Introducerea unui tablou de bord pentru contractele relevante, cu jaloane, termene, riscuri, responsabilități și măsuri corective.
- Elaborarea unor specificații tehnice complete, corelate cu cerințele operaționale, standardele de calitate, mentenanța și suportul logistic pe ciclul de viață.
- Definirea încă din documentația de atribuire a cerințelor de asigurare a calității, inclusiv a celor AQAP, acolo unde sunt aplicabile.
- Introducerea unor proceduri standard de analiză a întârzierilor și de stabilire a responsabilității contractuale reciproce.
- Utilizarea, în condițiile legii, a contractelor multianuale și a comenzilor etapizate pentru produse care presupun investiții și calificări industriale.
- Corelarea comenzilor cu auditul capacităților, cu investițiile necesare și cu posibilitatea reală de livrare, evitând atât subdimensionarea, cât și supraestimarea capacității furnizorilor.
- Evidențierea separată a obligațiilor și costurilor aferente capacităților strategice aflate în conservare, cu indicatori de disponibilitate și verificări periodice.
- Publicarea, într-o formă compatibilă cu cerințele de securitate și confidențialitate, a unor date agregate privind executarea contractelor din industria națională de apărare.
- Evaluarea anuală a efectelor comenzilor publice asupra capacității industriale naționale: valoare adăugată în țară, furnizori locali, competențe păstrate, mentenanță, transfer tehnologic și capacitate de livrare.
O COMANDĂ PUBLICĂ NU ESTE FINALIZATĂ PRIN SEMNAREA CONTRACTULUI, CI PRIN LIVRAREA ȘI RECEPȚIA UNUI PRODUS CONFORM, LA TERMENUL ASUMAT.
În același timp, o industrie de apărare nu poate fi dezvoltată fără comenzi previzibile, cerințe clare și o relație contractuală echilibrată. Statul trebuie să fie un beneficiar exigent, dar și un partener contractual riguros; furnizorul trebuie să fie protejat de impredictibilitate, dar și ținut responsabil pentru performanța promisă.
CAPITOLUL 6
SAFE – OPORTUNITATE SAU RISC DE PERPETUARE A DEPENDENȚEI INDUSTRIALE?
6.1. SAFE trebuie evaluat prin efectele industriale, nu numai prin valoarea achizițiilor
Instrumentul european SAFE – Security Action for Europe – oferă statelor membre acces la împrumuturi pe termen lung pentru accelerarea investițiilor în apărare și pentru consolidarea bazei industriale europene prin cooperare și achiziții comune. SAFE nu este un grant și nici un buget pus direct la dispoziția industriei naționale. Este un instrument de finanțare prin împrumut, iar utilizarea să trebuie analizată atât prin prisma capabilităților militare obținute, cât și a obligațiilor financiare și a efectelor industriale pe termen lung.
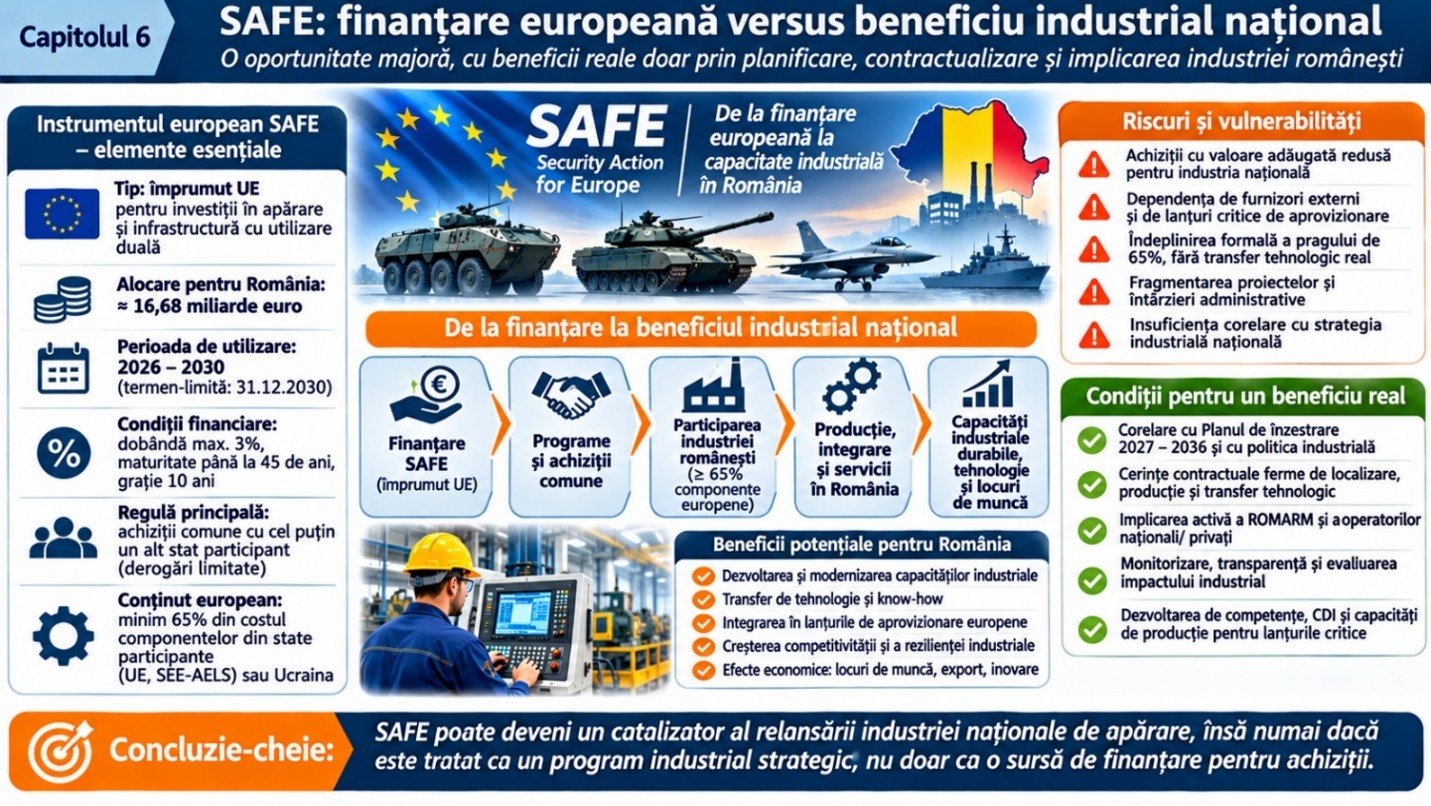
României i-a fost pusă la dispoziție o alocare de 16.680.055.394 euro. Hotărârea Guvernului nr. 680/2026 a repartizat această sumă între instituțiile beneficiare, iar prefinanțarea de aproximativ 2,5 miliarde euro a fost pusă la dispoziție la 26 august 2026. Planul național include 35 de proiecte, dintre care aproximativ 75% din valoare este asociată echipamentelor militare, ordinii publice și apărării civile, iar aproximativ 25% infrastructurii de transport de interes național.
Aceste dimensiuni financiare creează o oportunitate majoră, dar nu demonstrează prin ele însele că industria românească va beneficia proporțional. O sumă contractată pentru echipamente produse în străinătate poate crește rapid capabilitatea militară, fără să creeze în aceeași măsură locuri de muncă industriale, competențe tehnologice, furnizori locali sau capacitate de mentenanță în România.
De aceea, criteriul central al analizei efectelor SAFE este diferența dintre valoarea achiziției și valoarea industrială efectiv obținută în România. Aceasta trebuie măsurată prin activități realizate, investiții puse în funcțiune, personal calificat, furnizori integrați, drepturi tehnologice, mentenanță și produse livrate – nu doar prin procente anunțate sau intenții de localizare.
6.2. Regula europeană de 65% nu garantează producție în România
Regulamentul SAFE prevede ca cel puțin 65% din costul componentelor produselor de apărare achiziționate să provină din Uniunea Europeană, Ucraina sau statele eligibile din Spațiul Economic European și AELS, în condițiile și cu excepțiile stabilite de regulament. Regula urmărește consolidarea bazei industriale europene și reducerea dependențelor externe.
Din perspectiva României, însă, această condiție nu echivalează cu o obligație de producție națională. Un produs poate respecta pragul de origine prin componente realizate în Germania, Franța, Italia sau alte state eligibile, fără ca o parte semnificativă a producției să fie localizată în România.
Prin urmare, trebuie diferențiate trei obiective: conformitatea cu regulile SAFE; participarea industriei europene; participarea efectivă a industriei românești. Primele două nu o garantează automat pe cea de-a treia. De aceea, considerăm că autoritățile române ar fi trebuit să utilizeze spațiul permis de cadrul european pentru a negocia participarea industrială națională acolo unde aceasta este fezabilă, justificată economic și compatibilă cu cerințele operaționale. Nu este vorba despre protecționism automat, ci despre valorificarea responsabilă a unei oportunități de investiții publice.
Am putea utiliza ca exemplificare cazul contractelor cu Rheinmetall – sugestiv pentru a ințelege diferența dintre obiectivele industriale inițiale și angajamentele contractuale
Discuțiile publice din noiembrie 2026 privind contractele încheiate cu grupul Rheinmetall prin programul SAFE aduc în atenție o problemă relevantă pentru evaluarea componentei industriale a achizițiilor: diferența dintre obiectivele de localizare comunicate inițial și procentele înscrise efectiv în acordurile de cooperare industrială.
Potrivit informațiilor prezentate de Ministerul Economiei, Digitalizării, Antreprenoriatului și Turismului și relatate de presa centrală, acordurile aferente echipamentelor Rheinmetall nu prevăd un procent general de localizare de 60%. Pentru mașina de luptă a infanteriei Lynx este menționată o localizare de 30%, cu posibilitatea creșterii la 40% pentru ultimele 66 de masini, condiționată de contractarea suplimentară a 66 de vehicule. Pentru celelalte categorii de echipamente sunt indicate procente de 35% pentru vedetele destinate scafandrilor, 30% pentru navele de patrulare și 15% pentru sistemele Skynex, Skyranger 35 și Millennium. Aceste procente au baze de calcul specifice fiecărui contract și nu pot fi însumate sau interpretate ca o medie a întregului pachet de achiziții.
Un element care necesită atenție este faptul că MEDAT a comunicat că, în cazul Lynx, cerința inițială de cooperare industrială se situa între 40% și 60%, iar forma finală a acordului a rezultat din negocierea dintre șeful Cancelariei prim-ministrului și furnizor. Ministerul afirmă că structura sa de specialitate a semnalat în scris, anterior semnării, diferența dintre obiectivul inițial și angajamentul final. Acest aspect demonstrează, prin el însuși, existența unei nereguli si ridică o problemă legitimă de guvernanță: cum sunt fundamentate, aprobate și asumate diminuările unor obiective industriale stabilite inițial de autoritățile statului?
Explicațiile publice ale lui Mihai Jurca, unul dintre coordonatorii negocierilor, introduc o distincție importantă între ponderea fizică a operațiunilor realizate în România și ponderea valorică a acestora în prețul echipamentului. În cazul Lynx, acesta susține că activitățile realizate în țară ar putea reprezenta aproximativ 60% din structura fizică a vehiculului, dar numai 35% din valoarea sa, ca urmare a ponderii ridicate a motorului, transmisiei și armamentului provenite din afara țării.
O problemă deosebită o reprezintă atribuirea sistemelor informatice esențiale pentru funcționarea echipamentelor militare. Remarcăm că un sistem de importanță strategică, precum BMS (Battle Management System – Sistemul de management al luptei), care poate fi dezvoltat și produs în România la cel mai înalt nivel de performanță și în conformitate cu standardele NATO, nu a fost atribuit unei companii românești.
Considerăm că această situație trebuie reanalizată și corectată. BMS reprezintă, în fapt, nucleul digital al unei mașini de luptă a infanteriei (MLI), asigurând funcții esențiale pentru conducerea, coordonarea și desfășurarea acțiunilor de luptă. Nu este firesc ca România să finanțeze achiziția unui asemenea sistem, fără să asigure beneficiarului național drepturile necesare de utilizare, control, mentenanță, actualizare și dezvoltare ulterioară.
În același timp, trebuie analizată posibilitatea ca proprietatea intelectuală asupra soluțiilor dezvoltate prin finanțare națională, precum și accesul la codul-sursă și la documentația tehnică, să fie reglementate contractual în interesul beneficiarului român. Nu este de presupus că state cu o industrie de apărare dezvoltată, precum Germania sau Franța, ar trata cu indiferență problema controlului național asupra unui sistem atât de important pentru propriile forțe armate. În consecință, participarea unei companii românești la dezvoltarea, integrarea și susținerea în exploatare a BMS ar trebui să constituie un obiectiv explicit al politicii de înzestrare.
O situație comparabilă se regăsește și în cazul navelor de patrulare, pentru care sistemul de management al luptei – CMS (Combat Management System) – este atribuit companiei THALES, care desfășoară, de altfel, activități și în România. Considerăm că simpla prezență a unei companii străine pe piața românească nu este echivalentă cu dezvoltarea unei capabilități naționale. Trebuie urmărită implicarea efectivă a operatorilor români în proiectarea, integrarea, dezvoltarea și mentenanța acestor sisteme, astfel încât competențele tehnologice și valoarea adăugată să fie consolidate în economia națională.
Valoarea realizată efectiv în România nu trebuie apreciată doar prin volumul producției sau al asamblării locale, ci și prin gradul de participare națională la dezvoltarea și controlul tehnologiilor esențiale. În cazul unor sisteme precum BMS și CMS, această distincție are o semnificație strategică.
Un alt aspect important îl reprezintă mecanismul de verificare a obligațiilor industriale. Potrivit răspunsului MEDAT prezentat în articol, monitorizarea este realizată de minister, iar certificarea îndeplinirii angajamentelor implică un mecanism interinstituțional, certificatul respectiv fiind necesar pentru recepția produselor de către MApN. Sunt prevăzute și mecanisme de flexibilitate, recuperare a unor obligații restante și penalități pentru deficitele care rămân neacoperite. Eficacitatea acestor mecanisme nu poate fi însă apreciată doar prin existența lor formală, ci prin modul în care sunt aplicate și prin rezultatele industriale efectiv obținute.
Cele prezentate evidențiază necesitatea ca fiecare program major de înzestrare finanțat prin SAFE să fie evaluat nu numai prin prețul, performanțele și termenul de livrare al echipamentelor, ci și printr-un set distinct de indicatori industriali. Aceștia trebuie să permită identificarea clară a operațiunilor executate în România, a componentelor fabricate local, a valorii adăugate naționale, a investițiilor realizate, a furnizorilor români integrați, a competențelor tehnologice transferate și a capacităților de mentenanță și modernizare dobândite.
Concluzia noastră este că obiectivele de cooperare industrială trebuie stabilite realist, dar și suficient de ambițios pentru a răspunde interesului strategic național. Ele trebuie negociate transparent la nivelul autorităților competente, înscrise în obligații contractuale măsurabile și urmărite pe întreaga durată a programului. Dacă obiectivele inițiale sunt reduse în cursul negocierilor, justificarea tehnică, economică și strategică a acestei decizii trebuie să poată fi evaluată instituțional.
Achiziția unui echipament performant este un rezultat important pentru înzestrarea Armatei. Dar, în condițiile în care România finanțează aceste achiziții prin împrumuturi pe termen lung, rezultatul trebuie să includă și beneficii industriale durabile, proporționale cu efortul financiar și cu oportunitatea strategică oferită de programul SAFE.
6.3. Modele diferite de participare industrială în proiectele SAFE
Proiectele SAFE nu au același profil industrial. Unele presupun achiziția unor produse mature, disponibile pe piață, în timp ce altele includ producție locală, coproducție, asamblare, mentenanță sau investiții în facilități noi. O evaluare serioasă trebuie să distingă aceste forme de participare și să nu le prezinte ca echivalente.
În baza informațiilor oficiale publicate de MApN și a datelor comunicate de autorități până la data redactării, pot fi identificate câteva modele:
- Producție sau asamblare în România: programul vehiculelor de luptă Lynx, cu activități anunțate la Mediaș; navele de patrulare și intervenție, pentru care este prevăzută realizarea în România a unor activități de construcție navală; muniția AHEAD de 35 mm, pentru care este anunțată dezvoltarea unei facilități de producție la Victoria.
- Localizare parțială și integrare: sistemele de apărare antiaeriană SKYNEX, SKYRANGER și Millennium, pentru care autoritățile au comunicat o localizare parțială; alte programe pot include lucrări, integrare sau mentenanță în țară, fără ca produsul principal să fie fabricat aici.
- Mentenanță și suport pe ciclul de viață: programe de elicoptere și alte platforme pentru care activitățile de mentenanță, reparații, instruire și suport logistic pot dezvolta competențe naționale chiar dacă fabricația inițială are loc în străinătate.
- Achiziție de produs finit: unele sisteme, inclusiv radare sau echipamente specializate, pot fi livrate ca produse fabricate în afara României, fără o localizare industrială semnificativă anunțată.
Aceste modele trebuie prezentate distinct în raportarea publică. O activitate de mentenanță nu este producție; asamblarea finală nu înseamnă automat transfer tehnologic; realizarea unei carcase sau a unei suprastructuri nu echivalează cu fabricarea întregului sistem. În același timp, fiecare dintre aceste activități poate avea valoare industrială reală dacă este însoțită de competențe, investiții, personal calificat și responsabilități de durată. În fine, pentru sistemele artileristice, important este transferal tehnologic a componentelor consumabile, in special a tevilor de tun de diferite calibre care fac obiectul livrarilor.
6.4. Riscul localizării formale
Un risc important este ca noțiunea de localizare să fie utilizată într-un sens prea larg, astfel încât activități cu valoare adăugată redusă să fie prezentate drept coproducție sau transfer tehnologic substanțial.
Localizarea trebuie în primul rând definite conceptual si apoi analizată pe componente și procese. Este necesar să se cunoască ce operațiuni se execută în România, ce componente sunt fabricate aici, ce părți sunt importate, ce tehnologii sunt transferate, ce drepturi de utilizare și mentenanță sunt acordate, ce furnizori români sunt calificați și ce valoare adăugată rămâne în economia națională.
Pentru fiecare program, autoritățile ar trebui să distingă cel puțin următoarele niveluri: livrare de produs finit; mentenanță și suport; asamblare finală; fabricație de subansamble; coproducție; transfer tehnologic și capacitate autonomă de producție. Aceste niveluri nu trebuie confundate și nici însumate într-un singur procent de localizare fără metodologie.
O localizare reală trebuie să poată fi verificată prin investiții efectuate, echipamente instalate, procese tehnologice validate, personal instruit, audituri de calitate, furnizori calificați și livrări realizate în România. În lipsă acestor dovezi, angajamentul rămâne o promisiune contractuală sau comercială goala de continut.
6.5. Diferența dintre proiectele aprobate, contractele semnate și capacitățile operaționale
În analiza SAFE este esențială separarea etapelor. Un proiect inclus în plan nu este automat contractat. Un contract semnat nu înseamnă că investiția industrială este realizată. O fabrică anunțată nu este o capacitate operațională. Iar o capacitate instalată nu este automat una calificată și capabilă să livreze produse conforme.
Pentru fiecare proiect trebuie urmărite distinct: aprobarea proiectului și a finanțării; procedura de achiziție; semnarea contractului; intrarea în vigoare și îndeplinirea condițiilor precedente; realizarea investiției; instalarea și calificarea liniilor; producția inițială; validarea produselor; livrările; recepția și acceptarea de către beneficiar.
În cazul unor programe anunțate ca localizate, primele livrări pot proveni temporar din fabricile existente ale furnizorului extern, în timp ce fabricația din România este dezvoltată ulterior. Această soluție poate fi justificată pentru accelerarea dotării, dar contractul trebuie să precizeze calendarul tranziției, volumele care vor fi produse local, condițiile de acceptanță și consecințele neîndeplinirii angajamentelor.
Monitorizarea independentă a contractelor SAFE, inclusiv a diferenței dintre producția deja realizată și cea doar promisă, poate contribui la transparență. Datele publice disponibile la momentul redactării indică faptul că o parte dintre angajamentele industriale sunt încă în fază de implementare, iar verificarea trebuie continuată pe baza recepțiilor și certificărilor efective.
6.6. Infrastructura dual-use – efecte indirecte asupra industriei și mobilității
Componenta de infrastructură de transport finanțată prin SAFE nu trebuie privită ca o cheltuială fără legătură cu apărarea. Mobilitatea militară, accesul la coridoare logistice, traversarea rapidă a teritoriului și conectarea cu infrastructura aliată, eventuale PDA pe autostrazi, pot avea efecte directe asupra rezilienței și capacității de reacție.
Totuși, infrastructura dual-use nu trebuie contabilizată ca producție a industriei de apărare. Ea contribuie la condițiile logistice și strategice în care funcționează sistemul de apărare, dar nu înlocuiește investițiile în fabrici, tehnologii, muniții, mentenanță sau cercetare.
Evaluarea trebuie să urmărească atât beneficiul de mobilitate militară, cât și efectul economic intern: participarea constructorilor și furnizorilor români, dezvoltarea competențelor, utilizarea materialelor și echipamentelor, precum și sustenabilitatea infrastructurii după finalizarea finanțării.
6.7. Participarea industriei românești pe întregul lanț valoric
Participarea industrială nu trebuie limitată la producția finală a platformei sau a sistemului. În numeroase programe, o parte semnificativă a valorii și a competențelor poate fi dezvoltată prin componente, cablaje, electronică, software, senzori, materiale, subansamble, testare, simulare, mentenanță și modernizare.
Pentru a identifica oportunitățile reale, fiecare program SAFE trebuie descompus pe lanț valoric: proiectare; componente; materiale; fabricație; integrare; software; testare; certificare; instruire; mentenanță; reparații; modernizare; dezafectare. Pentru fiecare etapă trebuie identificat dacă există furnizori români, ce calificări le lipsesc și ce investiții ar permite participarea lor.
Această analiză trebuie să includă și întreprinderile private, institutele de cercetare, universitățile și furnizorii din afara structurii ROMARM. În caz contrar, oportunitatea SAFE riscă să fie tratată exclusiv ca o relație între stat și câțiva contractori principali, fără dezvoltarea ecosistemului industrial național.
6.8. Contractele SAFE trebuie să conțină obligații industriale măsurabile
Obiectivele de localizare, transfer tehnologic și dezvoltare a furnizorilor trebuie transformate în obligații verificabile, în limitele cadrului juridic aplicabil. Formulări generale precum „va exista cooperare industrială” sau „se va analiza posibilitatea producției în România” nu sunt suficiente pentru a demonstra un rezultat.
În funcție de natura programului și de instrumentele juridice permise, CSÎA consideră necesară definirea unor indicatori precum:
- valoarea și calendarul investițiilor efectiv realizate în România;
- procentul și valoarea componentelor fabricate în țară, cu metodologie de calcul transparentă;
- numărul și valoarea contractelor atribuite furnizorilor români calificați;
- procesele tehnologice transferate și drepturile de utilizare/mentenanță dobândite;
- numărul de specialiști instruiți și menținuți în activitate;
- capacitatea anuală de producție instalată și calificată;
- volumele produse și recepționate în România;
- capabilitățile de mentenanță, reparații și modernizare disponibile în țară;
- termenele de realizare și măsurile aplicabile în cazul neîndeplinirii angajamentelor.
Indicatorii trebuie să fie adaptați fiecărui program. Nu este realist să se impună același procent de localizare pentru un radar matur, o muniție, o platformă terestră și un sistem software. Obiectivul este măsurarea contribuției reale, nu obținerea unui procent uniform.
6.9. Coordonarea instituțională și transparența implementării
Implementarea SAFE implică mai multe instituții și beneficiari, cu responsabilități distincte în planificare, achiziție, finanțare, control și execuție. Pentru ca obiectivele industriale să nu se piardă între aceste responsabilități, este necesară o coordonare instituțională care să urmărească împreună rezultatul militar, financiar și industrial.
MApN și celelalte instituții beneficiare trebuie să urmărească livrarea capabilităților și executarea contractelor. MEDAT are un rol important în politica industrială și în dezvoltarea bazei industriale. Ministerul Finanțelor trebuie să asigure disciplina financiară și evidența împrumutului. Guvernul trebuie să coordoneze obiectivele naționale și să soluționeze blocajele interinstituționale.
Noi propunem un mecanism de monitorizare cu raportare periodică, care să nu se limiteze la valoarea contractelor semnate sau la gradul de absorbție. Raportarea trebuie să arate stadiul fizic și industrial: investiții, capacități, furnizori, personal, producție, livrări, recepții și riscuri.
Transparența trebuie exercitată fără divulgarea informațiilor clasificate, a datelor comerciale protejate sau a detaliilor care ar afecta securitatea operațională. Publicarea unor indicatori agregați și a stadiilor de implementare este însă posibilă și necesară pentru responsabilitatea publică.
6.10. Model posibil de evaluare a efectelor industriale SAFE
Propunem ca fiecare proiect SAFE să fie evaluat printr-o fișă standardizată, actualizată la etape-cheie ale implementării. Fișa trebuie să cuprindă trei dimensiuni care nu se substituie reciproc:
- Rezultatul militar: capabilitatea obținută, cantitatea, performanța, interoperabilitatea, termenul de livrare, disponibilitatea și costul pe ciclul de viață.
- Rezultatul industrial: producția efectivă în România, valoarea adăugată, componentele locale, furnizorii integrați, investițiile, tehnologiile, competențele și capacitatea de mentenanță.
- C. Rezultatul financiar și contractual: valoarea contractului, costul total, structura finanțării, jaloanele, plățile, variațiile de preț, riscurile, recepțiile și obligațiile restante.
Evaluarea trebuie realizată înaintea deciziei, la semnarea contractului, la punerea în funcțiune a capacităților industriale și după primele livrări. În acest mod, autoritățile pot distinge între promisiunea inițială și rezultatul efectiv.
Fișa trebuie să includă și o analiză a dependențelor: componente importate, furnizori unici, acces la software și documentație, drepturi de mentenanță, disponibilitatea pieselor de schimb și posibilitatea de a susține sistemul în condiții de criză sau întrerupere a lanțurilor de aprovizionare.
6.11. Concluzii
- SAFE este o oportunitate majoră pentru accelerarea înzestrării și pentru consolidarea industriei europene, dar efectul asupra industriei românești nu este automat.
- Finanțarea SAFE este un împrumut și trebuie evaluată împreună cu obligațiile financiare pe termen lung și cu rezultatele obținute.
- Regula europeană privind originea a cel puțin 65% din costul componentelor susține baza industrială eligibilă europeană, dar nu garantează producție în România.
- Proiectele SAFE au modele diferite de participare industrială, care trebuie prezentate distinct: produs finit, mentenanță, asamblare, fabricație de componente, coproducție și transfer tehnologic.
- Angajamentele de localizare trebuie diferențiate de capacitățile deja realizate și verificate prin investiții, procese calificate și livrări efective.
- Participarea industriei românești trebuie urmărită pe întregul lanț valoric, inclusiv prin integrarea operatorilor privați, a cercetării și a furnizorilor specializați.
- Contractele trebuie să conțină obiective industriale măsurabile și mecanisme de verificare, în limitele cadrului juridic aplicabil.
- Infrastructura dual-use contribuie la mobilitatea și reziliența apărării, dar nu trebuie confundată cu dezvoltarea directă a capacităților de producție militară.
- Monitorizarea SAFE trebuie să urmărească simultan rezultatul militar, rezultatul industrial și rezultatul financiar.
Concluzia fundamentală: SAFE poate deveni un accelerator al industriei românești numai dacă participarea națională este planificată, contractată, măsurată și verificată. În absența acestor condiții, România poate obține echipamente necesare, dar poate perpetua si accentua dependențe tehnologice și industriale.
6.12. Posibile direcții de acțiune
- Elaborarea unei situații publice centralizate a proiectelor SAFE, cu separarea clară între proiecte aprobate, contracte semnate, investiții realizate, capacități calificate, livrări și recepții.
- Introducerea unei fișe de evaluare industrială pentru fiecare proiect, care să fie actualizate pe parcursul implementării.
- Definirea unei metodologii unitare pentru calculul valorii adăugate în România și al ponderii componentelor fabricate local.
- Inventarierea furnizorilor români care pot participa la fiecare lanț valoric și lansarea unor programe de calificare și integrare.
- Negocierea, acolo unde este posibil și legal, a unor angajamente contractuale concrete privind investițiile, fabricația, transferul tehnologic, mentenanța și dezvoltarea furnizorilor.
- Verificarea periodică a investițiilor anunțate, a liniilor de producție, a personalului instruit și a capacității efective de livrare.
- Stabilirea unor mecanisme de remediere pentru neîndeplinirea angajamentelor industriale, în limitele contractelor și ale legislației aplicabile.
- Corelarea proiectelor SAFE cu strategia industriei naționale de apărare, cu programele de înzestrare și cu planurile de cercetare-dezvoltare.
- Dezvoltarea capacităților naționale de mentenanță, reparații, modernizare și suport logistic pentru sistemele achiziționate.
- Prezentarea anuală către Guvern și Parlament a unui raport privind rezultatele industriale SAFE, nu doar execuția financiară și livrările de echipamente.
SAFE NU AR TREBUI SĂ FINANȚEZE DOAR ACHIZIȚIA DE ECHIPAMENTE. TREBUIE SĂ CONTRIBUIE, ÎN MOD VERIFICABIL, LA DEZVOLTAREA CAPACITĂȚII INDUSTRIALE ȘI TEHNOLOGICE A ROMÂNIEI.
Interesul României nu este doar să cumpere mai repede, ci să dobândească și capacitatea de a susține, repara, moderniza și, acolo unde este fezabil, produce în țară echipamentele de care depinde apărarea sa.
 | Știri BVB