
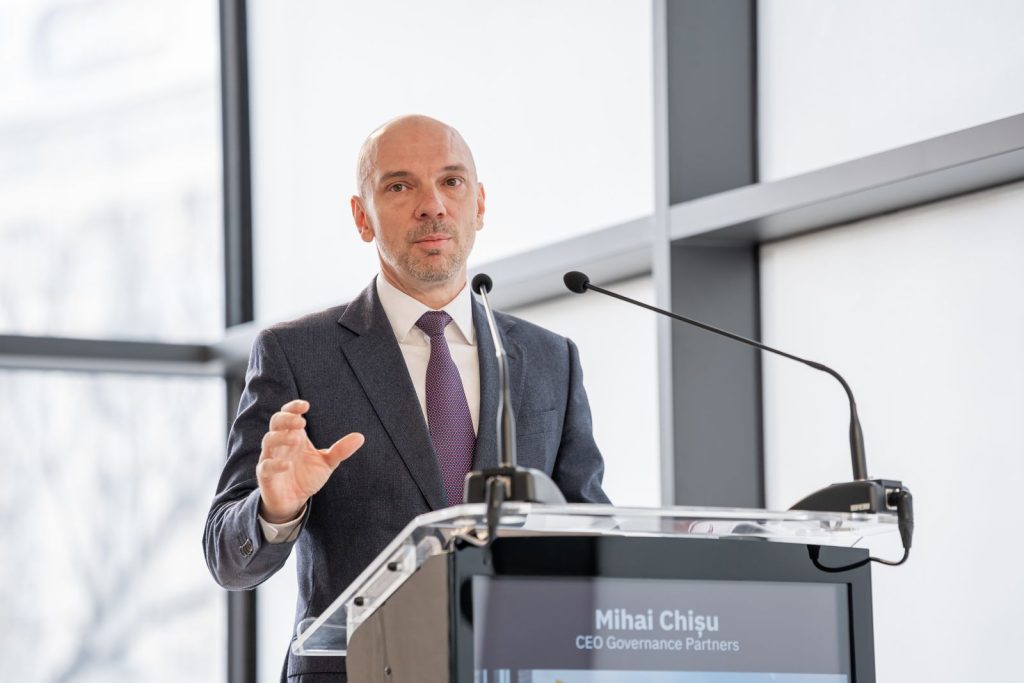
ePRIMUS aduce transparență în vânzarea obligațiunilor municipale și permite identificarea prețului de echilibru direct din cererea investitorilor, explică Mihai Chișu, fondatorul platformei, într-un interviu pentru Financial Intelligence. În cazul emisiunii de 30 de milioane de euro a Municipiului Alba Iulia, marja a coborât de la 2,9% la 2,5%, o diferență de 40 de puncte de bază care, potrivit lui Chișu, înseamnă aproximativ 120.000 de euro mai puțin pe an și economii de peste un milion de euro pe durata de viață a obligațiunilor.
***
Ce este ePRIMUS și ce problemă ați vrut să rezolvați?
Mihai Chișu: ePRIMUS este un instrument digital care aduce transparență în vânzarea obligațiunilor municipale și ajută la optimizarea cuponului, fiind un mecanism conceput și agreat împreună cu consultantul financiar VMB Partners.
Problema de la care am plecat: la o emisiune clasică, emitentul stabilește un plafon pentru dobândă și nu are cum să știe exact dacă a nimerit un preț corect. Investitorii, cel mai adesea, subscriu fără să vadă cum arată cererea în ansamblu. Rezultatul este că, de multe ori, cuponul se fixează mai sus decât era nevoie. ePRIMUS pune cererea și oferta la aceeași masă, la vedere.
Ce aduce nou din perspectiva transparenței? Ce vede investitorul și ce rămâne confidențial?
Mihai Chișu: Oricine intră pe eprimus.ro, fără cont de brokeraj, vede toate ordinele de cumpărare, fie că vin de la investitori instituționali sau de retail. Se văd prețul de exercitare (strike price), cantitatea alocată pe ordin și, în cazul unei alocări pro rata, cantitatea obținută la nivelul strike. Informația este în timp real sau end-of-day, în funcție de condițiile ofertei. Cât despre ce rămâne confidențial, este vorba de identitatea investitorilor, care nu se afișează.
Cum funcționează mecanismul de optimizare a cuponului?
Mihai Chișu: Emitentul anunță o marjă maximă, la Alba Iulia 2,9% peste EURIBOR 6M. Fiecare investitor își lansează ordinul indicând marja la care este dispus să cumpere. Platforma adună ordinele și arată, pe măsură ce cererea crește, nivelul la care cererea cumulată acoperă întreaga emisiune, adică prețul de echilibru. Investitorii care au cerut o marjă mai mică decât cea finală primesc alocare integrală. Cei care au cerut exact marja finală primesc alocare proporțională (pro rata), iar cei care au cerut mai mult rămân pe dinafară. Marja finală nu mai este o presupunere a emitentului, ci rezultatul direct al modului în care s-a subscris.
Cum ajută la identificarea prețului de echilibru și cât contează economiile pe termen lung?
Mihai Chișu: Dacă un stat sau o primărie se împrumută la 7% și primește cereri de 5 ori mai mari decât suma căutată, nu a câștigat nimic din suprasubscriere, ci a aflat prea târziu că putea plăti mai puțin. ePRIMUS arată, în timpul ofertei, unde se așază echilibrul între cerere și ofertă, deci emitentul poate coborî la nivelul corect fără să piardă emisiunea. La Alba Iulia diferența este concretă: 0,4 puncte procentuale pe o emisiune de 30 milioane EUR înseamnă aproximativ 120.000 EUR mai puțin pe an, iar pe durata de viață a obligațiunilor, care ajunge până în 2036, economia depășește un milion de EUR. Sunt bani care rămân în bugetul comunității, pentru investiții și servicii.
Ce trebuia urmărit la oferta Alba Iulia pentru a vedea dacă ePRIMUS și-a atins obiectivul?
Mihai Chișu: Trei lucruri: dacă marja finală coboară sub plafonul anunțat, cât de mult și dacă oferta se închide cu succes. Toate trei s-au întâmplat. Marja a scăzut de la 2,9% la 2,5%, adică 40 de puncte de bază mai jos, iar emisiunea s-a încheiat cu succes. Este exact dovada că piața era dispusă să împrumute mai ieftin decât plafonul, iar transparența a permis să se vadă acest lucru și să se valorifice.
Poate fi extins modelul și poate contribui la o piață municipală mai activă?
Mihai Chișu: Da, principiul nu depinde de tipul emitentului. Orice ofertă în care prețul se formează prin cererea investitorilor, fie că vorbim de obligațiuni corporative, titluri de stat sau alte instrumente de datorie, poate beneficia de același mecanism de transparență și echilibru. Aplicarea cea mai naturală rămâne însă la obligațiunile municipale, unde miza publică este mare. În România, piața municipală este încă mică, iar un proces în care emitentul vede clar ce cerere există și investitorii văd că alocarea este corectă reduce incertitudinea de ambele părți. Cu cât mai multe primării văd că pot obține finanțare mai ieftin, cu atât crește apetitul de a emite, iar cu cât există mai multe emisiuni, cu atât piața devine mai lichidă și mai atractivă pentru investitori.
 | Știri BVB